Czym jest BLIK i jak działa w kasynie internetowym?
Standardowe kasyno online BLIK zapewnia możliwość błyskawicznego zasilenia konta za pomocą aplikacji bankowej. Gracze generują jednorazowy sześciocyfrowy kod i wpisują go w formularzu depozytowym. Metoda określana jako BLIK kasyno opiera się na zatwierdzeniu operacji kodem PIN w telefonie. Cała autoryzacja odbywa się bezpośrednio w aplikacji mobilnej banku.
W praktyce stosuje się wpłatę bezpośrednią z kodu oraz transakcję przez pośrednika. Każda operacja jaką wykonuje kasyno online platnosc BLIK jest księgowana natychmiastowo. Taki mechanizm eliminuje potrzebę podawania danych karty płatniczej. Dobre kasyno internetowe BLIK chroni wszystkie przesyłane informacje szyfrowaniem SSL.
Jak wybieramy najlepsze kasyna z obsługą BLIK?
Wybierając odpowiednie kasyno online BLIK, bierzemy pod uwagę szereg kluczowych aspektów technicznych i prawnych. Analiza obejmuje zarówno poziom zabezpieczeń serwisu, jak i faktyczny czas realizacji operacji finansowych. Doświadczeni gracze wiedzą, że bezpieczne kasyno BLIK musi posiadać ważną licencję hazardową. Skrupulatna weryfikacja warunków pozwala wyselekcjonować wyłącznie stabilne i uczciwe platformy.
Proces weryfikacji każdego serwisu opiera się na szczegółowej ocenie kluczowych parametrów operacyjnych, obejmujących następujące elementy:
- Dostępność płatności bez skomplikowanych i powolnych pośredników finansowych.
- Minimalny depozyt dostosowany do różnych możliwości finansowych użytkowników.
- Błyskawiczna szybkość przetwarzania transakcji przychodzących do kasjera.
- Opcje alternatywne umożliwiające sprawną wypłatę wygranych środków.
- Brak ukrytych opłat i dodatkowych prowizji ze strony operatora.
- Pełne wsparcie dla transakcji realizowanych w polskiej walucie PLN.
- Aktywna licencja wydana przez uznany organ nadzorczy w branży.
- Przejrzyste warunki przyznawania bonusów powitalnych i darmowych spinów.
- Szeroki wybór licencjonowanych gier od renomowanych dostawców oprogramowania.
- Pełna optymalizacja platformy pod kątem sprawności urządzeń mobilnych.
Poniżej prezentujemy krótkie recenzje wybranych platform hazardowych akceptujących płatności elektroniczne. Wybierając nowoczesne kasyno online z BLIK, warto zweryfikować katalog dostawców oprogramowania.
Najlepsze platformy z BLIK
Poniżej przedstawiamy dokładniejsze porównanie trzech zagranicznych platform, na których polscy użytkownicy mogą spotkać BLIK lub inne lokalnie popularne metody płatności. Przy wyborze nie analizujemy wyłącznie bonusu. Znaczenie mają również dostępność PLN, limity depozytów, zasady wypłat, KYC, katalog gier, warunki promocji oraz status operatora.
Dostępność konkretnej metody płatności może zależeć od kraju, waluty konta oraz aktualnego operatora bramki płatniczej. Dlatego nawet jeśli BLIK jest obsługiwany przez daną markę, należy sprawdzić jego obecność bezpośrednio w kasie po zalogowaniu.
Trzeba również pamiętać, że obecność BLIK oraz zagranicznej licencji nie oznacza automatycznie legalności kasyna internetowego w Polsce. Status prawny operatora należy sprawdzić oddzielnie zgodnie z zasadami opisanymi w sekcji dotyczącej regulacji.
| Platforma | BLIK | PLN | Gry | Bonus powitalny | Najważniejsza cecha |
|---|---|---|---|---|---|
| SlotsGem | Dostępność raportowana dla polskich graczy | Tak | Sloty, live casino, gry stołowe | Zależny od aktualnej promocji | Duży katalog i szeroki wybór płatności |
| Alawin Casino | Zależna od lokalizacji i kasjera | Obsługa wielu walut | Sloty, live casino, gry instant i sport | Aktualnie do 300% do 2 000 € + 300 FS dla wybranej oferty | Rozbudowane promocje i duża liczba kategorii |
| Rolling Slots | Tak, raportowany jako metoda depozytu | Tak | Sloty, live casino, gry stołowe i instant | Zależny od aktualnej kampanii | Bardzo szeroki katalog gier i wiele metod płatniczych |
Jak oceniamy platformy z BLIK?
Sam fakt, że kasyno przyjmuje depozyty BLIK, nie wystarcza do wysokiej oceny. Przy porównaniu analizujemy całą ścieżkę użytkownika – od rejestracji i pierwszej wpłaty po KYC oraz wypłatę środków.
Najważniejsze kryteria obejmują:
- dostępność BLIK dla użytkownika z Polski,
- obsługę PLN,
- minimalny i maksymalny depozyt,
- dodatkowe prowizje i przewalutowanie,
- metody dostępne przy wypłacie,
- czas przetwarzania cashoutu,
- wymagania KYC,
- warunki bonusu i wagering,
- katalog gier i dostawców,
- obsługę mobilną,
- support,
- narzędzia odpowiedzialnej gry,
- status licencji i transparentność operatora.
01SlotsGem
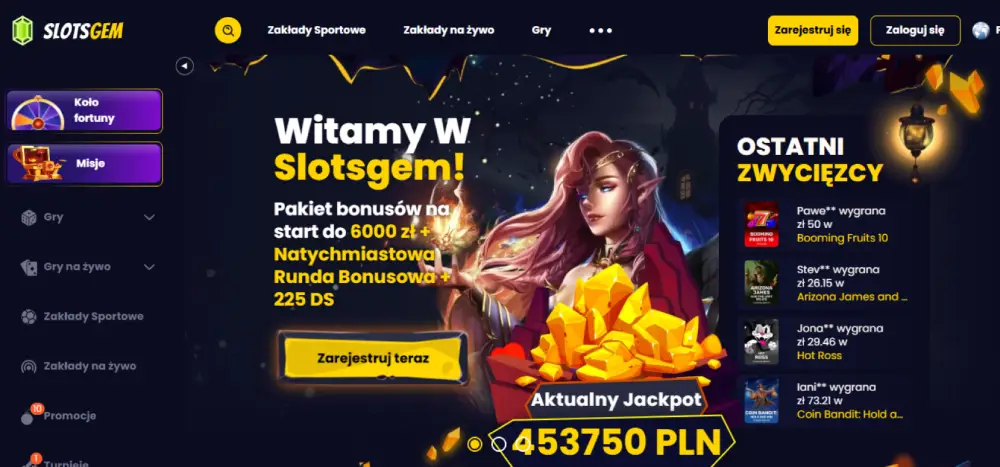
SlotsGem to zagraniczna platforma oferująca automaty, gry stołowe, live casino oraz szereg alternatywnych metod płatności. Marka jest obecna na rynku od kilku lat i obsługuje wiele walut, w tym PLN. W aktualnych polskich recenzjach BLIK pojawia się wśród dostępnych metod depozytu, jednak lista widoczna dla konkretnego gracza może zależeć od lokalizacji oraz konfiguracji kasjera.
Największą zaletą platformy jest szeroki katalog gier i wiele sposobów zasilania konta. Poza lokalnymi metodami użytkownicy mogą spotkać między innymi karty, e-wallety oraz kryptowaluty. Dzięki temu BLIK nie jest jedynym sposobem wykonania depozytu, a przy wypłacie można wykorzystać inną metodę dostępną dla danego konta.
SlotsGem i płatności BLIK
Jeżeli BLIK jest widoczny w kasie użytkownika, proces wpłaty przebiega w standardowy sposób: gracz wybiera metodę, określa kwotę, generuje kod w aplikacji bankowej i zatwierdza operację.
Przed pierwszą transakcją należy sprawdzić aktualny minimalny depozyt. Warunki SlotsGem publikowane w różnych wersjach serwisu wskazują progi zależne od waluty oraz metody, dlatego nie należy zakładać, że jedna wartość obowiązuje wszystkie konta.
Dotyczy to również BLIK. Kwota widoczna bezpośrednio w formularzu płatności jest ważniejsza niż wartości publikowane w starszych recenzjach.
Inne metody płatności w SlotsGem
Poza BLIK platforma obsługuje szeroki zestaw alternatyw. W zależności od rynku mogą pojawiać się między innymi:
- Visa,
- Mastercard,
- Skrill,
- Neteller,
- MiFinity,
- Jeton,
- AstroPay,
- Revolut lub rozwiązania bankowe,
- wybrane kryptowaluty.
Nie każda metoda musi obsługiwać jednocześnie depozyty i wypłaty. Przed wpłatą BLIK warto więc sprawdzić, jaki kanał będzie później dostępny przy cashoucie.
Gry w SlotsGem
Katalog SlotsGem obejmuje kilka głównych kategorii. Użytkownik może znaleźć:
- klasyczne automaty,
- video slots,
- jackpoty,
- gry typu crash i instant win,
- ruletkę,
- blackjack,
- baccarat,
- live casino,
- game shows.
W katalogach platformy pojawiają się gry wielu popularnych producentów. Dokładna liczba tytułów zmienia się wraz z dodawaniem i wycofywaniem poszczególnych gier, dlatego nie warto opierać wyboru wyłącznie na deklarowanej liczbie kilku tysięcy pozycji.
Bonus SlotsGem
SlotsGem regularnie stosuje pakiety powitalne rozłożone na kilka pierwszych depozytów. Dokładna wartość promocji zależy od kraju, waluty i bieżącej kampanii.
Przy ocenie bonusu należy sprawdzić przede wszystkim:
- minimalny depozyt,
- procent bonusu,
- maksymalną wartość premii,
- liczbę darmowych spinów,
- wagering,
- termin na wykonanie obrotu,
- maksymalną stawkę podczas aktywnego bonusu,
- listę kwalifikowanych gier,
- ewentualny max cashout.
Wysoka wartość bonusu nie jest automatycznie korzystniejsza, jeżeli towarzyszy jej trudniejszy wagering albo ograniczenie wypłaty.
Wypłaty w SlotsGem
Przy pierwszej wypłacie należy liczyć się z możliwością przeprowadzenia KYC. Operator może poprosić o dokument tożsamości, potwierdzenie adresu oraz własności metody płatniczej.
Jeżeli depozyt został wykonany BLIKIEM, wypłata nie musi wrócić identycznym kanałem. Kasyno może udostępnić przelew bankowy, e-wallet albo inną zweryfikowaną metodę.
Przed większym depozytem warto sprawdzić również dzienne i miesięczne limity cashoutu, ponieważ mogą mieć większe znaczenie niż szybkość samego BLIK.
SlotsGem na telefonie
Serwis działa również na urządzeniach mobilnych. W takim układzie BLIK jest wygodny, ponieważ użytkownik może przełączać się między kasynem a aplikacją bankową na tym samym telefonie.
Warto otworzyć formularz depozytu przed wygenerowaniem kodu, ponieważ standardowy kod BLIK pozostaje ważny tylko przez 2 minuty.
SlotsGem – zalety i wady
| Zalety | Wady |
|---|---|
| Szeroki wybór gier | BLIK nie musi być dostępny dla każdej lokalizacji |
| Obsługa PLN | Wypłata może wymagać innej metody |
| Wiele metod płatniczych | Warunki bonusowe trzeba dokładnie sprawdzić |
| Live casino i gry mobilne | Operator nie posiada polskiego uprawnienia do prowadzenia kasyna online |
Nasza ocena: SlotsGem ma rozbudowaną ofertę gier i płatności, ale przed depozytem szczególnie ważne jest sprawdzenie aktualnego kasjera, limitów wypłaty oraz statusu prawnego dla miejsca, z którego korzysta użytkownik.
02Alawin Casino
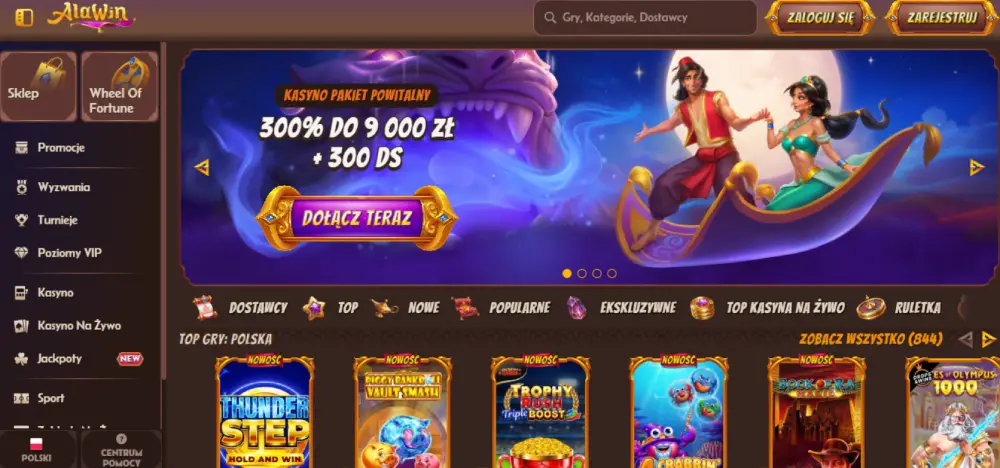
Alawin jest młodą platformą łączącą kasyno internetowe, live casino, gry typu instant oraz sportsbook. W porównaniu ze starszymi markami wyróżnia się dużą liczbą promocji i nowoczesnym interfejsem, ale przed rejestracją trzeba bardzo dokładnie sprawdzić warunki operatora oraz aktualny status regulacyjny.
W aktualnych warunkach serwisu jako podmiot prowadzący występuje spółka zarejestrowana w Kostaryce. Sama rejestracja przedsiębiorstwa w Kostaryce nie jest jednak licencją hazardową. Z tego względu Alawin nie powinno być opisywane jako „kasyno z licencją Kostaryki”.
Alawin i BLIK
BLIK jest raportowany w polskich zestawieniach jako jedna z metod dostępnych dla części użytkowników Alawin, jednak operator zaznacza w swoich warunkach, że dostępne systemy płatności zależą od tych aktualnie wyświetlanych na koncie.
Oznacza to, że przed rejestracją nie należy zakładać stałej dostępności BLIK. Po zalogowaniu trzeba otworzyć sekcję depozytów i sprawdzić:
- czy BLIK znajduje się na liście,
- minimalną wpłatę,
- maksymalny depozyt,
- walutę transakcji,
- ewentualną prowizję,
- czy metoda kwalifikuje się do wybranego bonusu.
Bonus powitalny Alawin
Aktualny formularz rejestracyjny Alawin oferuje kilka wariantów promocji. Dla klasycznego kasyna widoczny jest obecnie pakiet powitalny do 300% do 2 000 € oraz 300 darmowych spinów. Dostępne są również oddzielne promocje dla sportsbooku oraz użytkowników kryptowalut.
Nie należy jednak oceniać promocji wyłącznie na podstawie kwoty z bannera. Ogólne warunki Alawin przewidują dla standardowego bonusu depozytowego wagering 35x od sumy depozytu i bonusu, chyba że konkretna promocja stanowi inaczej.
Przykład:
- depozyt: 100 €,
- bonus: 100 €,
- podstawa obrotu: 200 €,
- wagering 35x,
- łączny wymagany obrót: 7 000 €.
To pokazuje, dlaczego procent promocji nie powinien być jedynym kryterium wyboru.
Contribution gier w Alawin
Warunki Alawin różnicują udział poszczególnych kategorii w realizacji wagering. Standardowe sloty mogą naliczać pełną wartość zakładu, podczas gdy wiele gier live, video poker czy wybrane gry specjalne zaliczają tylko część stawki.
Niektóre kategorie są całkowicie wyłączone z obrotu bonusu. Przed aktywacją promocji należy więc sprawdzić nie tylko wagering, ale również tabelę contribution.
Maksymalna stawka i ograniczenia bonusowe
Warunki operatora przewidują również ograniczenia dotyczące stylu gry podczas aktywnego bonusu. Dotyczy to między innymi maksymalnej wartości pojedynczej stawki oraz strategii uznawanych przez operatora za nadużycie promocji.
To szczególnie istotne przy większym bonusie. Naruszenie zasad może skutkować anulowaniem bonusu i powiązanych z nim wygranych.
Gry w Alawin Casino
Oferta jest podzielona na kilka dużych kategorii:
- automaty online,
- gry stołowe,
- live casino,
- baccarat,
- blackjack,
- ruletkę,
- game shows,
- gry instant,
- Plinko i crash games,
- sportsbook.
Live casino obejmuje różne warianty baccarat, ruletki oraz innych stołów z prawdziwymi krupierami. Dostępność konkretnej gry może jednak zależeć od lokalizacji użytkownika.
Wpłaty i wypłaty w Alawin
Ogólne warunki Alawin stanowią, że depozyty i wypłaty są realizowane przez metody dostępne aktualnie na stronie. Tam, gdzie jest to możliwe, operator preferuje wypłatę tym samym kanałem, którym wcześniej zasilono konto.
Jeżeli dana metoda nie obsługuje transferu wychodzącego, konieczne może być wskazanie alternatywnego sposobu wypłaty.
Operator zastrzega również możliwość określania minimalnych i maksymalnych wartości transakcji indywidualnie dla poszczególnych metod.
Czas wypłaty w Alawin
Aktualne warunki operatora wskazują, że dział finansowy może przetwarzać wniosek o wypłatę do 3 dni roboczych po jego złożeniu lub po poprzedniej zrealizowanej wypłacie, pod warunkiem zakończenia wymaganych kontroli.
Jest to czas wewnętrznego przetwarzania, a nie zawsze całkowity czas, po którym pieniądze pojawią się na rachunku użytkownika. Kolejny etap zależy od wybranej metody płatności.
KYC w Alawin
Wypłaty mogą podlegać kontroli konta i historii gry. Operator może wymagać standardowej weryfikacji tożsamości oraz dokumentów dotyczących płatności.
Przy korzystaniu z BLIK najlepiej wpłacać wyłącznie z własnego rachunku bankowego. Zmniejsza to ryzyko problemów z potwierdzeniem właściciela środków przy późniejszym cashoucie.
Na co szczególnie uważać w Alawin?
W przypadku tej platformy istotna jest nie tylko oferta bonusowa. Aktualne niezależne audyty wskazują na zastrzeżenia dotyczące warunków operatora oraz skarg związanych między innymi z wypłatami i zamykaniem kont.
Dlatego przed wpłatą należy szczególnie dokładnie przeczytać:
- General Terms and Conditions,
- regulamin konkretnej promocji,
- zasady wypłat,
- wymagania KYC,
- limity cashoutu,
- zasady odpowiedzialnej gry.
Alawin – zalety i wady
| Zalety | Wady |
|---|---|
| Duży wybór kategorii gier | Brak potwierdzonej licencji hazardowej w niezależnych rejestrach |
| Rozbudowany pakiet promocji | Warunki bonusowe są rozbudowane i wymagają dokładnej analizy |
| Live casino i sportsbook | Wypłaty mogą wymagać dodatkowej kontroli i KYC |
| Obsługa wielu metod płatności | Dostępność BLIK zależy od konta i lokalizacji |
Nasza ocena: Alawin ma rozbudowaną ofertę gier i promocji, ale pod względem regulacyjnym oraz warunków wypłat wymaga większej ostrożności niż pozostałe platformy w zestawieniu. Nie należy traktować rejestracji spółki w Kostaryce jako licencji hazardowej.
03Rolling Slots
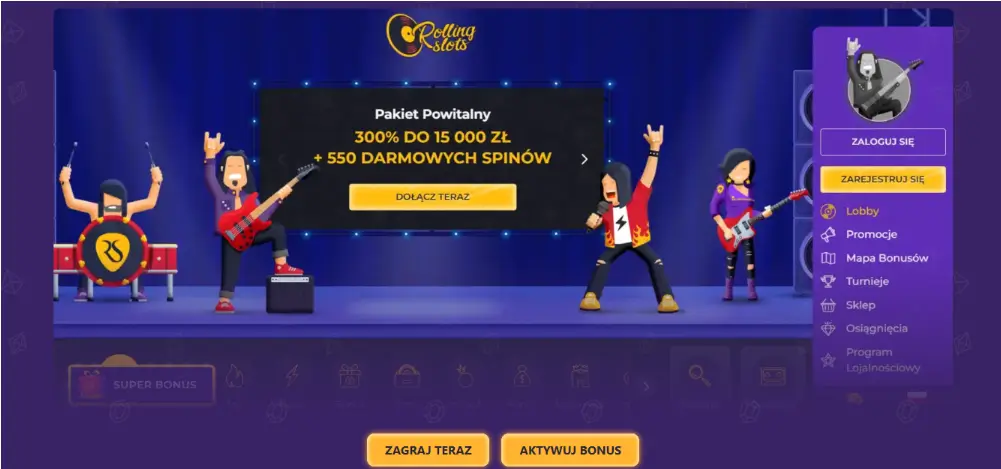
Rolling Slots działa od 2021 roku i jest prowadzony przez GBL Solutions N.V. Aktualne dane regulatora oraz niezależnych baz łączą domenę rollingslots.com z licencją Curaçao Gaming Authority OGL/2024/589/0556. Platforma wyróżnia się dużym katalogiem gier, szeroką obsługą walut oraz licznymi metodami płatności.
Dla polskiego użytkownika istotne są przede wszystkim obsługa PLN i możliwość korzystania z BLIK. Aktualne bazy metod płatniczych wymieniają BLIK wśród opcji depozytowych Rolling Slots, obok kart, e-walleti, przelewów i kryptowalut.
Rolling Slots i BLIK
Jeżeli BLIK jest dostępny dla konta, depozyt można rozpocząć bezpośrednio w kasie operatora. Użytkownik wybiera kwotę, generuje kod w swojej aplikacji bankowej i zatwierdza transakcję.
Przed wpłatą trzeba sprawdzić aktualne minimum w kasie. Poszczególne źródła publikują różne progi, co pokazuje, że wartości mogą zależeć od rynku, waluty i konkretnego systemu płatności.
Nie należy więc wpisywać do poradnika jednej kwoty jako stałej dla wszystkich użytkowników, jeżeli nie jest ona bezpośrednio widoczna w aktualnym formularzu Rolling Slots.
Metody płatności Rolling Slots
Platforma wyróżnia się szerokim wyborem kanałów finansowych. W aktualnych zestawieniach występują między innymi:
- BLIK,
- Visa,
- Mastercard,
- Skrill,
- Neteller,
- MiFinity,
- Jeton,
- Revolut,
- przelew bankowy,
- Bitcoin,
- Ethereum,
- Litecoin,
- USDT,
- USDC i inne wybrane kryptowaluty.
Nie wszystkie opcje przyjmujące depozyty są dostępne również przy wypłacie. Karty i niektóre lokalne metody mogą działać jednostronnie, podczas gdy e-wallety, przelew lub crypto pozwalają na cashout.
Gry w Rolling Slots
Najmocniejszym elementem Rolling Slots jest biblioteka gier. Aktualne bazy opisują katalog obejmujący kilka tysięcy tytułów i bardzo dużą liczbę producentów.
Na platformie występują między innymi:
- video slots,
- klasyczne automaty,
- jackpoty,
- blackjack,
- ruletka,
- baccarat,
- pokerowe gry kasynowe,
- live dealer,
- game shows,
- crash games,
- gry instant.
Wśród dostawców występują między innymi Pragmatic Play, Evolution, Play'n GO, NetEnt, BGaming, Nolimit City, Hacksaw Gaming, Red Tiger, Relax Gaming, Push Gaming oraz wielu mniejszych producentów.
Live casino w Rolling Slots
Osobna sekcja live obejmuje stoły prowadzone przez prawdziwych krupierów. Użytkownicy mogą znaleźć różne warianty blackjacka, baccarat, ruletki oraz nowoczesnych game shows.
Na telefonie transmisje live wymagają stabilnego Internetu i mogą zużywać znacznie więcej danych niż klasyczne automaty.
Bonus powitalny Rolling Slots
Rolling Slots jest znany z pakietów powitalnych rozłożonych na kilka pierwszych depozytów. Dokładna wartość bonusu i liczba darmowych spinów zmieniają się w zależności od kampanii oraz rynku.
W aktualnych recenzjach najczęściej pojawia się wagering około 45x dla części bonusów. Jest to istotny parametr, ponieważ duży nominalny bonus może wymagać znacznego obrotu przed wypłatą.
Przed aktywacją należy sprawdzić:
- czy wagering dotyczy bonusu czy sumy depozytu i bonusu,
- minimalną wpłatę,
- maksymalną stawkę,
- termin ważności,
- contribution poszczególnych gier,
- zasady darmowych spinów,
- ewentualny max cashout.
Limity wypłat Rolling Slots
Limity wypłat są jednym z parametrów, które należy dokładnie sprawdzić przed większym depozytem. Aktualne niezależne źródła wskazują stosunkowo niski dzienny limit cashoutu w porównaniu z dużymi potencjalnymi saldami gracza.
To oznacza, że nawet zatwierdzona większa wygrana może być wypłacana w kilku oddzielnych transakcjach. Przy większej kwocie całkowity czas cashoutu może więc zależeć bardziej od limitu operatora niż od szybkości samego banku lub e-walleta.
KYC w Rolling Slots
Operator może wymagać weryfikacji przed wypłatą. Standardowa kontrola może obejmować:
- dokument tożsamości,
- proof of address,
- potwierdzenie metody płatniczej,
- dodatkową kontrolę źródła środków w określonych przypadkach.
Użytkownik powinien wpłacać wyłącznie z własnego rachunku lub instrumentu płatniczego. Dotyczy to również depozytu BLIK.
Rolling Slots na urządzeniach mobilnych
Serwis jest dostosowany do przeglądarek mobilnych. Użytkownik może otworzyć kasę na telefonie, przejść do aplikacji bankowej po kod BLIK i wrócić do strony bez konieczności korzystania z komputera.
Biblioteka mobilna obejmuje zarówno automaty, jak i live casino, chociaż dokładna dostępność konkretnych tytułów zależy od urządzenia oraz kraju.
Rolling Slots – zalety i wady
| Zalety | Wady |
|---|---|
| BLIK wymieniany wśród metod depozytowych | Wypłata BLIK nie musi być dostępna |
| PLN i wiele innych walut | Limity cashoutu mogą wydłużyć wypłatę większej wygranej |
| Bardzo duży katalog gier | Część bonusów posiada wysoki wagering |
| Duży wybór e-walleti i crypto | Brak polskiej licencji kasynowej |
| Live casino i rozbudowana wersja mobilna | Warunki różnią się w zależności od rynku |
Nasza ocena: Rolling Slots ma najbardziej rozbudowaną ofertę gier i metod płatności spośród trzech analizowanych platform. Przed wpłatą trzeba jednak szczególnie sprawdzić limity wypłaty oraz aktualne warunki bonusu.
Która platforma z BLIK wypada najlepiej?
Nie ma jednej odpowiedzi dla każdego użytkownika, ponieważ trzy platformy różnią się głównymi zaletami. Rolling Slots wyróżnia się przede wszystkim katalogiem gier i liczbą metod płatności. SlotsGem oferuje szeroki wybór kasynowy oraz obsługę PLN, natomiast Alawin koncentruje się mocno na promocjach, ale wymaga największej ostrożności przy analizie regulacji i warunków.
| Priorytet | Platforma wyróżniająca się w porównaniu | Co sprawdzić przed wpłatą? |
|---|---|---|
| Duży katalog gier | Rolling Slots | Dostępność konkretnych providerów i limity wypłat |
| Duży wybór metod płatności | Rolling Slots / SlotsGem | Czy metoda obsługuje także wypłatę |
| PLN | SlotsGem / Rolling Slots | Czy transakcja rzeczywiście zostanie rozliczona bez FX |
| Rozbudowane promocje | Alawin | Wagering, max bet, contribution i max cashout |
| BLIK | SlotsGem / Rolling Slots; Alawin zależnie od kasjera | Aktualną listę metod po zalogowaniu |
| Transparentność regulacyjna | Rolling Slots ma możliwy do weryfikacji operator/licencję Curaçao | Nie mylić zagranicznej licencji z legalnością w Polsce |
Na co zwrócić uwagę przed wyborem kasyna z BLIK?
Porównanie marki powinno zakończyć się kontrolą aktualnych warunków bezpośrednio przed pierwszym depozytem. Najważniejsze pytania to:
- Czy BLIK rzeczywiście znajduje się w mojej kasie?
- Jaki jest minimalny depozyt?
- Czy rachunek kasyna może być prowadzony w PLN?
- Czy występuje przewalutowanie?
- Czy BLIK kwalifikuje się do bonusu?
- Jaki wagering posiada promocja?
- Czy obowiązuje maksymalna stawka podczas bonusu?
- Czy występuje max cashout?
- Jaką metodą można później wypłacić pieniądze?
- Jakie są dzienne i miesięczne limity wypłat?
- Czy KYC można zakończyć przed pierwszym cashoutem?
- Kto prowadzi platformę i jaki jest jej aktualny status licencyjny?
Najlepsza platforma z BLIK nie powinna być wybierana wyłącznie na podstawie największego bonusu. Znacznie ważniejsza jest pełna droga pieniędzy: szybka wpłata, jasne zasady gry, możliwa do wykonania weryfikacja oraz przewidywalna wypłata.
Kasyna z BLIK z minimalnym depozytem 1 zł, 5 zł, 10 zł i 20 zł
Wysokość minimalnego depozytu w serwisie hazardowym zależy od ustaleń operatora oraz pośrednika transakcji. Różne platformy ustalają własne progi wejścia, aby przyciągnąć użytkowników o zróżnicowanych preferencjach.
Kasyna z depozytem BLIK 1 zł
Oferty typu kasyno depozyt 1 zł BLIK zdarzają się bardzo rzadko na polskim rynku ze względu na koszty obsługi płatności. Najczęściej taki niski próg stanowi element krótkotrwałej akcji promocyjnej dla nowych użytkowników. Nieliczne portale udostępniają opcję kasyno wpłata od 1zl BLIK dla celów promocyjnych. Warto dokładnie sprawdzić regulamin, aby upewnić się, czy tak niska kwota uprawnia do odebrania premii.
Kasyna z depozytem BLIK 5 zł
Wybrane serwisy oferują opcję kasyno depozyt 5 zł BLIK, co pozwala na przetestowanie gier przy minimalnym nakładzie finansowym. Daje to szansę na sprawdzenie interfejsu oraz działania kasjera bez ryzykowania większej gotówki. Niektóre witryny udostępniają pakiet kasyno online BLIK 5 zł z myślą o początkujących. Zazwyczaj wpłata tej wysokości nie aktywuje pełnego pakietu spinów.
Kasyna z depozytem BLIK 10 zł
Wyszukiwarka internetowa często wskazuje popularne kasyno BLIK 10 zł jako opcję budżetową. Taki poziom wpłaty umożliwia uruchomienie większości dostępnych automatów bez angażowania znacznych środków. W wyselekcjonowanych serwisach opcja określana jako kasyno minimalny depozyt 10 zł BLIK pozwala przetestować działanie kasjera.
Gracze chętnie wybierają niższe progi transakcyjne ze względu na pełną kontrolę własnego budżetu. Dostępne w ofercie kasyno depozyt 10 zł BLIK ogranicza ryzyko finansowe przy zachowaniu pełnej funkcjonalności serwisu. Każda transakcja przechodzi przez standardową weryfikację mobilną w aplikacji bankowej. Próg wpłaty jaki oferuje kasyno online BLIK 10 zł stanowi elastyczne rozwiązanie dla osób początkujących.
Kasyna z depozytem BLIK 20 zł
Uniwersalnym progiem wpłaty pozostaje kasyno depozyt 20 zł BLIK. Kwota ta pozwala na swobodne uruchomienie większości automatów oraz gier stołowych. Wybierając kasyno online BLIK 20 zł, gracze zyskują dostęp do ofert promocyjnych. Transakcje realizowane są natychmiastowo bez dodatkowych opłat serwisowych. Opcja określana jako kasyno BLIK 20zl pozwala przetestować serwis przy niskim ryzyku.
Poniższe zestawienie prezentuje warunki, jakie posiada kasyno online BLIK 10 zl w porównaniu do wyższych progów. Tabela uwzględnia czas realizacji operacji, prowizje oraz parametry bonusowe. Wybrane platformy oferujące kasyno BLIK 10 zl gwarantują natychmiastowe księgowanie wpłat. Dane te ułatwiają szybkie porównanie dostępnych rozwiązań płatniczych. Wybór portalu zapewniającego kasyno BLIK 10zl zależy od indywidualnych potrzeb użytkownika.
| Kasyno | Min. depozyt BLIK | PLN | Opłaty | Czas realizacji | Bonus od depozytu |
|---|---|---|---|---|---|
| SlotsGem | 20 PLN | Tak | 0% | Natychmiast | Do 10000 USD + 750 FS |
| Alawin Casino | 10 PLN | Tak | 0% | Natychmiast | 150% do 750 EUR + 100 FS |
| Rolling Slots | 20 PLN | Tak | 0% | Natychmiast | Do 2500 EUR + 450 FS |
Jak wpłacić pieniądze do kasyna za pomocą systemu BLIK?
Każde nowoczesne kasyno online BLIK oferuje prosty interfejs przeznaczony do realizowania szybkich transakcji. Proste kroki pozwalają na błyskawiczne przesłanie środków na konto bez opóźnień. Szybka kasyno online wpłata BLIK nie wymaga podawania danych karty płatniczej.
Proces dokonywania depozytu przebiega sprawnie i można go podzielić na kilka następujących po sobie kroków:
- Wybierz sprawdzony serwis hazardowy oferujący płatności mobilne.
- Załóż konto gracza i przejdź do procesu logowania.
- Otwórz zakładkę kasjera i wybierz sekcję wpłat.
- Wskaż opcję płatności mobilnej lub odpowiedniego pośrednika.
- Wpisz kwotę depozytu dostosowaną do wymagań platformy.
- Wygeneruj kod transakcyjny w aplikacji swojego banku.
- Potwierdź operację w telefonie przy użyciu kodu PIN.
- Sprawdź stan salda na koncie gracza i rozpocznij rozgrywkę.
Wpłata pieniędzy w serwisie kasyno na BLIK wymaga zatwierdzenia płatności we własnym banku. Aplikacja mobilna wyświetla podsumowanie kwoty oraz odbiorcę transakcji przed jej finalizacją. Wygodna kasyno wpłata BLIK pozwala zaoszczędzić czas podczas zasilania portfela.
Bezpośrednia wpłata BLIK czy depozyt przez pośrednika?
Wiele witryn umożliwia kasyno depozyt BLIK bezpośrednio na stronie kasjera. Część operatorów korzysta jednak z bramki płatniczej zewnętrznego dostawcy usług. Bezpośrednie wspieranie tej metody ułatwia szybsze składanie zleceń depozytowych.
Rozważając rejestrację, sprawdź czy kasyno z wpłatą BLIK oferuje natychmiastowy transfer. Różnica polega głównie na liczbie kroków do wykonania w przeglądarce.
BLIK poprzez portfel elektroniczny lub operatora płatności
Portfele wirtualne umożliwiają transakcje, gdy kasyno z wplata BLIK działa przez pośrednika. Usługi takie jak MiFinity lub MuchBetter pozwalają na zasilenie portfela kodem mobilnym, a następnie przesłanie kapitału do kasjera. Rozwiązanie to gwarantuje dodatkową warstwę prywatności, ponieważ kasyno nie otrzymuje danych bankowych gracza.
Czy można wypłacić wygrane za pomocą BLIK?
Wpłata BLIK i wypłata środków z kasyna to dwa oddzielne procesy. To, że operator pozwala zasilić konto sześciocyfrowym kodem z aplikacji bankowej, nie oznacza automatycznie, że wygrana zostanie odesłana w identyczny sposób. Dostępne metody wypłaty zależą od infrastruktury płatniczej konkretnego kasyna, kraju gracza, waluty konta oraz przeprowadzonej weryfikacji.
Sam system BLIK oferuje kilka funkcji związanych z przesyłaniem i odbieraniem pieniędzy, między innymi Przelew na telefon BLIK oraz wypłaty gotówki z bankomatu. Są to jednak usługi bankowe BLIK, a nie gwarantowany sposób realizowania wypłat przez serwis hazardowy. Kasyno musi posiadać odpowiednią integrację płatniczą, aby wykorzystać dany kanał do transferu wychodzącego.
Dlatego jeszcze przed pierwszym depozytem warto wejść do sekcji wypłat i sprawdzić, jakie metody rzeczywiście są dostępne dla danego konta. Najważniejsze są nie tylko nazwy metod, ale również minimalna i maksymalna kwota, waluta rozliczenia, czas przetwarzania oraz wymagania dotyczące weryfikacji.
Jak wypłacić pieniądze po depozycie BLIK?
Jeżeli kasyno obsługuje BLIK wyłącznie jako metodę wpłaty, po wygranej trzeba wybrać inny kanał wypłaty. Najczęściej są to przelew bankowy, portfel elektroniczny albo kryptowaluta, jeżeli operator pozwala na korzystanie z takiej metody.
Typowy proces wygląda następująco:
- Gracz loguje się na konto i otwiera sekcję wypłat.
- Sprawdza saldo dostępne do wypłaty, a nie tylko całkowite saldo widoczne w lobby.
- Wybiera jedną z metod udostępnionych dla swojego konta.
- Podaje wymagane dane odbiorcy lub wybiera wcześniej zweryfikowane konto.
- Wpisuje kwotę mieszczącą się pomiędzy minimum a maksimum danej metody.
- Potwierdza zlecenie wypłaty.
- Operator przeprowadza wewnętrzną kontrolę konta, salda i ewentualnej weryfikacji KYC.
- Po zatwierdzeniu płatność zostaje przekazana do banku, portfela lub innego dostawcy.
Nie należy zakładać, że wybrana metoda będzie dostępna tylko dlatego, że pojawia się w innym kasynie albo jest popularna w Polsce. Lista wypłat może różnić się nawet pomiędzy użytkownikami tego samego operatora ze względu na kraj, walutę i historię użytych metod płatności.
Wpłata BLIK a zasada wypłaty tą samą metodą
Operatorzy często dążą do tego, aby pieniądze wracały na ten sam instrument płatniczy, z którego pochodził depozyt. Wynika to między innymi z procedur bezpieczeństwa i przeciwdziałania praniu pieniędzy.
Przy BLIK nie zawsze można zastosować tę zasadę dosłownie. Jeżeli bramka wykorzystana przy depozycie nie obsługuje wypłat, kasyno może poprosić o wskazanie alternatywnego, zweryfikowanego rachunku bankowego lub innej dostępnej metody.
W takiej sytuacji operator może dodatkowo zażądać potwierdzenia, że rachunek docelowy należy do tej samej osoby, która zarejestrowała konto w kasynie. Nie powinno się podawać konta bankowego partnera, znajomego ani członka rodziny tylko po to, aby przyspieszyć transfer.
Najpopularniejsze metody wypłaty po wpłacie BLIK
| Metoda | Czy może służyć do wypłaty? | Co sprawdzić? |
|---|---|---|
| Przelew bankowy | Tak, jeśli operator go udostępnia | IBAN, właściciela rachunku, walutę, minimum i czas realizacji |
| Portfel elektroniczny | Tak, w zależności od kasyna | Czy portfel musi zostać wcześniej użyty lub zweryfikowany |
| Kryptowaluta | Tak, jeśli znajduje się w kasie | Sieć blockchain, adres, minimum i opłatę sieciową |
| Karta płatnicza | Zależy od operatora i emitenta | Czy karta obsługuje transfer zwrotny |
| BLIK / transfer powiązany z BLIK | Tylko jeśli operator wyraźnie go oferuje | Czy metoda widnieje również w sekcji wypłat, nie tylko depozytów |
Najważniejsza zasada jest prosta: informacja „kasyno akceptuje BLIK” opisuje przede wszystkim dostępność metody w kasie płatniczej. Nie przesądza jeszcze o tym, że BLIK pojawi się po stronie wypłat.
Przelew bankowy po depozycie BLIK
Przelew na własny rachunek bankowy jest jednym z najbardziej naturalnych rozwiązań, gdy kanał wykorzystany do wpłaty nie pozwala na wykonanie transferu zwrotnego. Operator może wymagać numeru IBAN, nazwy banku, danych właściciela rachunku, a przy przelewach międzynarodowych również kodu BIC lub SWIFT.
Dane rachunku powinny być zgodne z danymi podanymi podczas rejestracji. Jeżeli kasyno nie może automatycznie potwierdzić własności konta, może poprosić o wyciąg bankowy lub dokument zawierający imię i nazwisko oraz numer rachunku.
Sam czas bankowego transferu należy oddzielić od czasu potrzebnego kasynu na zaakceptowanie wypłaty. Nawet szybki przelew nie pomoże, jeżeli zlecenie przez wiele godzin pozostaje w statusie „pending” lub „processing”.
Czas przetwarzania a czas otrzymania pieniędzy
Przy analizie szybkości wypłat występują dwa różne etapy:
- czas przetwarzania przez kasyno – okres od złożenia zlecenia do jego zatwierdzenia przez dział finansowy;
- czas rozliczenia płatności – okres od wysłania pieniędzy przez kasyno do zaksięgowania ich przez bank, portfel lub sieć blockchain.
Jeżeli operator reklamuje „szybką” albo „natychmiastową” wypłatę, warto sprawdzić, którego etapu dotyczy ta informacja. Transfer może być technicznie natychmiastowy po zatwierdzeniu, ale samo zatwierdzenie może wymagać kontroli konta, bonusu albo dokumentów.
Przykładowo jedno z kasyn dostępnych w naszym zestawieniu, Fireball, podaje w aktualnym regulaminie, że standardowo przetwarza wypłaty w ciągu 3–5 dni roboczych. Jednocześnie operator zastrzega, że pierwsza wypłata wymaga pełnej weryfikacji konta. Dokładny termin należy więc zawsze sprawdzać bezpośrednio w kasie konkretnego serwisu.
Dlaczego pierwsza wypłata może trwać dłużej?
Pierwsza wypłata jest często momentem, w którym operator przeprowadza pełną weryfikację konta. Nawet jeśli wcześniejszy depozyt BLIK został zaakceptowany w kilka sekund, nie oznacza to zakończenia procedury KYC.
Kasyno może sprawdzić między innymi:
- imię i nazwisko gracza,
- datę urodzenia,
- adres zamieszkania,
- dokument tożsamości,
- własność rachunku bankowego,
- własność użytej metody płatniczej,
- źródło środków w przypadkach wymagających dodatkowej kontroli AML.
Najczęściej wykorzystywane dokumenty to dowód osobisty lub paszport, potwierdzenie adresu oraz dokument bankowy pokazujący dane właściciela rachunku. Zakres wymaganych materiałów zależy od operatora i poziomu weryfikacji.
Czy wpłata BLIK zastępuje weryfikację KYC?
Nie. Autoryzacja BLIK potwierdza konkretną operację w aplikacji bankowej, ale nie zastępuje procedury identyfikacji prowadzonej przez operatora kasyna.
To dwie oddzielne czynności. Bank potwierdza, że użytkownik autoryzował płatność, natomiast kasyno musi ustalić, czy konto gracza, dane osobowe oraz metoda wypłaty spełniają jego wymogi regulaminowe i procedury bezpieczeństwa.
Dlatego możliwy jest scenariusz, w którym depozyt został wykonany bez przesyłania żadnych dokumentów, ale przy pierwszym zleceniu wypłaty pojawia się prośba o dowód tożsamości i potwierdzenie rachunku.
Minimalna kwota wypłaty
Minimalny depozyt nie powinien być mylony z minimalną wypłatą. Kasyno może przyjąć niewielką wpłatę przez BLIK, a jednocześnie wymagać wyższej kwoty przy zleceniu transferu wychodzącego.
Przykładowo użytkownik może zasilić konto kwotą 20 zł, lecz konkretna metoda wypłaty może mieć minimum 50, 100 lub więcej złotych. Nie oznacza to, że takie wartości obowiązują we wszystkich kasynach – każda metoda ma własne limity ustalane przez operatora i dostawcę płatności.
Przed wpłatą warto więc sprawdzić oba parametry:
- minimum depozytu BLIK,
- minimum późniejszej wypłaty dostępną metodą.
Jest to szczególnie ważne dla osób wpłacających niewielkie kwoty. Saldo może być dodatnie, ale nadal zbyt małe, aby zlecić wypłatę wybraną metodą.
Maksymalna wypłata i limity dzienne, tygodniowe lub miesięczne
Poza minimum operator może stosować również maksymalne limity wypłat. Ograniczenie może dotyczyć jednej transakcji, jednego dnia, tygodnia albo miesiąca.
Przykładowo saldo 20 000 zł nie musi oznaczać możliwości przesłania całej kwoty jednym zleceniem. Jeżeli metoda lub konto ma niższy limit, wypłata może zostać rozdzielona na kilka transakcji.
Limity mogą różnić się również w zależności od statusu gracza. Niektóre programy VIP przewidują wyższe pułapy wypłat, ale warunki te należy sprawdzać bezpośrednio w regulaminie operatora.
Wypłata przy aktywnym bonusie
Jedną z najczęstszych przyczyn problemów z wypłatą jest aktywny bonus. Jeżeli wagering nie został zakończony, zlecenie transferu może spowodować anulowanie promocji albo usunięcie środków powiązanych z bonusem.
Przed wypłatą należy sprawdzić:
- czy bonus nadal jest aktywny,
- ile obrotu pozostało do wykonania,
- ile wynosi saldo rzeczywiste,
- ile wynosi saldo bonusowe,
- czy wygrane z darmowych spinów nadal podlegają wagering,
- czy promocja posiada limit max cashout.
Całkowite saldo widoczne na górze strony nie zawsze jest równe kwocie dostępnej do wypłaty. Najbardziej miarodajne jest pole określane jako saldo rzeczywiste, withdrawable balance lub jego odpowiednik.
Co oznacza pending withdrawal?
Status „pending” oznacza, że zlecenie zostało przyjęte, ale nie zostało jeszcze ostatecznie wysłane do dostawcy płatności. W tym czasie operator może sprawdzać dokumenty, historię wpłat, wymagania bonusowe oraz zgodność danych.
Niektóre kasyna pozwalają anulować oczekującą wypłatę i zwrócić środki na saldo gracza. Sama możliwość cofnięcia zlecenia nie oznacza problemu technicznego. Jeżeli jednak celem użytkownika jest wypłata pieniędzy, ponowne przeznaczenie ich na grę zwiększa ryzyko utraty środków.
Dlaczego kasyno może wstrzymać wypłatę?
Zlecenie nie zawsze zostaje wysłane natychmiast. Najczęstsze powody wymagające dodatkowej kontroli to:
- nieukończona weryfikacja KYC,
- niezgodność danych właściciela rachunku z kontem gracza,
- aktywne wymagania bonusowe,
- nieosiągnięte minimum wypłaty,
- błędny numer IBAN lub inne dane odbiorcy,
- brak potwierdzenia własności metody płatniczej,
- zlecenie metody niedostępnej dla danego kraju lub waluty,
- dodatkowa kontrola bezpieczeństwa lub AML,
- próba przesłania pieniędzy na rachunek osoby trzeciej.
W przypadku odrzucenia wypłaty warto najpierw sprawdzić komunikat w historii transakcji oraz wiadomości e-mail od działu finansowego. Ponowne składanie identycznego zlecenia bez usunięcia przyczyny zwykle nie rozwiązuje problemu.
Weryfikacja rachunku bankowego
Jeśli wygrana ma zostać przesłana przelewem bankowym, operator może poprosić o dokument potwierdzający, że rachunek należy do właściciela konta gracza.
Dokument powinien zwykle umożliwiać identyfikację:
- imienia i nazwiska właściciela,
- numeru rachunku lub IBAN,
- nazwy banku,
- daty dokumentu, jeśli operator tego wymaga.
Nie należy przesyłać większej ilości danych niż wymaga procedura. Jeżeli support prosi o konkretny dokument, najlepiej korzystać z bezpiecznego panelu weryfikacyjnego dostępnego na koncie zamiast wysyłać wrażliwe materiały przez przypadkowe kanały komunikacji.
Wypłata na portfel elektroniczny
Portfele elektroniczne mogą stanowić alternatywę dla przelewu bankowego, jeśli kasyno obsługuje je po stronie wypłat. Operator może jednak wymagać wcześniejszego potwierdzenia właściciela konta portfela.
Przed wyborem tej metody należy sprawdzić nie tylko czas przelewu z kasyna do portfela, ale również późniejszy koszt i czas przesłania pieniędzy z portfela na konto bankowe. Dwa szybkie etapy mogą łącznie okazać się mniej korzystne niż pojedynczy przelew bankowy, jeżeli pośrednik pobiera dodatkowe prowizje.
Wypłata w kryptowalucie po depozycie BLIK
Niektóre kasyna pozwalają wypłacać środki w kryptowalutach nawet wtedy, gdy wcześniejszy depozyt został wykonany inną metodą. Nie jest to jednak reguła. Zmiana kanału płatniczego może wymagać dodatkowej weryfikacji.
Przy wypłacie kryptowaluty szczególnie ważne są dwa elementy: adres portfela oraz właściwa sieć blockchain. Wysłanie środków na nieprawidłowy adres albo przez niewłaściwą sieć może prowadzić do trwałej utraty pieniędzy.
Do czasu wypłaty należy również doliczyć czas potrzebny na zatwierdzenie zlecenia przez kasyno. Szybka sieć blockchain nie oznacza automatycznie natychmiastowej wypłaty, jeżeli operator wcześniej przeprowadza kontrolę transakcji.
Opłaty za wypłatę po depozycie BLIK
Brak prowizji przy wpłacie BLIK nie gwarantuje darmowej wypłaty. Koszt może pojawić się na innym etapie całego procesu.
Możliwe źródła kosztów obejmują:
- opłatę pobieraną przez kasyno za określoną metodę,
- prowizję operatora portfela elektronicznego,
- koszt międzynarodowego przelewu bankowego,
- spread lub opłatę za przewalutowanie,
- opłatę sieciową przy kryptowalucie.
Najlepiej porównywać kwotę zleconą w kasynie z kwotą, która faktycznie trafi na konto odbiorcy. Pozwala to uwzględnić koszty, które nie zawsze są widoczne przy samym przycisku „Wypłać”.
PLN a wypłata w EUR lub innej walucie
Jeżeli konto kasynowe jest prowadzone w PLN i wypłata również trafia na rachunek złotówkowy, ryzyko przewalutowania jest mniejsze. Problemy pojawiają się, gdy saldo, metoda wypłaty albo rachunek odbiorcy korzystają z różnych walut.
Przy takim transferze warto sprawdzić:
- w jakiej walucie operator wysyła środki,
- kto dokonuje przewalutowania,
- jaki kurs jest stosowany,
- czy bank pobiera dodatkową opłatę za przelew zagraniczny.
Przykładowo wypłata podana na koncie jako 500 zł może zostać najpierw przeliczona na EUR, a następnie ponownie na PLN przez bank odbiorcy. Podwójne przewalutowanie może zmniejszyć końcową kwotę nawet wtedy, gdy samo kasyno opisuje wypłatę jako bezpłatną.
Zwrot depozytu a wypłata wygranej
Zwrot wpłaconych środków nie jest tym samym co wypłata wygranej. Refund dotyczy zwrotu wcześniejszej transakcji, podczas gdy withdrawal obejmuje środki dostępne na koncie gracza po rozliczeniu gry.
W przypadku zwrotu operator może próbować odesłać pieniądze tą samą metodą, którą wykonano depozyt. Jeżeli dana metoda nie obsługuje zwrotu lub transferu wychodzącego, możliwy jest alternatywny zweryfikowany rachunek bankowy.
Warunki refundu, limit czasowy oraz wymagane dokumenty powinny być opisane osobno w polityce konkretnego kasyna.
Jak przygotować konto przed pierwszą wypłatą?
Najwięcej opóźnień można uniknąć jeszcze zanim zostanie złożone pierwsze zlecenie. Praktyczna lista kontrolna obejmuje:
- podanie prawdziwych i aktualnych danych przy rejestracji,
- korzystanie wyłącznie z własnych metod płatniczych,
- ukończenie KYC, jeśli operator umożliwia wcześniejszą weryfikację,
- sprawdzenie salda rzeczywistego i bonusowego,
- zakończenie lub świadome anulowanie aktywnej promocji,
- sprawdzenie minimum i maksimum wypłaty,
- wybór metody dostępnej dla kraju i waluty konta,
- upewnienie się, że numer IBAN, portfel lub adres crypto są poprawne,
- sprawdzenie prowizji oraz możliwego przewalutowania.
Przykład wypłaty po depozycie BLIK
Załóżmy, że gracz wpłacił 100 zł kodem BLIK i nie korzystał z bonusu. Po zakończeniu gry jego saldo dostępne do wypłaty wynosi 260 zł. BLIK widnieje w kasie wyłącznie po stronie depozytów, natomiast dostępna jest wypłata przelewem bankowym od 100 zł.
Użytkownik wybiera przelew, podaje własny zweryfikowany rachunek i zleca 260 zł. Kasyno najpierw sprawdza konto i, jeżeli jest to pierwsza wypłata, może poprosić o KYC. Dopiero po zatwierdzeniu zlecenia rozpoczyna się właściwy transfer bankowy.
W takim scenariuszu czas od kliknięcia „Wypłać” do otrzymania środków nie zależy wyłącznie od szybkości banku. Obejmuje również wewnętrzne przetwarzanie zlecenia przez kasyno.
Co zrobić, gdy wypłata się opóźnia?
Najpierw należy sprawdzić status transakcji w panelu użytkownika. Jeżeli zlecenie nadal oczekuje na zatwierdzenie, warto sprawdzić pocztę elektroniczną i sekcję dokumentów – operator mógł wysłać prośbę o dodatkową weryfikację.
Jeżeli status wskazuje, że wypłata została już wysłana, przydatne jest uzyskanie od supportu identyfikatora płatności lub innego potwierdzenia transferu. Przy przelewie bankowym może to pomóc bankowi w zlokalizowaniu operacji.
Kontaktując się z obsługą, warto przygotować:
- numer lub identyfikator wypłaty,
- datę zlecenia,
- kwotę,
- wybraną metodę,
- aktualny status transakcji,
- informację, czy KYC został już zaakceptowany.
Nie należy przesyłać kodu BLIK użytego przy wcześniejszym depozycie. Jest to jednorazowy kod służący do rozpoczęcia konkretnej płatności i nie jest potrzebny do identyfikacji późniejszej wypłaty.
Jak ocenić wypłacalne kasyno z BLIK?
Dobre kasyno z obsługą BLIK powinno jasno informować nie tylko o sposobie wpłaty, ale również o całej drodze późniejszej wypłaty. Sama szybkość depozytu nie ma dużej wartości, jeżeli zasady odbioru pieniędzy są niejasne.
Przed wyborem operatora warto sprawdzić pięć elementów:
| Kryterium | Co powinno być jasne? |
|---|---|
| Metody wypłaty | Jakie kanały są dostępne po depozycie BLIK |
| KYC | Jakie dokumenty mogą być wymagane przed pierwszą wypłatą |
| Limity | Minimalna i maksymalna wartość transferu |
| Czas | Osobno czas akceptacji kasyna i czas transferu |
| Koszty | Opłaty, przewalutowanie i prowizje pośredników |
Najbardziej przejrzyste serwisy pokazują te informacje bezpośrednio w kasie lub regulaminie. Dzięki temu gracz może jeszcze przed wpłatą BLIK ustalić, jak później odbierze środki, zamiast szukać odpowiedniej metody dopiero po wygranej.
Opłaty i czas przetwarzania transakcji BLIK
Płatność BLIK w kasynie jest zwykle jedną z najszybszych metod zasilenia konta, ponieważ autoryzacja odbywa się bezpośrednio w aplikacji mobilnej banku. Nie oznacza to jednak, że każda transakcja ma identyczny koszt, limit i czas realizacji. Ostateczne warunki zależą jednocześnie od banku użytkownika, ustawień BLIK, operatora kasyna, dostawcy bramki płatniczej oraz waluty konta.
Przed wykonaniem depozytu warto rozdzielić trzy kwestie: koszt samej usługi BLIK, ewentualną prowizję kasyna lub pośrednika oraz koszty wynikające z przewalutowania. Transakcja opisana jako „bezpłatna” może być bez prowizji za BLIK, ale nadal generować koszt, jeżeli konto gracza jest prowadzone w EUR, USD lub innej walucie.
Ile trwa depozyt złożony systemem BLIK?
Standardowa wpłata BLIK jest autoryzowana w czasie rzeczywistym. Gracz wybiera metodę w kasie, wpisuje sześciocyfrowy kod wygenerowany w aplikacji bankowej, a następnie zatwierdza wyświetloną transakcję.
Po prawidłowej autoryzacji bank przekazuje informację do systemu płatniczego, a następnie do operatora lub jego integratora. W normalnych warunkach środki mogą pojawić się na saldzie kasyna praktycznie natychmiast albo po kilku–kilkunastu sekundach.
Nie należy jednak traktować każdej różnicy kilku minut jako utraty pieniędzy. Pomiędzy bankiem a kontem gracza może działać dodatkowy operator płatności, który musi przekazać status transakcji do systemu kasyna.
| Etap | Typowy przebieg | Co może wpłynąć na czas? |
|---|---|---|
| Generowanie kodu BLIK | Natychmiast w aplikacji bankowej | Brak internetu, problem z aplikacją lub czasowa niedostępność BLIK |
| Wpisanie kodu w kasie | Kod należy wykorzystać przed jego wygaśnięciem | Zbyt długie oczekiwanie lub błędnie wpisane cyfry |
| Autoryzacja | Potwierdzenie operacji w aplikacji bankowej | Brak akceptacji, niewystarczające saldo lub limit bankowy |
| Przekazanie płatności | Zwykle w czasie rzeczywistym | Pośrednik płatniczy lub chwilowa awaria techniczna |
| Aktualizacja salda kasyna | Najczęściej od razu po potwierdzeniu | Opóźnienie synchronizacji systemu operatora |
Jak długo ważny jest kod BLIK?
Kod BLIK składa się z sześciu cyfr i jest jednorazowy. Zgodnie z informacjami operatora systemu pozostaje ważny przez 2 minuty. Po upływie tego czasu kod wygasa i do rozpoczęcia kolejnej transakcji należy wygenerować nowy.
Krótki czas ważności jest elementem bezpieczeństwa. Kod przeznaczony dla jednej operacji nie powinien być zapisywany ani wykorzystywany przy kolejnej płatności. Jeżeli użytkownik rozpocznie depozyt, ale nie zdąży go zatwierdzić, bezpieczniej jest rozpocząć procedurę ponownie z nowym kodem.
W aplikacji bankowej przed autoryzacją należy zawsze sprawdzić dane operacji, przede wszystkim kwotę oraz odbiorcę. Samo wygenerowanie kodu nie powoduje jeszcze pobrania pieniędzy z rachunku.
Czy kasyno pobiera opłatę za płatność BLIK?
Nie istnieje jedna wspólna prowizja BLIK obowiązująca wszystkich użytkowników. Oficjalny operator systemu wskazuje, że informacje o cenach korzystania z BLIK znajdują się w tabeli opłat i prowizji konkretnego banku.
Osobno należy sprawdzić warunki kasyna. Operator może nie pobierać żadnej opłaty za depozyt, ale transakcja może być obsługiwana przez zewnętrzną bramkę płatniczą, dla której obowiązują własne zasady.
Potencjalny koszt depozytu może pochodzić z kilku miejsc:
- opłaty bankowej wynikającej z taryfy rachunku,
- prowizji pobieranej przez kasyno,
- prowizji zewnętrznego operatora płatności,
- przewalutowania między PLN a walutą konta gracza,
- różnicy kursowej zastosowanej przez bank lub dostawcę płatności.
Dlatego najlepszym sposobem oceny kosztu jest porównanie kwoty zatwierdzanej w aplikacji z kwotą, która rzeczywiście zostanie dodana do salda kasyna.
Przykład rzeczywistego kosztu depozytu
Załóżmy, że gracz chce wpłacić równowartość 100 zł. Jeżeli rachunek bankowy i konto kasyna są prowadzone w PLN, a żadna ze stron nie pobiera prowizji, obciążenie rachunku powinno odpowiadać kwocie dodanej do salda.
Inaczej wygląda sytuacja przy koncie kasynowym w EUR. Kwota w PLN musi zostać przeliczona na euro według kursu banku, operatora lub bramki płatniczej. Jeżeli późniejsza wypłata ponownie zostanie przeliczona z EUR na PLN, gracz może ponieść koszt wymiany waluty dwukrotnie.
| Scenariusz | Możliwy koszt | Co sprawdzić? |
|---|---|---|
| PLN → PLN | Zwykle najprostsze rozliczenie | Czy kasyno lub pośrednik pobiera prowizję |
| PLN → EUR | Kurs wymiany lub spread | Kto wykonuje przewalutowanie |
| PLN → inna waluta | Kurs i możliwa dodatkowa marża | Kwotę końcową przed zatwierdzeniem |
| Depozyt przez pośrednika | Możliwa dodatkowa prowizja | Regulamin operatora płatności |
Przewalutowanie przy depozycie BLIK
Polski interfejs kasyna oraz możliwość wpłaty BLIK nie gwarantują, że konto jest rozliczane w złotych. Przed depozytem należy sprawdzić walutę wybraną podczas rejestracji oraz walutę wyświetlaną w formularzu płatniczym.
Jeżeli depozyt zostaje pobrany w PLN, a saldo kasyna prowadzone jest w EUR, po drodze występuje przeliczenie. Istotne jest wtedy nie tylko oficjalne notowanie waluty, ale kurs rzeczywiście zastosowany do transakcji.
Przykładowo gracz zatwierdzający obciążenie w wysokości 200 zł powinien sprawdzić, ile EUR zostanie rzeczywiście zaksięgowane. Dwie bramki płatnicze mogą zastosować różne kursy nawet dla identycznej kwoty początkowej.
Przy częstych wpłatach niewielka różnica kursowa może mieć większe znaczenie niż przy pojedynczej transakcji, dlatego korzystniejsze jest porównywanie rzeczywistej kwoty końcowej zamiast samej informacji „0% prowizji”.
Limity BLIK w banku a limity kasyna
Jedna transakcja musi spełniać jednocześnie warunki banku i operatora kasyna. Są to dwa niezależne zestawy limitów.
Bank określa, jaką wartość transakcji BLIK klient może wykonać. Kasyno ustala natomiast minimalną i maksymalną kwotę depozytu akceptowaną przez jego system płatniczy.
Możliwa jest więc sytuacja, w której kasyno pozwala wpłacić 2 000 zł, ale aktualny limit użytkownika w aplikacji bankowej wynosi 500 zł. Transakcja na 1 000 zł zostanie wtedy zatrzymana przez bank niezależnie od limitów kasyna.
Możliwy jest także odwrotny przypadek. Bank pozwala wykonać płatność na kilka tysięcy złotych, ale operator ustawił maksymalny depozyt BLIK na niższym poziomie. Formularz kasyna nie przyjmie wtedy wyższej wartości.
Jakie rodzaje limitów mogą obowiązywać?
W zależności od banku użytkownik może spotkać kilka różnych ograniczeń:
- dzienny limit wartości wszystkich transakcji BLIK,
- osobny limit płatności internetowych BLIK,
- limit liczby transakcji wykonanych w ciągu dnia,
- limit pojedynczej operacji,
- osobny limit wypłat gotówki kodem BLIK,
- osobny limit Przelewów na telefon BLIK.
Te wartości nie są jednakowe we wszystkich bankach. Polski Standard Płatności wskazuje wprost, że limity ilościowe oraz kwotowe są ustalane indywidualnie przez poszczególne banki.
Przykład limitów BLIK w banku
Dobrym przykładem jest ING Bank Śląski. Bank pozwala użytkownikowi ustawić łączny dzienny limit płatności kodem BLIK w internecie, sklepach oraz wypłat gotówki. Aktualnie podstawowy limit można zmieniać w zakresie od 0 do 10 000 zł, a w ramach tej wartości ustalać dodatkowe ograniczenia dotyczące płatności internetowych i bankomatów.
Nie oznacza to, że takie same wartości obowiązują w PKO BP, mBanku, Santanderze czy Pekao. Każdy bank stosuje własne ustawienia, dlatego przed większą wpłatą należy sprawdzić aktualny limit bezpośrednio w aplikacji.
Limit jednej transakcji a limit dzienny
Limit pojedynczej operacji i dzienny limit BLIK nie muszą oznaczać tego samego. Użytkownik może mieć możliwość wykonania pojedynczej płatności na określoną kwotę, ale wcześniejsze operacje wykonane tego samego dnia mogą zmniejszyć pozostały dostępny limit.
Przykład:
- dzienny limit BLIK: 1 000 zł,
- wcześniejsze kwalifikowane transakcje: 650 zł,
- pozostały limit: 350 zł.
Jeżeli użytkownik spróbuje później wpłacić do kasyna 500 zł, transakcja może zostać odrzucona mimo wystarczających środków na rachunku. Problemem nie jest wtedy saldo, lecz wykorzystany dzienny limit.
Czy można zmienić limit BLIK?
W wielu bankach limit można zmieniać samodzielnie w bankowości mobilnej lub internetowej. Przykładowo PKO BP umożliwia obecnie zarządzanie limitami płatności BLIK bezpośrednio w aplikacji IKO. ING również pozwala ustalać limity BLIK w ustawieniach usługi.
Samo istnienie wysokiego maksymalnego limitu bankowego nie oznacza jednak, że warto ustawiać go na najwyższym poziomie. Limit techniczny określa tylko maksymalną możliwość wykonania operacji. Nie powinien zastępować indywidualnego budżetu przeznaczonego na hazard.
Minimalny depozyt BLIK w kasynie
Po stronie kasyna jednym z najważniejszych parametrów jest minimalna wartość wpłaty. Może ona różnić się pomiędzy operatorami, a nawet pomiędzy metodami dostępnymi w tym samym serwisie.
Kasyno może przykładowo pozwalać na:
- depozyt BLIK od 10 zł,
- przelew bankowy od 20 zł,
- wpłatę kartą od 40 zł.
Są to jedynie przykładowe wartości pokazujące sposób działania różnych progów. Aktualne minimum należy zawsze odczytać bezpośrednio w kasie konkretnego operatora.
Trzeba również pamiętać, że minimum samego depozytu i minimum bonusowe mogą się różnić. Jeżeli BLIK pozwala wpłacić 20 zł, ale promocja wymaga minimum 100 zł, transakcja 20 zł może zostać poprawnie zaksięgowana bez aktywacji bonusu.
Maksymalny depozyt BLIK
Kasyno może również ograniczać maksymalną wartość jednej transakcji. Limit ten nie musi być związany z limitem bankowym użytkownika.
Przykładowo bank może pozwalać na transakcję 5 000 zł, podczas gdy formularz depozytu kasyna przyjmuje przez BLIK maksymalnie 2 000 zł. W takiej sytuacji zwiększenie limitu w aplikacji bankowej nie zmieni ograniczenia operatora.
Przy większych kwotach należy więc sprawdzić oba poziomy:
- limit płatności BLIK ustawiony w banku,
- maksymalny depozyt wyświetlany w kasie.
Dlaczego depozyt może zostać odrzucony mimo pieniędzy na koncie?
Wystarczające saldo rachunku nie gwarantuje, że każda płatność zostanie zaakceptowana. Powodem odmowy może być limit albo warunek techniczny niezwiązany bezpośrednio z ilością pieniędzy.
Najczęstsze przyczyny obejmują:
- przekroczony dzienny limit BLIK,
- zbyt niski limit dla płatności internetowych,
- kwotę niższą niż minimum kasyna,
- kwotę wyższą niż maksimum operatora,
- wygasły kod BLIK,
- błędnie wpisany kod,
- brak zatwierdzenia operacji w aplikacji,
- niewystarczające środki na rachunku,
- chwilową niedostępność banku lub operatora płatności,
- odrzucenie operacji przez system bezpieczeństwa banku.
Szczegółowo opisujemy problemy z nieudanymi transakcjami w dalszej części poradnika.
Co oznacza płatność BLIK w statusie oczekującym?
Po autoryzacji może sporadycznie wystąpić sytuacja, w której bank pokazuje prawidłową operację, ale saldo kasyna jeszcze się nie zmieniło. Nie zawsze oznacza to, że transakcja została utracona.
Status płatności może przechodzić pomiędzy systemem bankowym, procesorem płatności i operatorem kasyna. Jeżeli jeden z systemów nie otrzyma natychmiastowego potwierdzenia, konto gracza może zostać zaktualizowane z opóźnieniem.
W takiej sytuacji nie warto od razu wykonywać drugiego identycznego depozytu. Najpierw należy sprawdzić historię rachunku i historię transakcji w kasynie, aby uniknąć podwójnej wpłaty.
Opłata stała a opłata procentowa
Jeżeli pośrednik pobiera prowizję, sposób jej naliczania może znacząco wpływać na małe depozyty. Stała opłata jest proporcjonalnie bardziej odczuwalna przy niewielkich kwotach.
Przykład hipotetyczny:
| Depozyt | Stała opłata 2 zł | Rzeczywisty udział kosztu |
|---|---|---|
| 20 zł | 2 zł | 10% |
| 50 zł | 2 zł | 4% |
| 100 zł | 2 zł | 2% |
| 500 zł | 2 zł | 0,4% |
Przy prowizji procentowej zależność wygląda inaczej. Opłata 2% od depozytu 100 zł wynosi 2 zł, natomiast od 500 zł – 10 zł. Jeżeli stosowane są jednocześnie minimum prowizji oraz stawka procentowa, trzeba uwzględnić oba warunki.
Warto również ustalić, czy prowizja jest dodawana do obciążenia rachunku, czy odejmowana od kwoty trafiającej na saldo kasyna. Depozyt 100 zł plus 3 zł prowizji daje obciążenie 103 zł. Depozyt 100 zł pomniejszony o 3 zł kosztu daje natomiast tylko 97 zł na koncie gracza.
Wpływ opłat na bonus depozytowy
Przy aktywacji bonusu ważna jest kwota uznana przez kasyno jako kwalifikowany depozyt. Jeżeli promocja wymaga minimum 100 zł, a po odjęciu ewentualnej prowizji na konto trafia tylko 97 zł, może pojawić się problem z osiągnięciem wymaganego progu.
Nie wszystkie systemy rozliczają prowizję w taki sposób, dlatego przed wpłatą należy sprawdzić, czy promocja bierze pod uwagę kwotę zleconą, kwotę zaksięgowaną czy inną wartość określoną w regulaminie.
Czy BLIK jest szybszy od karty i przelewu bankowego?
Pod względem samego zasilenia konta BLIK należy do metod działających w czasie rzeczywistym. Tradycyjny przelew może wymagać zaksięgowania bankowego, natomiast karta i niektóre portfele elektroniczne również potrafią zasilać saldo niemal natychmiast.
Nie powinno się jednak oceniać metody wyłącznie na podstawie szybkości depozytu. Dla gracza równie istotne są późniejsza wypłata, prowizje, waluta rachunku, bonusy i dostępne limity.
| Kryterium | BLIK | Co należy zweryfikować? |
|---|---|---|
| Szybkość depozytu | Zwykle bardzo szybka | Czy saldo zostało faktycznie zaksięgowane |
| Dane karty | Nie są potrzebne do płatności kodem | Kwotę i odbiorcę przed autoryzacją |
| Limit | Zależny od banku | Limit dzienny i internetowy |
| Minimum kasyna | Zależne od operatora | Kwotę pokazaną w kasie |
| Prowizja | Nie ma jednej wspólnej stawki | Tabelę opłat banku i regulamin kasyna |
| Przewalutowanie | Możliwe przy koncie innym niż PLN | Kurs i kwotę końcową |
| Bonus | Zależny od regulaminu promocji | Minimalny kwalifikowany depozyt |
Co sprawdzić przed zatwierdzeniem depozytu BLIK?
Krótka kontrola przed każdą transakcją pozwala uniknąć większości problemów z limitami i kosztami. Przed zatwierdzeniem płatności warto sprawdzić:
- czy BLIK jest aktywny w aplikacji bankowej,
- aktualne saldo rachunku,
- dzienny limit BLIK,
- limit płatności internetowych,
- minimalny i maksymalny depozyt w kasynie,
- walutę konta gracza,
- ewentualny kurs przewalutowania,
- prowizję operatora lub pośrednika,
- minimalny depozyt wymagany przez aktywny bonus,
- kwotę oraz odbiorcę wyświetlone w aplikacji przed autoryzacją.
Po zakończeniu operacji warto zachować jej identyfikator w historii bankowej do momentu, gdy środki pojawią się na saldzie kasyna. W razie problemu numer transakcji, dokładna kwota oraz data mają znacznie większą wartość przy kontakcie z obsługą niż wykorzystany wcześniej kod BLIK.
Podsumowanie kosztów i limitów BLIK
BLIK może pozwalać na szybkie zasilenie konta bez wpisywania danych karty, ale przed płatnością nadal trzeba sprawdzić warunki finansowe po obu stronach transakcji. Bank ustala własne limity i zasady korzystania z usługi, natomiast kasyno określa minimum, maksimum, walutę i ewentualne opłaty związane z depozytem.
Najkorzystniejszy scenariusz to depozyt z rachunku PLN na konto kasynowe prowadzone w PLN, bez dodatkowej prowizji oraz bez przewalutowania. Jeżeli w procesie pojawia się inna waluta lub zewnętrzny pośrednik, przed zatwierdzeniem należy sprawdzić rzeczywistą kwotę końcową. Dzięki temu określenie „szybka wpłata BLIK” opisuje nie tylko szybkość transakcji, ale również jej pełny koszt i ograniczenia.
Które banki obsługują płatności BLIK?
BLIK jest dostępny w aplikacjach wielu banków oraz innych instytucji finansowych działających na polskim rynku. Sam fakt posiadania rachunku w banku obsługującym BLIK nie oznacza jednak, że każda płatność internetowa zostanie zaakceptowana przez dowolny serwis. Bank udostępnia użytkownikowi funkcję BLIK, natomiast konkretny sprzedawca lub operator musi posiadać tę metodę w swojej bramce płatniczej.
Według aktualnej listy publikowanej przez BLIK z systemu można korzystać obecnie w 21 bankach i instytucjach. Należą do nich między innymi PKO Bank Polski, mBank, ING Bank Śląski, Bank Millennium, Pekao, Alior Bank, BNP Paribas, Credit Agricole, VeloBank oraz banki spółdzielcze.
Podstawowa płatność kodem działa podobnie niezależnie od banku: użytkownik generuje sześciocyfrowy kod w aplikacji, wpisuje go w formularzu płatniczym i następnie zatwierdza operację. Poszczególne banki mogą jednak różnić się limitami, lokalizacją funkcji w aplikacji, obsługą BLIK bez kodu oraz dodatkowymi usługami.
Lista banków obsługujących BLIK
Aktualna lista podmiotów wskazanych przez operatora BLIK obejmuje:
| Bank / instytucja | BLIK w aplikacji | Płatności internetowe kodem |
|---|---|---|
| Alior Bank | Tak | Tak |
| Bank Millennium | Tak | Tak |
| ERSTE Bank Polska | Tak | Tak |
| ING Bank Śląski | Tak | Tak |
| mBank | Tak | Tak |
| PKO Bank Polski | Tak | Tak |
| BNP Paribas | Tak | Tak |
| Credit Agricole | Tak | Tak |
| Bank Pekao S.A. | Tak | Tak |
| VeloBank | Tak | Tak |
| Banki Spółdzielcze SGB | Tak | Tak |
| Grupa BPS | Tak | Tak |
| Nest Bank | Tak | Tak |
| Bank Pocztowy | Tak | Tak |
| BS Brodnica | Tak | Tak |
| Bank Ochrony Środowiska S.A. | Tak | Tak |
| Bank Spółdzielczy Rzemiosła w Krakowie | Tak | Tak |
| Krakowski Bank Spółdzielczy | Tak | Tak |
| Revolut | Tak | Tak |
| UniCredit | Tak | Tak |
| Kasa Krajowa | Tak | Tak |
Lista może się zmieniać wraz z dołączaniem nowych instytucji lub zmianami organizacyjnymi na rynku bankowym. Przed płatnością najlepiej sprawdzić aktualne informacje bezpośrednio w aplikacji bankowej albo na oficjalnej stronie BLIK.
Czy BLIK działa tak samo w każdym banku?
Podstawowe funkcje są wspólne. BLIK wskazuje, że banki uczestniczące w systemie oferują kod wykorzystywany do płatności internetowych, płatności w sklepach stacjonarnych oraz wypłat gotówki z obsługiwanych bankomatów.
Nie wszystkie dodatkowe funkcje muszą jednak wyglądać identycznie. Różnice mogą dotyczyć:
- limitów pojedynczej transakcji,
- dziennych limitów wartościowych,
- dziennych limitów liczby operacji,
- sposobu zmiany limitów w aplikacji,
- BLIK bez kodu,
- płatności powtarzalnych,
- Przelewu na telefon BLIK,
- wpłat i wypłat w bankomatach,
- sposobu autoryzacji biometrycznej.
Z tego względu nie powinno się stosować jednego limitu BLIK do wszystkich klientów. Wartość możliwej płatności zależy od banku, rodzaju rachunku oraz ustawień konkretnego użytkownika.
Czy każdy bank ustala własne limity BLIK?
Tak. Operator systemu BLIK wyraźnie wskazuje, że limity ilościowe i kwotowe transakcji są ustalane indywidualnie przez poszczególne banki.
Oznacza to, że dwóch użytkowników wykonujących identyczny depozyt może mieć zupełnie inne możliwości. Jeden rachunek może pozwalać na transakcję 2 000 zł, podczas gdy drugi posiada ustawiony limit 500 zł.
Na limit wpływać mogą między innymi:
- bank prowadzący rachunek,
- rodzaj konta,
- wiek klienta,
- ustawienia bezpieczeństwa,
- limit zmieniony ręcznie przez użytkownika,
- rodzaj transakcji BLIK.
Limit BLIK a limit kasyna
Przy depozycie obowiązują jednocześnie dwa niezależne zestawy ograniczeń. Pierwszy pochodzi z banku, drugi z formularza płatniczego kasyna.
Przykład:
- bank pozwala na płatność BLIK do 3 000 zł,
- kasyno przyjmuje jednorazowo maksymalnie 1 000 zł,
- użytkownik próbuje wpłacić 1 500 zł.
W takim przypadku transakcja może nie zostać przyjęta mimo odpowiedniego limitu bankowego, ponieważ przekracza maksimum ustalone przez operatora.
Może wystąpić również sytuacja odwrotna:
- kasyno pozwala wpłacić 2 000 zł,
- użytkownik posiada dzienny limit BLIK 500 zł,
- planowany depozyt wynosi 800 zł.
Tutaj ograniczeniem będzie bank, a zwiększenie maksimum w kasynie niczego nie zmieni.
PKO Bank Polski i BLIK
Klienci PKO Banku Polskiego korzystają z BLIK poprzez aplikację IKO. Kod dostępny jest w aplikacji bankowej, a szczegóły i ustawienia transakcji są powiązane z rachunkiem użytkownika.
PKO udostępnia również możliwość zarządzania limitami różnych rodzajów operacji. Przed większym depozytem warto sprawdzić aktualne ustawienia, zamiast zakładać, że limit jest taki sam jak przy karcie.
Limit BLIK i limit karty to dwa oddzielne parametry. Zwiększenie limitu płatności kartą nie musi automatycznie zwiększać możliwości płatności kodem.
mBank i BLIK
BLIK jest dostępny również w aplikacji mobilnej mBanku. Użytkownik może generować kod do płatności internetowych i zatwierdzać operacje bezpośrednio na telefonie.
Podobnie jak w innych bankach, przed większą płatnością należy sprawdzić aktualne limity w ustawieniach. Nie należy opierać się na wartościach znalezionych w starszych poradnikach, ponieważ bank może zmieniać domyślne parametry lub sposób ich konfiguracji.
ING Bank Śląski i BLIK
ING Bank Śląski oferuje BLIK w swojej aplikacji mobilnej i umożliwia użytkownikowi zarządzanie limitami dla transakcji wykonywanych kodem.
Bank rozróżnia między innymi łączny limit BLIK oraz dodatkowe ustawienia dotyczące określonych kategorii operacji. Dlatego odrzucona płatność internetowa nie zawsze oznacza, że wyczerpany został ogólny limit wszystkich transakcji.
Jeżeli depozyt zostaje odrzucony mimo wystarczającego salda, warto sprawdzić właśnie ustawienia limitów przed ponowną próbą.
Bank Pekao i PeoPay
Klienci Banku Pekao korzystają z BLIK za pośrednictwem aplikacji PeoPay. Bank obsługuje standardowe płatności internetowe kodem, a także BLIK bez kodu w zapisanych sklepach lub przeglądarkach.
Pekao publikuje również własne limity. Obecnie standardowy dzienny limit dla określonych płatności w PeoPay wynosi 1 000 zł i może być zwiększony przez klienta, przy czym przy płatnościach BLIK w Internecie obowiązują także ustawienia limitów Pekao24.
Jest to dobry przykład pokazujący, dlaczego nie warto wpisywać jednej uniwersalnej wartości dla całego systemu BLIK. Parametry są określane przez konkretny bank.
Bank Millennium i BLIK
Bank Millennium należy do banków obsługujących BLIK i umożliwia standardowe płatności internetowe z wykorzystaniem kodu generowanego w aplikacji.
Klient powinien kontrolować przede wszystkim:
- aktywność BLIK na rachunku,
- limit transakcji,
- saldo dostępne na koncie,
- status operacji po jej wykonaniu.
Jeżeli transakcja nie przechodzi, mimo że formularz kasyna jest prawidłowy, przyczyną może być właśnie ustawienie po stronie banku.
Alior Bank i BLIK
Alior Bank znajduje się na oficjalnej liście banków współpracujących z BLIK. Podstawowe płatności internetowe mogą być wykonywane za pomocą kodu generowanego w aplikacji bankowej.
Przy korzystaniu z kasyna nie ma potrzeby logowania się do bankowości internetowej na stronie operatora. Kod należy wygenerować w oficjalnej aplikacji Alior Banku i zatwierdzić operację zgodnie z instrukcją banku.
BNP Paribas i BLIK
BNP Paribas udostępnia BLIK swoim klientom za pośrednictwem bankowości mobilnej. Użytkownicy mogą korzystać z kodu do transakcji internetowych u sprzedawców posiadających odpowiednią integrację.
Tak jak w przypadku innych banków, dostępność BLIK po stronie klienta nie gwarantuje, że metoda pojawi się w kasie każdej strony. Operator musi również posiadać obsługującego ją dostawcę płatności.
Credit Agricole i BLIK
Credit Agricole jest kolejnym bankiem znajdującym się na oficjalnej liście BLIK. Standardowa funkcja płatności internetowej jest powiązana z aplikacją mobilną klienta.
Przed użyciem warto sprawdzić aktualny limit oraz upewnić się, że rachunek wskazany jako źródło transakcji posiada wystarczające środki.
VeloBank i BLIK
VeloBank obsługuje BLIK oraz płatności kodem w Internecie. Użytkownik nie musi podawać numeru karty w formularzu kasyna – operacja jest inicjowana za pomocą kodu z aplikacji bankowej.
Przy większych kwotach należy sprawdzić limit BLIK oddzielnie od limitów obowiązujących dla kart czy zwykłych przelewów.
BLIK w bankach spółdzielczych
BLIK nie ogranicza się do największych banków komercyjnych. System jest dostępny również dla klientów wielu banków spółdzielczych.
Na oficjalnej liście znajdują się między innymi:
- Banki Spółdzielcze SGB,
- Grupa BPS,
- BS Brodnica,
- Bank Spółdzielczy Rzemiosła w Krakowie,
- Krakowski Bank Spółdzielczy.
Dokładna aplikacja i zakres funkcji mogą zależeć od banku należącego do danej grupy. Jeżeli użytkownik nie widzi BLIK w swojej aplikacji, powinien sprawdzić informacje dotyczące konkretnego banku spółdzielczego, a nie tylko całej grupy.
Czy Revolut obsługuje BLIK?
Tak. Revolut znajduje się obecnie na oficjalnej liście instytucji obsługujących BLIK.
Nie oznacza to jednak, że każda usługa oferowana przez tradycyjny polski bank będzie działała identycznie w Revolut. Poszczególne funkcje BLIK zależą od integracji konkretnej instytucji.
Przy płatności internetowej najważniejsze pozostaje to, czy użytkownik może wygenerować kod, czy ma odpowiedni limit oraz czy dany formularz płatniczy przyjmuje BLIK.
UniCredit i BLIK
UniCredit również znajduje się na aktualnej liście podmiotów udostępniających BLIK. Podobnie jak przy pozostałych bankach, podstawowym wymaganiem jest korzystanie z odpowiedniej aplikacji mobilnej oraz rachunku objętego usługą.
Czy wszystkie funkcje BLIK są dostępne w każdym banku?
Nie. Standardowy kod do płatności internetowych należy do podstawowych funkcji systemu, ale dodatkowe rozwiązania mogą być dostępne tylko w części banków.
| Funkcja | Czy zawsze dostępna? |
|---|---|
| Kod BLIK do płatności internetowej | Podstawowa funkcja banków obsługujących BLIK |
| BLIK bez kodu / One Click | Zależy od banku i integracji sprzedawcy |
| Przelew na telefon BLIK | Zależy od banku |
| Płatności powtarzalne | Dostępne tylko w obsługujących je bankach i serwisach |
| Wpłata gotówki BLIK | Zależy od banku i urządzenia |
| BLIK zbliżeniowy | Zależy od banku i urządzenia |
BLIK bez kodu a kasyno internetowe
BLIK posiada funkcję pozwalającą zapamiętać obsługiwany sklep lub przeglądarkę. Przy kolejnych transakcjach użytkownik nie musi wtedy każdorazowo przepisywać sześciocyfrowego kodu, lecz nadal potwierdza płatność w aplikacji bankowej.
Nie należy jednak zakładać, że funkcja jest dostępna w każdym kasynie. Muszą ją obsługiwać jednocześnie bank użytkownika, dostawca płatności oraz konkretny serwis.
Jeżeli formularz pokazuje wyłącznie standardowy BLIK, należy korzystać z jednorazowego kodu zamiast szukać sposobu na pominięcie tego etapu.
Czy bank może odrzucić płatność BLIK do kasyna?
Tak. Samo wygenerowanie kodu nie oznacza, że każda operacja zostanie zaakceptowana. Bank może odrzucić transakcję między innymi z powodu:
- niewystarczającego salda,
- przekroczonego limitu,
- błędu autoryzacji,
- wygasłego kodu,
- problemów technicznych,
- mechanizmów bezpieczeństwa lub kontroli ryzyka,
- ograniczeń dotyczących konkretnej transakcji lub odbiorcy.
Jeżeli bank odrzuca operację, nie należy wykonywać wielu kolejnych prób bez ustalenia przyczyny. Najpierw warto sprawdzić komunikat w aplikacji i ustawienia rachunku.
Bank obsługuje BLIK, ale kasyno go nie pokazuje – dlaczego?
To jedna z najczęściej mylonych sytuacji. BLIK musi być dostępny po obu stronach transakcji.
Potrzebne są jednocześnie:
- bank użytkownika obsługujący BLIK,
- aktywna funkcja w aplikacji bankowej,
- operator lub jego bramka płatnicza przyjmująca BLIK,
- dostępność metody dla danego konta i rynku.
Jeżeli ostatni element nie jest spełniony, BLIK nie pojawi się w kasie mimo tego, że aplikacja bankowa pozwala normalnie generować kod.
Dlaczego BLIK może zniknąć z listy metod płatności?
Lista metod widoczna w kasynie nie musi być stała. Operator może zmienić procesora płatności, zakres obsługiwanych krajów albo konfigurację konkretnej metody.
BLIK może być chwilowo niewidoczny również podczas prac technicznych. W takim przypadku najlepiej sprawdzić komunikat w kasie lub skontaktować się z oficjalnym supportem.
Nie warto korzystać z nieznanych pośredników tylko po to, aby obejść brak metody w oficjalnym formularzu płatniczym.
Czy bank widzi, że płatność została wykonana BLIKIEM?
Tak. Transakcje BLIK są zapisywane w historii rachunku. Bank Pekao na przykład wskazuje wprost, że w szczegółach operacji widoczna jest informacja, że dana płatność została wykonana przez BLIK.
Historia bankowa jest istotna również przy problemach z depozytem. Można w niej sprawdzić:
- czy rachunek został obciążony,
- kwotę operacji,
- datę i godzinę,
- status transakcji,
- dostępne dane referencyjne.
Informacje te są bardziej przydatne przy reklamacji niż wygenerowany wcześniej kod BLIK.
Czy bank może pobierać opłatę za BLIK?
Nie istnieje jeden wspólny cennik dla wszystkich użytkowników systemu. Oficjalny BLIK wskazuje, że informacje dotyczące kosztów znajdują się w tabeli opłat i prowizji banku, którego aplikacji używa klient.
Przy ocenie kosztów należy więc sprawdzić:
- cennik własnego banku,
- ewentualną prowizję kasyna,
- opłatę procesora płatniczego,
- koszt przewalutowania, jeśli rachunek kasyna nie jest prowadzony w PLN.
Samo pojawienie się logo BLIK nie oznacza automatycznie, że pełna transakcja zawsze będzie kosztowała 0 zł.
Czy trzeba aktywować BLIK przed pierwszą płatnością?
Sposób uruchomienia usługi zależy od banku. W części aplikacji funkcja jest dostępna od razu po aktywacji bankowości mobilnej, a w innych może wymagać zaakceptowania odpowiednich ustawień.
Jeżeli użytkownik nie widzi kodu BLIK, powinien najpierw sprawdzić sekcję płatności w aplikacji bankowej oraz oficjalne instrukcje swojego banku.
Nie należy instalować osobnej aplikacji BLIK znalezionej w przypadkowym źródle. Standardowa usługa jest dostępna bezpośrednio w aplikacji uczestniczącego banku.
Jak sprawdzić limit BLIK przed depozytem?
Najbezpieczniej zrobić to bezpośrednio w aplikacji lub bankowości internetowej swojego banku. Nazwa sekcji może różnić się między instytucjami i występować jako:
- Limity,
- Limity transakcyjne,
- BLIK,
- Płatności mobilne,
- Ustawienia płatności,
- Bezpieczeństwo.
Warto zwrócić uwagę, czy wyświetlany limit dotyczy:
- jednej transakcji,
- całego dnia,
- wszystkich operacji BLIK,
- tylko płatności internetowych,
- wypłat gotówki,
- płatności zbliżeniowych.
Czy warto zwiększać limit BLIK przed grą?
Techniczna możliwość podwyższenia limitu nie oznacza, że jest to konieczne. Jeżeli planowany depozyt mieści się w wcześniej określonym budżecie, nie ma potrzeby ustawiania znacznie wyższej wartości „na zapas”.
Limit bankowy może pełnić dodatkową funkcję kontrolną. Ustawienie go na rozsądnym poziomie utrudnia wykonanie znacznie większej impulsywnej płatności.
Jeżeli limit zostanie osiągnięty podczas sesji, automatyczne zwiększenie go tylko po to, aby dokonać kolejnego depozytu jest sprzeczne z zasadami odpowiedzialnej gry.
Zmiana banku a BLIK
Po otwarciu rachunku w innym banku konfiguracja BLIK nie jest automatycznie przenoszona ze starej aplikacji. Użytkownik korzysta z funkcji dostępnych w nowej aplikacji zgodnie z zasadami nowego banku.
Zmianie mogą ulec również:
- limity,
- domyślne ustawienia,
- dodatkowe funkcje BLIK,
- sposób autoryzacji,
- lokalizacja kodu w aplikacji.
Dlatego po zmianie banku warto ponownie sprawdzić ustawienia przed pierwszą większą transakcją.
Czy można mieć BLIK w kilku bankach jednocześnie?
Osoba posiadająca rachunki w kilku bankach obsługujących BLIK może korzystać z funkcji dostępnej w ich aplikacjach zgodnie z zasadami każdego banku.
Przed wygenerowaniem kodu trzeba jednak upewnić się, z którego rachunku ma zostać pobrana kwota. Szczególnie przy kilku aplikacjach bankowych łatwo wybrać inne źródło środków niż planowano.
Historia i limity będą prowadzone oddzielnie przez każdy bank.
Czy BLIK działa z kontem w PLN?
BLIK jest mocno związany z polskim systemem bankowym i najczęściej wykorzystywany przy rachunkach rozliczanych w PLN. Nie oznacza to jednak, że saldo kasyna również zawsze będzie prowadzone w złotych.
Jeżeli konto gracza posiada EUR lub inną walutę, po stronie operatora lub dostawcy płatności może dojść do przewalutowania. Dlatego obsługa BLIK przez bank nie eliminuje konieczności sprawdzenia waluty depozytu.
Bank obsługuje BLIK, ale transakcja jest odrzucana
Przed kontaktem z supportem kasyna warto wykonać prostą kontrolę:
- Sprawdź saldo rachunku.
- Sprawdź, czy kod nie wygasł.
- Sprawdź limit BLIK.
- Sprawdź limit płatności internetowych.
- Upewnij się, że kwota mieści się w limicie kasyna.
- Sprawdź komunikat wyświetlony w aplikacji bankowej.
- Nie wykonuj wielu identycznych prób, jeśli rachunek został już obciążony.
Jeżeli aplikacja bankowa jednoznacznie odrzuca płatność, bank jest właściwym miejscem do wyjaśnienia statusu operacji. Jeżeli bank potwierdza zakończenie transakcji, ale środki nie pojawiają się w kasynie, problem należy zgłosić również operatorowi.
Bank obsługujący BLIK a legalność kasyna
To, że klient polskiego banku może wygenerować kod BLIK, nie oznacza, że każda strona przyjmująca tę metodę jest legalnym kasynem online w Polsce.
Bank udostępnia instrument płatniczy. Status prawny serwisu hazardowego wynika natomiast z ustawy o grach hazardowych oraz uprawnień operatora, które opisaliśmy w poprzedniej części poradnika.
Przy wyborze serwisu należy więc niezależnie sprawdzić:
- status prawny operatora,
- domenę,
- dostępność BLIK,
- warunki płatności,
- limity,
- procedurę wypłaty.
Jak wybrać bank do korzystania z BLIK?
Nie ma potrzeby zmieniać banku wyłącznie ze względu na pojedynczy depozyt kasynowy. Większość popularnych instytucji uczestniczących w systemie oferuje podstawową funkcję płatności internetowych kodem.
Jeżeli BLIK jest istotną częścią codziennych płatności użytkownika, można natomiast porównać:
- wygodę aplikacji,
- możliwość samodzielnej zmiany limitów,
- dostępność BLIK bez kodu,
- Przelew na telefon,
- płatności powtarzalne,
- opłaty wynikające z taryfy banku.
W przypadku kasyna najważniejsze jest jednak to, aby metoda była dostępna w oficjalnym formularzu płatniczym operatora i aby użytkownik korzystał z własnego rachunku.
Najważniejsze informacje o bankach obsługujących BLIK
| Pytanie | Odpowiedź |
|---|---|
| Ile banków i instytucji obsługuje obecnie BLIK? | Oficjalna lista BLIK obejmuje 21 podmiotów |
| Czy podstawowy kod działa tak samo? | Tak – jest sześciocyfrowy i służy między innymi do płatności internetowych |
| Czy limity są takie same? | Nie – ustalają je indywidualnie banki |
| Czy bank obsługujący BLIK gwarantuje BLIK w kasynie? | Nie – metoda musi być dostępna również po stronie operatora |
| Czy BLIK jest osobną aplikacją? | Nie – korzysta się z funkcji w aplikacji bankowej |
| Czy każdy bank oferuje wszystkie funkcje BLIK? | Nie – dodatkowe funkcje zależą od banku |
| Czy można zmienić limit? | W wielu bankach tak, ale sposób i maksymalne wartości zależą od instytucji |
| Czy bank zapisuje transakcję BLIK? | Tak – operacja pojawia się w historii rachunku |
Podsumowanie – jaki bank obsługuje kasyno BLIK?
Największe polskie banki oraz wiele mniejszych instytucji obsługują dziś standardowe płatności BLIK. Aktualna lista operatora obejmuje 21 banków i instytucji, w tym PKO BP, mBank, ING, Millennium, Pekao, Alior, BNP Paribas, Credit Agricole, VeloBank, banki spółdzielcze oraz Revolut.
Nie trzeba jednak szukać specjalnego „banku do kasyna”. Jeżeli aplikacja bankowa obsługuje BLIK, a legalny operator udostępnia tę metodę w swojej kasie, płatność przechodzi standardową ścieżką BLIK.
Różnice pomiędzy bankami dotyczą przede wszystkim limitów i dodatkowych funkcji. Przed większą wpłatą warto więc sprawdzić aktualny limit bezpośrednio w aplikacji, a następnie porównać go z minimalną i maksymalną kwotą depozytu ustaloną przez operatora.
Zalety i wady korzystania z systemu BLIK w kasynach
BLIK jest wygodną metodą płatności dla użytkowników polskich aplikacji bankowych, ale nie w każdej sytuacji będzie najlepszym rozwiązaniem. Jego największe zalety dotyczą szybkości depozytu, prostego procesu autoryzacji i braku konieczności wpisywania danych karty. Ograniczenia pojawiają się przede wszystkim przy wypłatach, limitach bankowych, przewalutowaniu oraz dostępności tej metody u konkretnego operatora.
Przy ocenie BLIK warto patrzeć na cały proces – od pierwszej wpłaty aż do późniejszej wypłaty środków. Metoda, która jest bardzo wygodna przy depozycie, może wymagać użycia innego kanału przy cashoucie.
| Zalety BLIK | Wady BLIK |
|---|---|
| Szybka autoryzacja w aplikacji bankowej | Nie zawsze dostępny przy wypłacie |
| Brak konieczności podawania danych karty | Limity zależą od banku użytkownika |
| Wygodny na telefonie | Możliwe przewalutowanie przy koncie innym niż PLN |
| Jednorazowy kod z krótkim terminem ważności | Nie każdy operator obsługuje BLIK |
| Potwierdzenie kwoty i odbiorcy w aplikacji | Wymaga aktywnej aplikacji bankowej i Internetu |
| Brak konieczności logowania do bankowości w serwisie kasyna | Kod może wygasnąć podczas zbyt długiej transakcji |
| Możliwość kontroli płatności przez limity bankowe | Depozyt BLIK nie zastępuje KYC |
Zaleta: szybki depozyt
Jedną z największych zalet BLIK jest szybkość. Po wpisaniu kodu i zatwierdzeniu operacji w aplikacji bankowej informacja o płatności jest przekazywana elektronicznie, a saldo może zostać zaktualizowane bardzo szybko.
W praktyce oznacza to, że użytkownik nie musi oczekiwać na tradycyjną sesję przelewu bankowego ani ręczne księgowanie standardowego transferu.
Szybkość zależy jednak również od kasyna i jego operatora płatniczego. Prawidłowa autoryzacja po stronie banku nie gwarantuje, że saldo serwisu zostanie zaktualizowane dokładnie w tej samej sekundzie.
Zaleta: brak konieczności podawania numeru karty
Przy standardowej płatności kodem BLIK użytkownik nie wpisuje numeru karty, daty ważności ani kodu CVV. Zamiast tego wykorzystuje jednorazowy kod wygenerowany w aplikacji bankowej.
Jest to wygodne szczególnie dla osób, które nie chcą zapisywać danych karty w serwisach internetowych albo nie mają karty pod ręką.
Nie oznacza to jednak pełnej anonimowości. Bank rejestruje transakcję, a kasyno może prowadzić własną procedurę identyfikacji klienta.
Zaleta: autoryzacja pozostaje w aplikacji bankowej
Użytkownik zatwierdza płatność w aplikacji swojego banku. Nie musi podawać kasynu loginu do bankowości internetowej ani hasła do rachunku.
Przed akceptacją może sprawdzić kwotę oraz odbiorcę transakcji. Jest to ważny mechanizm kontroli, ponieważ pozwala wykryć błędną albo nieoczekiwaną operację przed pobraniem środków.
Zaleta: jednorazowy kod BLIK
Kod BLIK jest jednorazowy i pozostaje ważny przez ograniczony czas. Po jego wykorzystaniu lub wygaśnięciu kolejna płatność wymaga wygenerowania nowego kodu.
Dzięki temu kod nie działa jak stałe hasło do rachunku ani jak numer karty używany wielokrotnie.
Użytkownik nadal powinien chronić aktywny kod i nie przekazywać go innym osobom.
Zaleta: wygodne płatności mobilne
BLIK szczególnie dobrze sprawdza się na smartfonie, ponieważ funkcja znajduje się bezpośrednio w aplikacji bankowej. Użytkownik może przełączyć się z mobilnej wersji kasyna do banku, wygenerować kod i wrócić do formularza depozytowego.
Nie trzeba przepisywać długich numerów rachunków ani danych karty. Przy dobrze zoptymalizowanej stronie cały proces wymaga tylko kilku kroków.
Zaleta: szeroka dostępność w polskich bankach
BLIK jest obsługiwany przez wiele banków i instytucji działających na polskim rynku. Obejmuje to zarówno największe banki komercyjne, jak i część banków spółdzielczych oraz innych dostawców finansowych.
Dzięki temu użytkownik nie musi posiadać rachunku w jednym konkretnym banku, aby korzystać z systemu.
Dokładne funkcje i limity zależą jednak od instytucji, dlatego dostępność BLIK nie oznacza identycznych warunków dla wszystkich klientów.
Zaleta: limity bankowe mogą pomagać kontrolować wydatki
Bankowe limity BLIK są przede wszystkim narzędziem bezpieczeństwa i kontroli transakcji. W kontekście hazardu mogą dodatkowo utrudnić impulsywne wykonanie bardzo wysokiej wpłaty.
Użytkownik może mieć oddzielny limit dzienny lub limit płatności internetowych. Jeżeli zostanie osiągnięty, kolejna transakcja może zostać odrzucona.
Nie należy jednak traktować limitu bankowego jako rekomendowanego budżetu na grę. Osobisty limit na hazard powinien być ustalony niezależnie i zazwyczaj na znacznie niższym poziomie.
Zaleta: łatwiejsza kontrola historii płatności
Transakcja pojawia się w historii rachunku bankowego. Dzięki temu użytkownik może później sprawdzić kwotę, datę oraz inne dostępne informacje dotyczące operacji.
Jest to przydatne zarówno przy kontroli własnych wydatków, jak i w sytuacji, gdy depozyt został pobrany z rachunku, ale nie pojawił się od razu na saldzie kasyna.
Zaleta: BLIK dobrze działa przy małych depozytach
Jeżeli operator pozwala na niewielkie wpłaty, BLIK może być wygodny również przy małych kwotach. Użytkownik nie musi wykonywać klasycznego przelewu ani zasilać wcześniej zewnętrznego portfela.
Warto jednak sprawdzić minimalny depozyt konkretnego kasyna. To, że BLIK technicznie obsługuje daną transakcję, nie oznacza, że operator pozwoli wpłacić dowolnie małą kwotę.
Zaleta: prosty proces bez dodatkowego portfela
Przy bezpośrednim BLIK pieniądze są pobierane z rachunku bankowego użytkownika. Nie trzeba wcześniej przelewać środków do MiFinity, Jeton ani innego e-walleta.
Zmniejsza to liczbę kroków i eliminuje konieczność utrzymywania salda u kolejnego dostawcy usług finansowych.
Może również ograniczyć dodatkowe koszty, jeżeli alternatywny portfel pobiera prowizję za zasilenie lub wypłatę.
Wada: BLIK nie zawsze obsługuje wypłatę
Najważniejszym ograniczeniem w kontekście kasyn jest różnica między depozytem a wypłatą. Operator może udostępniać BLIK przy wpłacie, ale nie oferować tej samej metody w sekcji cashout.
Wygrana może wtedy zostać wypłacona innym kanałem, na przykład:
- przelewem bankowym,
- na zweryfikowaną kartę,
- do portfela elektronicznego,
- przez inną metodę dostępną na koncie.
Dlatego przed pierwszą wpłatą warto sprawdzić nie tylko kasę depozytową, ale również sekcję wypłat.
Wada: zasada same-method może komplikować cashout
Niektórzy operatorzy preferują wypłatę tą samą metodą, którą wykonano depozyt, jeżeli dana metoda obsługuje transfery wychodzące. Przy BLIK może to nie zawsze być możliwe.
Operator może wtedy poprosić użytkownika o wskazanie alternatywnej, zweryfikowanej metody, na przykład rachunku bankowego należącego do tej samej osoby.
Może to oznaczać dodatkową weryfikację przed pierwszą wypłatą.
Wada: limity bankowe mogą blokować większy depozyt
Każdy bank ustala własne limity BLIK, a użytkownik może mieć dodatkowo zmienione ustawienia na swoim rachunku.
Planowana wpłata może zostać odrzucona nawet wtedy, gdy na koncie znajduje się wystarczająca ilość pieniędzy.
Przykład:
- saldo rachunku: 5 000 zł,
- pozostały dzienny limit BLIK: 400 zł,
- planowany depozyt: 600 zł.
W takim przypadku problemem nie jest saldo, lecz limit.
Wada: osobne limity banku i kasyna
Oprócz limitu bankowego obowiązuje również minimum i maksimum ustalone przez kasyno lub jego bramkę płatniczą.
Może więc dojść do sytuacji, w której:
- bank pozwala wpłacić 2 000 zł,
- kasyno akceptuje maksymalnie 1 000 zł przez BLIK.
Albo odwrotnie:
- kasyno pozwala wpłacić 2 000 zł,
- bank użytkownika ogranicza transakcję do 500 zł.
Skuteczna płatność musi spełniać oba zestawy warunków.
Wada: możliwe przewalutowanie
BLIK jest szczególnie wygodny przy rachunkach w PLN, ale konto kasynowe może być prowadzone w EUR, USD lub innej walucie.
W takim przypadku może dojść do przewalutowania. Koszt zależy od tego, kto dokonuje konwersji i jaki kurs stosuje.
Przykładowo:
- użytkownik zatwierdza obciążenie 500 zł,
- konto kasyna prowadzone jest w EUR,
- system przelicza PLN na EUR,
- przy późniejszej wypłacie może pojawić się ponowne przeliczenie EUR na PLN.
W efekcie nawet brak bezpośredniej prowizji za BLIK nie gwarantuje braku kosztów całej operacji.
Wada: BLIK nie jest dostępny w każdym kasynie
Nawet jeśli bank użytkownika obsługuje BLIK, metoda musi być również dostępna w bramce płatniczej operatora.
Kasyno może oferować ją tylko:
- wybranym użytkownikom,
- na określonych rynkach,
- dla rachunków prowadzonych w konkretnej walucie,
- przez określonego procesora płatności.
Lista metod może również zmieniać się w czasie.
Wada: chwilowa niedostępność bramki płatniczej
BLIK może tymczasowo zniknąć z kasjera albo przestać działać podczas prac technicznych banku, operatora lub procesora płatności.
Jeżeli metoda była wcześniej dostępna, a nagle jej brakuje, nie należy automatycznie korzystać z przypadkowego pośrednika znalezionego w Internecie.
Najlepiej sprawdzić oficjalny formularz płatności i informacje supportu.
Wada: kod ma krótki termin ważności
Dwuminutowy czas ważności zwiększa bezpieczeństwo, ale może być niewygodny przy wolnym formularzu lub przełączaniu aplikacji na telefonie.
Jeżeli kod wygaśnie, trzeba wygenerować nowy i ponowić proces. Nie jest to poważny problem, ale może irytować przy niestabilnym połączeniu lub wolniejszym urządzeniu.
Najlepiej najpierw przygotować formularz depozytowy, a dopiero później otworzyć aplikację bankową.
Wada: wymaga telefonu i aplikacji bankowej
Standardowa płatność BLIK wymaga dostępu do aplikacji bankowej. Jeżeli telefon jest rozładowany, aplikacja nie działa albo użytkownik nie ma dostępu do Internetu, wygenerowanie kodu może być niemożliwe.
Karta lub klasyczny przelew mogą w niektórych sytuacjach być bardziej praktyczne, szczególnie jeśli użytkownik korzysta z komputera bez dostępu do telefonu.
Wada: nie zastępuje KYC
Autoryzacja transakcji w banku nie oznacza, że użytkownik został automatycznie zweryfikowany przez kasyno.
Operator może nadal wymagać:
- dokumentu tożsamości,
- potwierdzenia adresu,
- potwierdzenia własności rachunku,
- selfie lub dodatkowej kontroli,
- dokumentów dotyczących źródła środków.
Jest to szczególnie istotne przy wypłacie.
Wada: BLIK nie potwierdza legalności operatora
Obecność znanej polskiej metody płatniczej może sprawiać wrażenie, że serwis jest dostosowany do polskiego rynku. Nie oznacza to jednak automatycznie, że kasyno posiada prawo do oferowania gier w Polsce.
BLIK jest metodą płatności, a nie licencją hazardową. Status prawny operatora trzeba sprawdzać niezależnie.
Wada: łatwość depozytu może sprzyjać impulsywnym wpłatom
Ta sama szybkość, która jest zaletą techniczną, może być wadą z punktu widzenia odpowiedzialnej gry. Kolejny depozyt można rozpocząć praktycznie natychmiast po wykorzystaniu poprzedniego salda.
Dlatego warto wcześniej ustalić:
- maksymalny budżet sesji,
- dzienny lub miesięczny limit depozytów,
- zasadę niewykonywania kolejnej wpłaty po stracie,
- limit BLIK na poziomie dopasowanym do własnego budżetu.
Wada: szybka płatność może utrudniać kontrolę sumy wielu małych wpłat
Kilka niewielkich depozytów może sprawiać wrażenie mniej znaczących niż jedna duża transakcja, mimo że ich łączna wartość jest taka sama.
Przykład:
- 5 wpłat po 20 zł = 100 zł,
- 6 wpłat po 50 zł = 300 zł,
- 10 wpłat po 30 zł = 300 zł.
Dlatego warto kontrolować łączną wartość transakcji w historii banku, a nie oceniać każdej wpłaty oddzielnie.
BLIK a karta – zalety i wady
| Kryterium | BLIK | Karta |
|---|---|---|
| Dane karty | Nie są potrzebne | Zwykle wymagane lub zapisane w systemie |
| Autoryzacja | Aplikacja bankowa | Możliwy 3-D Secure / aplikacja bankowa |
| Szybkość wpłaty | Zwykle wysoka | Zwykle wysoka |
| Wypłata | Nie zawsze dostępna | Zależy od operatora i karty |
| PLN | Naturalne zastosowanie | Możliwe |
| Limit | Limit BLIK | Limit karty |
BLIK a przelew bankowy – zalety i wady
| Kryterium | BLIK | Przelew bankowy |
|---|---|---|
| Szybkość depozytu | Zwykle bardzo szybka | Zależna od rodzaju przelewu |
| Numer rachunku | Nie trzeba go przepisywać przy standardowej płatności kodem | Zwykle potrzebny |
| Aplikacja mobilna | Potrzebna do kodu | Nie zawsze |
| Wypłata z kasyna | Nie zawsze | Często wykorzystywana |
| Ryzyko FX | Możliwe | Możliwe przy przelewach walutowych |
BLIK a e-wallet – zalety i wady
| Kryterium | BLIK | E-wallet |
|---|---|---|
| Liczba pośrednich kroków | Mniejsza przy bezpośrednim depozycie | Może wymagać wcześniejszego zasilenia portfela |
| Dodatkowe konto | Nie | Tak |
| Obsługa wielu walut | Zależna od rachunku i operatora | Często rozbudowana |
| Wypłaty | Nie zawsze dostępne | Często możliwe, jeśli kasyno obsługuje portfel |
| Możliwe dodatkowe opłaty | Bank / operator / FX | Zasilenie / wypłata / FX |
BLIK a kryptowaluty – zalety i wady
| Kryterium | BLIK | Kryptowaluty |
|---|---|---|
| Źródło środków | Rachunek bankowy | Portfel crypto |
| Obsługa PLN | Tak | Nie bezpośrednio |
| Szybkość | Zwykle szybka | Zależna od sieci i potwierdzeń |
| Ryzyko błędnego adresu | Brak adresu blockchain | Tak |
| Opłata sieciowa | Nie | Możliwa |
| Wypłata | Nie zawsze BLIK | Często dostępna do portfela crypto |
Dla kogo BLIK może być najlepszą metodą?
BLIK jest szczególnie wygodny dla użytkownika, który:
- posiada rachunek w polskim banku obsługującym BLIK,
- korzysta regularnie z aplikacji mobilnej,
- chce wpłacać bez wpisywania danych karty,
- prowadzi saldo przede wszystkim w PLN,
- preferuje szybkie depozyty,
- nie potrzebuje tej samej metody do każdej wypłaty.
Kiedy lepiej rozważyć inną metodę?
Alternatywa może być wygodniejsza, jeśli:
- priorytetem jest wypłata tą samą metodą,
- użytkownik regularnie operuje w kilku walutach,
- BLIK nie jest dostępny u danego operatora,
- limit bankowy jest niższy niż potrzebna transakcja,
- e-wallet oferuje korzystniejszą ścieżkę depozytu i wypłaty,
- użytkownik nie korzysta z aplikacji bankowej na telefonie.
Czy zalety BLIK przeważają nad wadami?
Dla osoby korzystającej z polskiego rachunku BLIK jest jedną z najprostszych metod wykonania szybkiej wpłaty. Nie wymaga danych karty, a transakcja jest potwierdzana bezpośrednio w aplikacji bankowej.
Największe ograniczenie pojawia się po stronie wypłat. Kasyno może przyjmować depozyty BLIK, ale wysyłać wygrane inną metodą. Dodatkowo należy uwzględnić limity bankowe, walutę rachunku oraz status prawny operatora.
Dlatego BLIK warto wybierać przede wszystkim wtedy, gdy liczy się wygodny depozyt z polskiego rachunku. Jeżeli najważniejsza jest pełna obsługa zarówno wpłat, jak i wypłat jednym kanałem, przed pierwszą transakcją trzeba porównać również inne dostępne metody.
Bonusy w serwisach hazardowych z płatnością BLIK
Wpłata wykonana przez kasyno online BLIK może kwalifikować gracza do bonusu powitalnego, darmowych spinów, cashbacku lub kolejnych promocji depozytowych. Sama obecność BLIK w kasie nie oznacza jednak automatycznie, że każda transakcja aktywuje promocję. Decydują warunki konkretnej oferty: minimalna kwota depozytu, sposób aktywacji, termin, rodzaj salda oraz wymagania dotyczące obrotu.
Przed zatwierdzeniem płatności warto więc rozdzielić dwa pojęcia: minimalny depozyt obsługiwany przez kasyno oraz minimalny depozyt wymagany do otrzymania bonusu. Serwis może pozwalać na wpłatę niewielkiej kwoty przez BLIK, ale jednocześnie wymagać znacznie większej wartości transakcji do uruchomienia promocji.
W praktyce oznacza to, że gracz powinien najpierw otworzyć regulamin bonusu, a dopiero później generować kod BLIK. Pozwala to uniknąć sytuacji, w której pieniądze zostaną poprawnie zaksięgowane na koncie, lecz bonus nie zostanie przyznany z powodu zbyt niskiej wpłaty, niewłaściwej metody aktywacji albo braku kodu promocyjnego.
Jak działa bonus za depozyt BLIK?
Najczęściej spotykanym modelem jest bonus procentowy od wpłaty. Operator określa procent dopasowania oraz maksymalną wartość dodatkowych środków. Przykładowo oferta 100% do 500 zł oznacza, że depozyt 100 zł może dać 100 zł środków bonusowych, natomiast wpłata 700 zł nie zwiększy premii ponad ustalony limit 500 zł.
Nie oznacza to jednak, że całe saldo można od razu wypłacić. Środki wpłacone przez użytkownika oraz środki promocyjne mogą być prowadzone oddzielnie. W niektórych systemach najpierw wykorzystywane jest saldo rzeczywiste, a dopiero później bonusowe. W innych oba rodzaje środków zostają objęte wspólnym warunkiem obrotu.
Dlatego przed aktywacją promocji należy sprawdzić przede wszystkim:
- minimalną kwotę depozytu wymaganą do przyznania bonusu,
- procent dopasowania wpłaty,
- maksymalną wysokość bonusu,
- czy promocję trzeba wybrać przed dokonaniem płatności,
- czy wymagany jest dodatkowy kod promocyjny,
- od jakiej kwoty liczony jest obrót,
- jakie gry zaliczają się do wymaganego obrotu,
- maksymalną dozwoloną stawkę podczas gry z bonusem,
- termin wykorzystania bonusu i wykonania obrotu,
- ewentualny limit maksymalnej wypłaty z promocji.
Minimalny depozyt BLIK a minimalny depozyt bonusowy
Kwota potrzebna do wykonania samej płatności nie musi być taka sama jak próg aktywujący promocję. Kasyno może przykładowo pozwalać na depozyt 20 zł, podczas gdy bonus powitalny zaczyna się dopiero od wpłaty 50 lub 100 zł.
Jeżeli użytkownik wpłaci kwotę poniżej progu promocyjnego, środki nadal mogą zostać prawidłowo dodane do salda rzeczywistego, ale bonus nie zostanie aktywowany. Z punktu widzenia gracza jest to szczególnie ważne przy małych depozytach, ponieważ hasła reklamowe typu „bonus 100%” nie informują jeszcze o minimalnej wartości kwalifikowanej transakcji.
Warto również sprawdzić, czy operator wymaga jednej konkretnej wpłaty. Kilka mniejszych depozytów nie zawsze sumuje się do wartości potrzebnej do otrzymania bonusu. Jeżeli regulamin wskazuje „pierwszy depozyt minimum 100 zł”, dwie oddzielne transakcje po 50 zł mogą nie spełnić tego warunku.
Wymagania obrotu bonusem – co oznacza wagering?
Wagering określa, jaką wartość zakładów należy wykonać przed przekształceniem środków bonusowych lub powiązanych z nimi wygranych w saldo dostępne do wypłaty. Jest to jeden z najważniejszych parametrów każdej promocji.
Nie wystarczy jednak znać samego mnożnika. Trzeba również ustalić jego podstawę. Operator może liczyć obrót wyłącznie od wartości bonusu albo od sumy depozytu i przyznanej premii.
Przykład: gracz wpłaca 100 zł przez BLIK i otrzymuje bonus 100 zł.
| Model obrotu | Warunek | Łączny wymagany obrót |
|---|---|---|
| Tylko bonus | 30x × 100 zł | 3 000 zł |
| Depozyt + bonus | 30x × 200 zł | 6 000 zł |
| Tylko bonus | 40x × 100 zł | 4 000 zł |
| Depozyt + bonus | 40x × 200 zł | 8 000 zł |
Różnica jest znacząca. Dwa bonusy reklamowane jako 100% mogą mieć zupełnie inną realną wartość, jeżeli jeden wymaga obrotu 30x samą premią, a drugi 40x łączną wartością depozytu i bonusu.
Wymagany obrót oznacza sumę zakładów, a nie dodatkową wpłatę. Przy obrocie 3 000 zł i średniej stawce 1 zł potrzeba teoretycznie 3 000 kwalifikowanych rund. Przy stawce 0,50 zł liczba ta rośnie do 6 000. Wynik gry w tym czasie może oczywiście zwiększać lub zmniejszać saldo.
Nie każda gra zalicza obrót w taki sam sposób
W regulaminach bonusowych często występują różne współczynniki udziału gier w realizacji wymagań. Automaty mogą zaliczać pełną wartość zakładu, podczas gdy blackjack, ruletka, baccarat, gry live casino albo niektóre gry typu crash mogą mieć obniżony udział albo zostać całkowicie wykluczone.
Jeżeli slot zalicza 100% stawki, zakład 10 zł zwiększa wykonany obrót o 10 zł. Gdy inna kategoria zalicza jedynie 10%, ten sam zakład 10 zł zmniejszy pozostały wagering tylko o 1 zł.
Przed rozpoczęciem gry należy więc sprawdzić listę kwalifikowanych tytułów. Sam fakt, że gra jest dostępna na koncie, nie oznacza automatycznie, że można jej używać do realizacji aktywnego bonusu.
Maksymalna stawka podczas aktywnego bonusu
Regulamin promocji może ustalać maksymalną wartość pojedynczego zakładu podczas wykonywania obrotu. Ograniczenie może obejmować pojedynczy spin, rozdanie, rundę albo również dodatkowe funkcje takie jak Bonus Buy.
Przekroczenie tego limitu jest szczególnie istotne, ponieważ może zostać potraktowane jako naruszenie zasad promocji. Z tego powodu nie należy automatycznie zwiększać stawek po większej wygranej. Najpierw warto sprawdzić, czy bonus nadal jest aktywny i jaka maksymalna wartość zakładu obowiązuje na koncie.
Jeśli przykładowy regulamin pozwala maksymalnie na 8 zł za rundę, pojedyncza stawka 10 zł może naruszać warunki nawet wtedy, gdy większość wcześniejszej gry odbywała się przy niższych kwotach.
Darmowe spiny za depozyt BLIK
Darmowe spiny są często łączone z bonusem procentowym albo przyznawane oddzielnie po kwalifikowanej wpłacie. Liczba spinów może zależeć od wysokości depozytu, a cała pula może zostać udostępniona jednorazowo lub podzielona na kilka kolejnych dni.
Przy ocenie oferty sama liczba darmowych obrotów nie wystarcza. Ważne są również:
- wartość pojedynczego spina,
- gra lub lista gier, na których można wykorzystać spiny,
- czas na ich aktywację i wykorzystanie,
- warunek obrotu wygranych z darmowych spinów,
- maksymalna wypłata z wygranych uzyskanych dzięki spinom,
- minimalny depozyt wymagany do ich otrzymania.
Przykładowo 100 darmowych spinów po 0,20 zł odpowiada nominalnie 20 zł wartości gry. Nie oznacza to jednak 20 zł gwarantowanej korzyści. Wynik zależy od rezultatów poszczególnych rund, a uzyskane wygrane mogą zostać przeniesione na saldo bonusowe i objęte dodatkowym wageringiem.
Jeżeli wygrana z darmowych spinów wyniesie 40 zł, a regulamin wymaga obrotu 20x, przed wypłatą należy wykonać 800 zł kwalifikowanych zakładów.
Termin ważności bonusu i darmowych spinów
Promocje nie są dostępne bezterminowo. Operator może wyznaczyć osobny czas na aktywację bonusu, wykorzystanie darmowych spinów oraz zakończenie wymaganego obrotu.
Jeżeli gracz nie spełni warunków przed upływem terminu, pozostałe środki bonusowe oraz powiązane z nimi wygrane mogą zostać usunięte z konta. Z tego względu wysoki bonus z bardzo krótkim terminem nie zawsze jest korzystniejszy od mniejszej promocji dającej więcej czasu na spełnienie warunków.
Przed wpłatą warto sprawdzić dokładny moment rozpoczęcia odliczania. Termin może być liczony od wykonania depozytu, aktywacji oferty, zaksięgowania bonusu albo uruchomienia pierwszej części darmowych spinów.
Max cashout – limit wypłaty z bonusu
Niektóre promocje określają maksymalną kwotę, którą można przenieść z salda bonusowego na saldo rzeczywiste. Jest to tzw. max cashout. Limit może być podany jako konkretna kwota albo wielokrotność otrzymanego bonusu.
Przykładowo, jeżeli bonus 50 zł ma maksymalną wypłatę równą 10-krotności premii, najwyższa kwota możliwa do przeniesienia po wykonaniu wszystkich pozostałych warunków wynosi 500 zł. Wyższe saldo powstałe podczas gry może zostać ograniczone zgodnie z regulaminem promocji.
Takie ograniczenia częściej pojawiają się przy bonusach bez depozytu i darmowych spinach, ale przed aktywacją każdej promocji warto sprawdzić sekcję dotyczącą maksymalnych wygranych.
Cashback po wpłacie BLIK
Cashback działa inaczej niż klasyczny bonus od depozytu. Zamiast zwiększać początkowe saldo, promocja zwraca określony procent kwalifikowanych strat z wybranego okresu.
Jeżeli oferta przewiduje 10% cashbacku, a kwalifikowana strata wyniesie 500 zł, podstawowe obliczenie daje 50 zł zwrotu. Nadal trzeba jednak ustalić sposób rozliczenia. Cashback może zostać dodany jako środki rzeczywiste bez obrotu albo jako saldo bonusowe wymagające dalszej gry.
Ważne jest również to, jak operator definiuje stratę netto. W zależności od zasad mogą być od niej odejmowane wypłaty, aktywne bonusy, anulowane zakłady albo inne nagrody.
Bonus bez depozytu a wpłata BLIK
Bonus bez depozytu z definicji nie wymaga pierwszej wpłaty do samego przyznania nagrody. Nie oznacza to jednak, że użytkownik nigdy nie będzie musiał skorzystać z metody płatniczej.
Przed pierwszą wypłatą operator może wymagać zakończenia weryfikacji konta, a w niektórych promocjach również wykonania minimalnego depozytu własnymi środkami. Jeżeli gracz wybierze wtedy BLIK, transakcja służy już nie aktywacji samego bonusu, lecz spełnieniu dodatkowego warunku konta lub potwierdzeniu źródła płatności.
Bonusy bez depozytu zwykle wymagają szczególnie dokładnego sprawdzenia zasad dotyczących wagering, terminu ważności oraz maksymalnej wypłaty.
Saldo rzeczywiste i saldo bonusowe
Kasyno może prowadzić dwa niezależne salda. Pierwsze zawiera pieniądze wpłacone przez użytkownika i środki już dostępne jako realne. Drugie obejmuje aktywną premię oraz wygrane objęte jej warunkami.
Przykładowe saldo 300 zł widoczne w lobby nie musi oznaczać, że 300 zł można natychmiast wypłacić. Kwota może składać się ze 150 zł środków rzeczywistych, 100 zł aktywnego bonusu oraz 50 zł wygranych oczekujących na zakończenie wagering.
Przed zleceniem wypłaty należy więc sprawdzić pola „real balance”, „bonus balance”, „withdrawable balance” lub ich odpowiedniki w polskiej wersji serwisu.
Co dzieje się z bonusem po zleceniu wypłaty?
Zlecenie wypłaty przy aktywnej promocji może mieć konsekwencje dla pozostałego salda bonusowego. W zależności od regulaminu operator może anulować aktywny bonus, niewykorzystane darmowe spiny albo wygrane powiązane z niespełnionym wageringiem.
Dlatego przed naciśnięciem przycisku wypłaty warto sprawdzić, czy promocja została już zakończona. Jeżeli nie, panel powinien pokazywać pozostałą wartość obrotu lub status bonusu.
Rezygnacja z promocji również może spowodować usunięcie środków bonusowych i części wygranych powstałych przy ich wykorzystaniu. Nie należy anulować bonusu bez wcześniejszego sprawdzenia, jaka część salda pozostanie dostępna.
Bonus BLIK a kod promocyjny – to nie jest ten sam kod
Kod BLIK oraz kod bonusowy pełnią całkowicie różne funkcje. Kod BLIK jest jednorazowym sześciocyfrowym ciągiem generowanym przez aplikację bankową i służy do rozpoczęcia płatności. Oficjalny system BLIK podaje, że taki kod jest ważny przez dwie minuty. Kod promocyjny pochodzi natomiast od operatora kasyna i służy wyłącznie do przypisania konkretnej promocji do konta.
Jeżeli bonus wymaga kodu promocyjnego, należy go wpisać w odpowiednim miejscu na stronie kasyna przed lub podczas depozytu zgodnie z regulaminem. Wygenerowanie kodu w aplikacji bankowej nie aktywuje automatycznie żadnej promocji.
Czy każda płatność BLIK kwalifikuje się do bonusu?
Nie. O kwalifikacji decyduje regulamin promocji, a nie sama technologia płatnicza. Operator może określić minimalny depozyt, wymagany kraj konta, walutę, termin promocji oraz listę dozwolonych metod płatniczych.
Przed wpłatą warto sprawdzić, czy przy metodzie BLIK widoczna jest informacja o aktywnym bonusie. Jeśli panel pozwala wybrać promocję bezpośrednio przy depozycie, należy zrobić to przed zatwierdzeniem transakcji.
W razie wątpliwości lepiej zapytać support przed dokonaniem wpłaty niż próbować przypisać bonus do zakończonej transakcji.
Jak porównać bonusy dostępne przy płatności BLIK?
Najwyższa wartość reklamowana na banerze nie zawsze oznacza najlepszą ofertę. Przy porównaniu należy analizować jednocześnie wysokość premii oraz ograniczenia, które decydują o możliwości późniejszej wypłaty.
| Parametr | Co sprawdzić przed wpłatą | Dlaczego jest ważny |
|---|---|---|
| Minimalny depozyt | Kwotę potrzebną do aktywacji promocji | Niższa wpłata może nie uruchomić bonusu |
| Wysokość bonusu | Procent oraz maksymalną kwotę | Określa rzeczywistą wielkość premii |
| Podstawa wagering | Bonus czy depozyt + bonus | Może wielokrotnie zmienić wymagany obrót |
| Mnożnik obrotu | 20x, 30x, 40x lub inną wartość z regulaminu | Pokazuje skalę gry wymaganej przed wypłatą |
| Udział gier | Które gry zaliczają 100%, częściowo lub 0% | Wpływa na szybkość wykonania obrotu |
| Maksymalna stawka | Limit na spin lub rundę | Przekroczenie może naruszyć warunki promocji |
| Free spins | Liczbę, wartość, gry i wagering wygranych | Sama liczba spinów nie pokazuje wartości oferty |
| Termin | Czas na wykorzystanie i zakończenie obrotu | Niewykorzystany bonus może wygasnąć |
| Max cashout | Limit wypłaty z bonusu lub darmowych spinów | Może ograniczyć kwotę możliwą do wypłaty |
| Rezygnacja z bonusu | Co zostanie usunięte po anulowaniu | Chroni przed przypadkową utratą wygranych bonusowych |
Przykład pełnej oceny bonusu za depozyt
Załóżmy, że promocja oferuje 100% do 500 zł, wymaga minimalnej wpłaty 50 zł i stosuje obrót 30x od samego bonusu. Gracz wpłaca przez BLIK 200 zł i otrzymuje dodatkowe 200 zł.
- depozyt własny: 200 zł,
- bonus: 200 zł,
- saldo po aktywacji: 400 zł,
- wymagany obrót: 200 zł × 30 = 6 000 zł.
Jeżeli regulamin określa dodatkowo maksymalną stawkę 5 zł, wszystkie kwalifikowane zakłady podczas wykonywania wagering powinny mieścić się w tym limicie. Jeżeli część gier zalicza tylko 10% wartości zakładów, używanie ich do realizacji promocji znacząco zwiększy rzeczywistą liczbę potrzebnych rund.
Ten przykład pokazuje, dlaczego wartość bonusu należy analizować razem z wagering, limitem stawki, udziałem gier oraz czasem na zakończenie promocji. Sam procent dopasowania depozytu nie wystarcza do oceny oferty.
Na co uważać przed aktywacją promocji?
Przed wykonaniem depozytu BLIK warto poświęcić kilka minut na sprawdzenie pełnych zasad. Szczególną uwagę należy zwrócić na promocje, w których główne ograniczenia znajdują się dopiero w oddzielnym regulaminie bonusowym.
- Sprawdź, czy BLIK znajduje się wśród metod kwalifikowanych do promocji.
- Porównaj minimalny depozyt z minimalną wpłatą wymaganą przez bonus.
- Ustal, czy bonus trzeba aktywować przed transakcją.
- Sprawdź, od jakiego salda liczony jest wagering.
- Przeczytaj listę gier wykluczonych z promocji.
- Zapamiętaj maksymalną stawkę podczas aktywnego bonusu.
- Sprawdź datę wygaśnięcia promocji i darmowych spinów.
- Ustal, czy obowiązuje limit max cashout.
- Przed wypłatą sprawdź pozostały obrót i status bonusowego salda.
Dobra promocja przy płatności BLIK powinna mieć przejrzyste zasady i jasno wskazywać, ile trzeba wpłacić, jaki obrót wykonać oraz kiedy środki stają się dostępne do wypłaty. Dzięki temu gracz może ocenić ofertę jeszcze przed wygenerowaniem kodu w aplikacji bankowej, zamiast kierować się wyłącznie wysokością bonusu widoczną na banerze.
Kasyno online BLIK bez weryfikacji – czy to możliwe?
Określenie „kasyno bez weryfikacji” może być mylące. Niektóre serwisy pozwalają utworzyć konto, wykonać depozyt i rozpocząć grę bez wcześniejszego przesyłania skanu dokumentu tożsamości. Nie oznacza to jednak, że operator nigdy nie przeprowadzi kontroli KYC.
Weryfikacja może zostać uruchomiona później – na przykład przed pierwszą wypłatą, po osiągnięciu określonego poziomu aktywności, przy zmianie metody płatności, po wykryciu niezgodności danych albo w ramach kontroli AML. Dokładny moment zależy od operatora, jego licencji, procedur bezpieczeństwa oraz profilu ryzyka konta.
Płatność BLIK nie zastępuje procedury KYC. Użytkownik zatwierdza transakcję w aplikacji swojego banku, ale kasyno nie otrzymuje w ten sposób automatycznie kompletu dokumentów potrzebnych do potwierdzenia tożsamości gracza. Autoryzacja płatności i identyfikacja klienta to dwa oddzielne procesy.
Co oznacza KYC w kasynie online?
KYC to skrót od Know Your Customer, czyli procedury pozwalającej operatorowi ustalić, kto faktycznie korzysta z konta. W kasynach internetowych proces ten jest powiązany między innymi z ochroną niepełnoletnich, bezpieczeństwem płatności, przeciwdziałaniem oszustwom oraz obowiązkami AML/CFT dotyczącymi przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu.
Zakres kontroli może być różny. Najprostsza weryfikacja polega na porównaniu danych z formularza rejestracyjnego z dokumentem tożsamości. Bardziej rozbudowana procedura może obejmować również adres zamieszkania, własność rachunku bankowego, źródło środków albo dodatkową kontrolę biometryczną.
| Rodzaj kontroli | Co jest sprawdzane? | Przykładowy dokument |
|---|---|---|
| Tożsamość | Imię, nazwisko, data urodzenia i dane dokumentu | Dowód osobisty lub paszport |
| Wiek | Czy użytkownik spełnia wymagania dotyczące pełnoletności | Dokument tożsamości |
| Adres | Zgodność adresu zamieszkania z kontem | Wyciąg bankowy, rachunek lub dokument urzędowy |
| Metoda płatności | Czy rachunek lub instrument należy do gracza | Potwierdzenie rachunku lub wyciąg |
| Źródło środków | Pochodzenie pieniędzy wykorzystywanych na koncie | Dokument zależny od konkretnej sytuacji |
| Dodatkowa identyfikacja | Czy dokument należy do osoby korzystającej z konta | Selfie, video verification lub kontrola typu liveness |
Czy można wpłacić BLIKIEM przed zakończeniem KYC?
W części kasyn jest to możliwe. Operator może pozwolić na rejestrację oraz pierwszy depozyt przed przesłaniem dokumentów. Nie należy jednak traktować tego jako gwarancji, że konto pozostanie nieweryfikowane również podczas późniejszej wypłaty.
Proces może wyglądać przykładowo tak:
- użytkownik zakłada konto,
- podaje podstawowe dane osobowe,
- wpłaca środki przez BLIK,
- rozpoczyna grę,
- przy pierwszej wypłacie operator uruchamia pełną weryfikację KYC.
Inny operator może wymagać potwierdzenia danych znacznie wcześniej. Nie istnieje więc jedna zasada określająca, że każda platforma pozwala wpłacić przed weryfikacją albo że każdy użytkownik zostanie sprawdzony dokładnie w tym samym momencie.
BLIK potwierdza płatność, ale nie zastępuje dokumentu tożsamości
Podczas transakcji BLIK użytkownik generuje kod w aplikacji swojego banku i zatwierdza konkretną operację. Mechanizm ten pozwala bankowi autoryzować płatność, ale nie przekazuje automatycznie kasynu pełnego profilu KYC klienta.
Kasyno nadal może potrzebować potwierdzenia takich danych jak:
- imię i nazwisko,
- data urodzenia,
- adres zamieszkania,
- numer dokumentu,
- własność rachunku wykorzystywanego do wpłat lub wypłat.
Z tego względu stwierdzenie „wpłaciłem BLIKIEM, więc jestem już zweryfikowany” nie jest poprawne. Bank i operator kasyna wykonują różne rodzaje kontroli.
Kiedy kasyno może poprosić o dokumenty?
Weryfikacja nie musi pojawić się wyłącznie przy pierwszej wypłacie. Operator może przeprowadzać kontrole na różnych etapach korzystania z konta.
Dokumenty mogą być wymagane między innymi:
- bezpośrednio po rejestracji,
- przed możliwością wykonania pierwszego depozytu,
- po kilku transakcjach,
- przed pierwszą wypłatą,
- przy wypłacie większej kwoty,
- po zmianie rachunku lub metody wypłaty,
- po zmianie podstawowych danych użytkownika,
- przy nietypowej aktywności finansowej,
- jeżeli dane płatnika i właściciela konta gracza nie są zgodne,
- w ramach okresowej ponownej weryfikacji.
Oznacza to również, że konto zweryfikowane kilka miesięcy wcześniej może zostać poproszone o aktualny dokument albo dodatkowe informacje przy późniejszej transakcji.
Jakie dokumenty są najczęściej wymagane?
Podstawowa procedura KYC najczęściej zaczyna się od dokumentu potwierdzającego tożsamość. Akceptowany może być dowód osobisty, paszport albo inny dokument wskazany przez operatora.
Dokument powinien być aktualny i czytelny. Zdjęcie wykonane w taki sposób, że część danych jest niewidoczna, rozmazana lub zasłonięta, może zostać odrzucone.
Przy weryfikacji należy postępować według dokładnych instrukcji platformy. Jeżeli operator wymaga zdjęcia obu stron dowodu, przesłanie tylko jednej może wydłużyć procedurę.
Potwierdzenie adresu – proof of address
Drugim często spotykanym elementem jest potwierdzenie adresu zamieszkania. Dane na dokumencie powinny odpowiadać informacjom zapisanym na koncie użytkownika.
W zależności od operatora mogą być akceptowane między innymi:
- wyciąg z rachunku bankowego,
- rachunek za usługę komunalną,
- rachunek za internet lub inną usługę,
- pismo urzędowe,
- inny dokument wskazany przez kasyno.
Operator może również wymagać, aby dokument został wystawiony stosunkowo niedawno. Dokładny dopuszczalny okres należy sprawdzić w instrukcji konkretnego serwisu.
Weryfikacja rachunku używanego przy BLIK
Przy depozycie BLIK kasyno może później chcieć potwierdzić, że środki pochodziły z rachunku należącego do właściciela konta gracza. Jest to szczególnie istotne, gdy późniejsza wypłata ma zostać wykonana przelewem bankowym.
W takim przypadku operator może poprosić o dokument zawierający:
- imię i nazwisko właściciela rachunku,
- numer rachunku lub IBAN,
- nazwę banku,
- czasem datę wystawienia dokumentu.
Nie zawsze potrzebna jest pełna historia wszystkich transakcji. Jeżeli operator prosi jedynie o potwierdzenie własności rachunku, warto przesłać dokładnie taki zakres informacji, jaki jest wymagany.
Czy można wpłacać BLIKIEM z konta innej osoby?
Nie jest to dobre rozwiązanie. Dane właściciela wykorzystywanej metody płatniczej powinny być zgodne z kontem gracza, szczególnie gdy operator stosuje zasady przeciwdziałania płatnościom osób trzecich.
Wpłata z rachunku partnera, członka rodziny lub znajomego może później spowodować dodatkową kontrolę, utrudnić weryfikację albo uniemożliwić wypłatę do momentu wyjaśnienia sytuacji.
Najbezpieczniejszą praktyką jest korzystanie wyłącznie z własnego rachunku bankowego oraz własnych metod płatniczych.
Dlaczego kasyna nie lubią płatności od osób trzecich?
Operator musi być w stanie połączyć konto gracza z pochodzeniem pieniędzy oraz późniejszym odbiorcą wypłaty. Jeżeli wpłaty dokonuje jedna osoba, gra druga, a pieniądze mają trafić na rachunek trzeciej, znacznie trudniej ustalić prawidłowego właściciela środków.
Może to uruchomić dodatkowe procedury AML oraz kontrolę bezpieczeństwa. Z tego powodu próba „pożyczenia BLIK-a” od innej osoby może ostatecznie spowolnić wypłatę zamiast uprościć płatność.
Selfie i weryfikacja twarzy
Niektórzy operatorzy korzystają również z dodatkowych metod pozwalających sprawdzić, czy osoba przesyłająca dokument jest jego właścicielem. Może to być selfie, zdjęcie wykonane zgodnie z określoną instrukcją albo krótka procedura video.
W bardziej zaawansowanych systemach stosowana jest kontrola typu liveness, której zadaniem jest odróżnienie rzeczywistej osoby od statycznego zdjęcia lub nagrania.
Nie każdy użytkownik i nie każde kasyno korzysta z takiego rozwiązania. Jeżeli jednak procedura jest wymagana, samo wcześniejsze przesłanie skanu dowodu może nie wystarczyć do zakończenia KYC.
KYC a pierwsza wypłata
Pierwsza wypłata jest jednym z momentów, w których użytkownik najczęściej zauważa procedurę weryfikacji. Depozyt może zostać wykonany natychmiast, natomiast przed wysłaniem pieniędzy operator sprawdza, czy konto należy do właściwej osoby i czy saldo jest gotowe do wypłaty.
W praktyce użytkownik może zobaczyć status wypłaty jako:
- pending,
- processing,
- verification required,
- under review,
- approved,
- rejected.
Jeżeli kasyno oczekuje na dokumenty, czas wypłaty nie powinien być liczony wyłącznie jako czas transferu bankowego. Najpierw musi zostać zakończona kontrola operatora.
Czy KYC można zrobić wcześniej?
Jeżeli platforma udostępnia osobną sekcję weryfikacji profilu, wykonanie procedury przed pierwszą wypłatą może ograniczyć późniejsze opóźnienia.
Warto sprawdzić zakładki takie jak:
- Verification,
- My Account,
- Documents,
- Identity Verification,
- KYC.
Nie każdy operator pozwala rozpocząć pełną weryfikację na żądanie. Jeśli taka opcja nie jest dostępna, nie trzeba wysyłać dokumentów przypadkowo przez chat lub e-mail. Bezpieczniej poczekać na oficjalną instrukcję serwisu.
Jak długo trwa weryfikacja?
Nie istnieje jeden czas obowiązujący wszystkie kasyna. Automatyczne kontrole mogą zakończyć się szybko, natomiast ręczna analiza dokumentów może wymagać więcej czasu.
Na długość procedury wpływają między innymi:
- czy dokument jest czytelny,
- czy wszystkie wymagane strony zostały przesłane,
- zgodność danych z profilem gracza,
- konieczność dodatkowej weryfikacji rachunku,
- liczba dokumentów wymaganych przez operatora,
- dodatkowe kontrole AML,
- obciążenie działu weryfikacji.
Wysłanie nieczytelnego dokumentu może spowodować, że procedura zacznie się praktycznie od początku po ponownej prośbie operatora.
Najczęstsze przyczyny odrzucenia dokumentu KYC
Sam fakt przesłania dokumentu nie oznacza jeszcze jego zaakceptowania. Najczęstsze problemy są techniczne lub wynikają z niezgodności danych.
- zdjęcie jest rozmazane,
- część dokumentu została ucięta,
- dokument wygasł,
- dane są zasłonięte,
- imię i nazwisko nie odpowiadają profilowi gracza,
- adres jest inny niż na koncie,
- przesłano niewłaściwy rodzaj dokumentu,
- potwierdzenie adresu jest zbyt stare według zasad operatora,
- plik ma nieobsługiwany format,
- operator nie może potwierdzić własności metody płatniczej.
Błąd w imieniu lub adresie podanym podczas rejestracji
Drobny błąd podczas zakładania konta może później powodować problemy przy porównywaniu danych. Dotyczy to szczególnie nazwiska, daty urodzenia oraz adresu.
Nie warto zakładać drugiego konta tylko po to, aby poprawić dane. Wiele kasyn zabrania posiadania kilku kont przez tę samą osobę. Zamiast tego należy skontaktować się z supportem i poprosić o procedurę aktualizacji profilu.
Operator może zażądać dokumentu potwierdzającego prawidłowe dane przed wprowadzeniem zmiany.
Weryfikacja źródła środków – Source of Funds
KYC może zostać rozszerzone o kontrolę źródła środków. Nie jest to to samo co zwykłe potwierdzenie tożsamości.
Source of Funds dotyczy pytania, skąd pochodzą pieniądze wykorzystane przy konkretnych wpłatach lub aktywności na koncie. Operator może poprosić o dodatkowe informacje, jeżeli poziom lub charakter transakcji wymaga szerszej kontroli AML.
Rodzaj dokumentacji zależy od sytuacji. Może dotyczyć przykładowo wynagrodzenia, działalności gospodarczej, oszczędności albo innych legalnych źródeł pieniędzy.
Nie ma sensu przesyłać takich dokumentów z wyprzedzeniem bez żądania operatora. Jeżeli dodatkowa kontrola jest potrzebna, kasyno powinno wskazać zakres wymaganych informacji.
Source of Funds a Source of Wealth
Te pojęcia bywają używane zamiennie, ale opisują nieco inne kwestie.
| Kontrola | Co oznacza? |
|---|---|
| Source of Funds | Skąd pochodzą pieniądze używane w konkretnej transakcji lub na koncie |
| Source of Wealth | Jak powstał szerszy majątek użytkownika |
Bardziej rozbudowane kontrole występują przede wszystkim w sytuacjach wymagających dokładniejszej oceny ryzyka. Nie oznacza to, że każdy gracz wpłacający niewielką kwotę przez BLIK będzie musiał dokumentować cały swój majątek.
Dlaczego kasyno ponownie prosi o dokumenty?
Zakończenie pierwszej weryfikacji nie oznacza, że operator nigdy więcej nie poprosi o dokumentację. Licencjonowane serwisy mogą prowadzić ciągły monitoring klientów oraz transakcji.
Ponowna kontrola może pojawić się po:
- wygaśnięciu wcześniejszego dokumentu,
- zmianie adresu,
- zmianie rachunku bankowego,
- dodaniu nowej metody płatniczej,
- znaczącej zmianie aktywności konta,
- większej transakcji,
- wykryciu informacji wymagających wyjaśnienia.
Takie żądanie nie musi samo w sobie oznaczać problemu z kontem. Może być częścią aktualizacji danych i procedur monitorowania.
KYC a licencja operatora
Zakres obowiązków zależy od jurysdykcji, w której działa operator. Malta Gaming Authority wskazuje, że licencjonowani operatorzy remote gaming podlegają zasadom AML/CFT oraz customer due diligence, obejmującym między innymi weryfikację tożsamości klientów i dalsze monitorowanie relacji.
Podobne obowiązki występują również w Curaçao. Curaçao Gaming Authority pełni funkcję organu nadzorującego sektor gier między innymi pod kątem AML/CFT, a przepisy obejmują identyfikację klientów korzystających z usług hazardowych.
Posiadanie zagranicznej licencji nie oznacza jednak automatycznie, że dany operator jest legalnym kasynem internetowym w Polsce. Kwestia legalności dla polskiego użytkownika jest oddzielnym zagadnieniem, które omawiamy w dalszej części poradnika.
Czy „no KYC casino” naprawdę oznacza brak weryfikacji?
Hasła takie jak „no KYC”, „instant registration” czy „casino without verification” powinny być interpretowane ostrożnie. Mogą oznaczać uproszczony proces rejestracji albo brak obowiązku przesłania dokumentu przed pierwszym depozytem.
Nie są jednak gwarancją, że operator:
- nigdy nie poprosi o dowód tożsamości,
- nie sprawdzi wieku gracza,
- nie zweryfikuje metody płatniczej,
- nie przeprowadzi kontroli AML,
- pozwoli wypłacić dowolną kwotę bez dokumentów.
Jeżeli operator deklaruje brak jakiejkolwiek weryfikacji niezależnie od okoliczności, warto dodatkowo sprawdzić jego licencję, regulamin i politykę AML.
Kasyno BLIK bez rejestracji a kasyno bez KYC
To również nie są identyczne pojęcia. Brak rozbudowanego formularza rejestracyjnego może oznaczać, że część danych jest pozyskiwana w inny sposób, ale nie przesądza o braku późniejszej identyfikacji.
Należy rozróżniać:
- uproszczoną rejestrację,
- brak dokumentów przy pierwszym depozycie,
- automatyczną weryfikację danych,
- pełny brak procedury KYC.
Z punktu widzenia gracza najważniejsze jest ustalenie, jakie warunki będą obowiązywały przed wypłatą pieniędzy.
KYC a bonusy
Weryfikacja może mieć również znaczenie przy promocjach. Operator może ograniczać bonus powitalny do jednej osoby, jednego gospodarstwa domowego, jednego adresu lub określonego zestawu danych.
Jeżeli kilka kont próbuje korzystać z tej samej promocji przy użyciu tych samych dokumentów lub metod płatniczych, system może skierować konta do dodatkowej kontroli.
Dlatego nie należy zakładać dodatkowego profilu w celu ponownego odebrania bonusu ani korzystać z rachunku należącego do innej osoby.
KYC a wypłata po bonusie
Zakończenie wagering nie zawsze oznacza, że wypłata zostanie automatycznie wysłana. Są to dwa niezależne etapy.
Przed cashoutem operator może sprawdzić jednocześnie:
- czy wagering został wykonany,
- czy nie przekroczono maksymalnej stawki bonusowej,
- czy saldo jest dostępne do wypłaty,
- czy konto zostało zweryfikowane,
- czy metoda wypłaty należy do gracza.
Dlatego warto zakończyć KYC wcześniej, jeśli platforma daje taką możliwość, zamiast rozpoczynać procedurę dopiero po większej wygranej.
Czy KYC jest bezpieczne?
Procedura wymaga przekazywania danych osobowych, dlatego ważne jest miejsce, do którego trafiają dokumenty. Pliki należy przesyłać wyłącznie przez oficjalny panel operatora albo zweryfikowany system wskazany przez kasyno.
Nie należy przesyłać dokumentów:
- do przypadkowej osoby kontaktującej się przez komunikator,
- na adres e-mail niezwiązany z operatorem,
- przez link otrzymany z nieznanego źródła,
- na stronę, której domena różni się od oficjalnej bez wyjaśnienia operatora.
Przed wysłaniem dokumentów należy również sprawdzić politykę prywatności oraz informacje o podmiocie odpowiedzialnym za przetwarzanie danych.
Czy można zakryć część danych na dokumencie?
Nie należy samodzielnie zasłaniać informacji, które operator wskazał jako wymagane, ponieważ dokument może zostać odrzucony. Z drugiej strony kasyno nie powinno otrzymywać przypadkowo większej ilości danych niż potrzebuje do określonej procedury.
Najbezpieczniej postępować dokładnie według instrukcji w panelu KYC. Jeżeli nie jest jasne, które informacje muszą pozostać widoczne, przed wysłaniem dokumentu warto zapytać support.
Co zrobić, gdy KYC trwa zbyt długo?
Najpierw należy sprawdzić status każdego przesłanego dokumentu. Jeden plik może być zaakceptowany, podczas gdy drugi nadal oczekuje na analizę albo został odrzucony.
Przy kontakcie z supportem warto podać:
- login lub identyfikator konta,
- datę przesłania dokumentów,
- nazwę sekcji, w której zostały wysłane,
- status widoczny w panelu,
- informację, czy oczekuje już wypłata.
Nie trzeba ponownie przesyłać całego zestawu dokumentów bez wyraźnej prośby. Duplikaty mogą utrudnić operatorowi ustalenie, która wersja jest aktualna.
Co zrobić po odrzuceniu weryfikacji?
Odrzucenie dokumentu nie musi oznaczać zamknięcia konta. Najpierw należy sprawdzić przyczynę podaną przez operatora.
Jeżeli problemem jest jakość zdjęcia, można wykonać nowe. Jeśli dokument stracił ważność, potrzebny będzie aktualny. W przypadku niezgodności danych należy wyjaśnić ją z supportem zamiast edytować informacje w przypadkowy sposób.
Jeżeli operator nie podaje powodu, warto poprosić o wskazanie dokładnego elementu wymagającego poprawy.
Jak przygotować się do KYC przed wypłatą?
Najprostsza lista kontrolna wygląda następująco:
- używaj prawdziwych danych podczas rejestracji,
- korzystaj z własnego numeru telefonu i adresu e-mail,
- wpłacaj z własnego rachunku bankowego,
- nie korzystaj z metod płatniczych należących do innych osób,
- sprawdź, czy dane adresowe na koncie są aktualne,
- przygotuj ważny dokument tożsamości,
- sprawdź wymagania dotyczące proof of address,
- przesyłaj czytelne zdjęcia bez uciętych krawędzi,
- korzystaj wyłącznie z oficjalnego panelu weryfikacyjnego,
- nie czekaj z KYC do momentu pilnej potrzeby wypłaty, jeśli można wykonać go wcześniej.
Czy warto wybierać kasyno tylko dlatego, że nie wymaga dokumentów od razu?
Nie. Szybka rejestracja może być wygodna, ale nie powinna być głównym kryterium wyboru operatora. Znacznie ważniejsze są przejrzyste zasady wypłaty, ważna licencja, bezpieczeństwo środków, warunki bonusów oraz jasna procedura KYC.
Serwis wymagający prawidłowej weryfikacji może być bardziej przewidywalny niż platforma reklamująca całkowity brak dokumentów, ale z niejasnymi zasadami dotyczącymi późniejszej wypłaty.
Podsumowanie – BLIK bez weryfikacji
Wpłata BLIK może być wykonana szybko i w części serwisów jeszcze przed pełną weryfikacją konta. Nie oznacza to jednak trwałego braku KYC. Operator może poprosić o dokumenty przed wypłatą lub na innym etapie wynikającym z procedur bezpieczeństwa i AML.
Najważniejsze jest korzystanie z własnych danych i własnego rachunku bankowego. Dzięki temu późniejsze potwierdzenie tożsamości, własności metody płatniczej oraz wypłata środków są znacznie prostsze.
Określenie „kasyno online BLIK bez weryfikacji” najlepiej rozumieć jako możliwość ograniczenia formalności na początkowym etapie, a nie obietnicę całkowitego i permanentnego braku kontroli tożsamości.
Czy płatność BLIK w kasynach jest bezpieczna?
BLIK posiada kilka mechanizmów ograniczających ryzyko podczas płatności internetowych. Kod generowany w aplikacji bankowej jest jednorazowy, składa się z sześciu cyfr i pozostaje ważny przez 2 minuty. Sama transakcja musi następnie zostać zaakceptowana w aplikacji bankowej, gdzie użytkownik może sprawdzić jej szczegóły przed zatwierdzeniem.
Przy płatności kodem BLIK nie trzeba podawać kasynu numeru karty, daty jej ważności ani kodu CVV. Autoryzacja pozostaje w aplikacji bankowej użytkownika. Nie oznacza to jednak, że każda strona oferująca BLIK jest automatycznie bezpiecznym kasynem. Bezpieczeństwo samego systemu płatniczego i wiarygodność operatora hazardowego należy oceniać oddzielnie.
Przed wpłatą warto więc sprawdzić zarówno dane transakcji wyświetlane przez bank, jak i sam serwis: domenę, operatora, warunki płatności, licencję oraz sposób obsługi danych osobowych.
Jak BLIK zabezpiecza płatność internetową?
Standardowa transakcja kodem BLIK rozpoczyna się w aplikacji bankowej. Użytkownik generuje jednorazowy kod, wpisuje go w formularzu płatniczym, a następnie otrzymuje w aplikacji banku prośbę o zatwierdzenie operacji.
Bezpieczeństwo nie opiera się więc wyłącznie na znajomości sześciu cyfr. Ostateczna decyzja o wykonaniu transakcji pozostaje po stronie użytkownika zalogowanego do aplikacji bankowej.
Przed akceptacją aplikacja pokazuje szczegóły płatności – co najmniej jej kwotę oraz odbiorcę. To właśnie ten ekran powinien być ostatnim punktem kontroli przed zatwierdzeniem depozytu.
| Mechanizm | Jak działa? | Dlaczego jest ważny? |
|---|---|---|
| Jednorazowy kod | 6 cyfr generowanych w aplikacji bankowej | Kod nie jest stałym hasłem do rachunku |
| Krótki termin ważności | Kod jest ważny 2 minuty | Ogranicza możliwość późniejszego wykorzystania starego kodu |
| Potwierdzenie w aplikacji | Użytkownik zatwierdza konkretną operację | Samo poznanie kodu nie kończy standardowej płatności |
| Podsumowanie transakcji | Bank pokazuje kwotę i odbiorcę | Pozwala wykryć niezgodną operację przed akceptacją |
| Zabezpieczenie aplikacji | PIN, hasło, odcisk palca lub inne rozwiązanie banku | Chroni dostęp do aplikacji bankowej |
| Brak danych karty | Przy płatności kodem nie wpisuje się numeru karty i CVV | Kasyno nie potrzebuje tych danych do wykonania BLIK |
Kod BLIK jest jednorazowy
Kod widoczny w aplikacji bankowej nie jest odpowiednikiem stałego hasła ani numeru karty. Służy do rozpoczęcia pojedynczej operacji i po upływie krótkiego czasu przestaje być aktywny.
Po wykorzystaniu lub wygaśnięciu starego kodu kolejna płatność wymaga wygenerowania nowego. Dzięki temu zapisanie kodu użytego przy wcześniejszym depozycie nie pozwala później wykonać kolejnej płatności z rachunku.
Nie oznacza to jednak, że można udostępniać aktualny kod innym osobom. Kod powinien zostać wpisany wyłącznie w formularzu transakcji, którą użytkownik sam rozpoczął i zamierza zatwierdzić.
Nigdy nie podawaj kodu BLIK pracownikowi kasyna
Support kasyna nie potrzebuje aktywnego kodu BLIK do sprawdzenia wcześniejszej wpłaty. Jeżeli osoba podająca się za pracownika operatora prosi przez chat, e-mail, Telegram, WhatsApp lub telefon o wygenerowanie i przesłanie sześciocyfrowego kodu, nie należy tego robić.
Do identyfikacji zakończonego depozytu przydatne są numer lub identyfikator operacji, kwota, data i status transakcji. Jednorazowy kod nie jest dokumentem potwierdzającym wcześniejszą płatność.
Oficjalne zalecenia bezpieczeństwa BLIK wskazują, aby nie przekazywać kodu innym osobom. Osoba posiadająca taki kod może próbować rozpocząć własną transakcję, którą użytkownik mógłby następnie nieświadomie zatwierdzić w aplikacji bankowej.
Zawsze sprawdzaj kwotę przed zatwierdzeniem
Jednym z najważniejszych momentów płatności jest ekran autoryzacji w aplikacji bankowej. Kwota powinna odpowiadać wartości depozytu wybranej w kasynie.
Jeżeli użytkownik zamierza wpłacić 100 zł, a aplikacja pokazuje do zatwierdzenia 1 000 zł, operację należy odrzucić. Nie powinno się zakładać, że różnica zostanie później automatycznie skorygowana.
To samo dotyczy waluty. Jeśli formularz kasyna pokazuje określoną kwotę w EUR, a bank przedstawia wartość po przeliczeniu w PLN, przed zatwierdzeniem należy upewnić się, że końcowa wartość odpowiada oczekiwanej transakcji.
Sprawdź również odbiorcę płatności
Aplikacja bankowa pokazuje dane dotyczące odbiorcy operacji. Nazwa nie zawsze musi być identyczna z marką kasyna, ponieważ operator może korzystać z zewnętrznej bramki lub procesora płatności.
Nie oznacza to jednak, że każdą nieznaną nazwę należy automatycznie zaakceptować. Jeżeli dane odbiorcy wyglądają zupełnie inaczej niż oczekiwano albo płatność została uruchomiona przez nietypowe przekierowanie, warto przerwać operację i wyjaśnić sytuację przed zatwierdzeniem.
Szczególną ostrożność należy zachować, jeśli osoba z supportu próbuje przekonać użytkownika, aby zignorował dane widoczne w aplikacji bankowej.
Czy kasyno otrzymuje dane karty przy BLIK?
Przy standardowej płatności kodem BLIK nie ma potrzeby wpisywania numeru karty płatniczej, daty ważności ani kodu CVV. Użytkownik korzysta z aplikacji bankowej i zatwierdza konkretną operację na telefonie.
To jedna z najważniejszych różnic pomiędzy BLIK a klasycznym formularzem płatności kartowej. Dane karty nie są potrzebne do samego depozytu kodem.
Jeżeli strona oznaczona jako formularz BLIK nagle wymaga pełnego numeru karty, CVV, hasła do bankowości elektronicznej albo innych danych, których standardowa płatność kodem nie potrzebuje, należy sprawdzić, czy rzeczywiście jest to właściwy proces płatniczy.
Czy BLIK przechowuje dane użytkownika?
Operator BLIK, Polski Standard Płatności, wskazuje, że sama usługa BLIK nie przechowuje danych użytkownika, które mogłyby zostać przejęte i wykorzystane później do wykonania innej transakcji. Kod jest zarządzany centralnie i przypisany do konkretnego użytkownika na krótki okres.
Nie oznacza to, że przy płatności nie występują żadne inne dane. Bank, kasyno oraz dostawca płatności prowadzą własne systemy i mogą przetwarzać informacje wymagane do realizacji transakcji zgodnie ze swoimi zasadami.
Z tego względu bezpieczeństwo danych należy oceniać nie tylko na poziomie BLIK, ale również operatora kasyna i pośrednika finansowego.
BLIK jest bezpieczny, ale fałszywa strona nadal może być niebezpieczna
Bezpieczna technologia płatnicza nie chroni przed każdą formą oszustwa. Użytkownik może sam zatwierdzić transakcję rozpoczętą na fałszywej stronie, jeśli nie sprawdzi jej danych.
Przykładowy scenariusz phishingowy może wyglądać następująco:
- użytkownik trafia na stronę podszywającą się pod znane kasyno,
- wybiera rzekomą wpłatę BLIK,
- wpisuje wygenerowany kod,
- oszust wykorzystuje kod do rozpoczęcia innej operacji,
- użytkownik otrzymuje prośbę o zatwierdzenie w banku,
- nie sprawdza dokładnie kwoty i odbiorcy,
- zatwierdza transakcję, której faktycznie nie zamierzał wykonać.
Dlatego najważniejszym elementem pozostaje świadoma kontrola ekranu autoryzacji.
Phishing – fałszywe strony kasyn i płatności
Phishing polega na podszywaniu się pod prawdziwą firmę lub usługę w celu nakłonienia użytkownika do wykonania określonej czynności albo przekazania danych.
Fałszywa strona może przypominać wyglądem prawdziwe kasyno, ale działać pod podobną, lecz inną domeną. Link może zostać wysłany przez reklamę, wiadomość e-mail, komunikator albo konto w mediach społecznościowych.
Przed wpłatą warto zwrócić uwagę na:
- dokładną nazwę domeny,
- nietypowe literówki w adresie,
- dodatkowe słowa lub znaki w domenie,
- niespodziewane przekierowania,
- żądanie podania kodu BLIK przez chat lub komunikator,
- żądanie danych logowania do banku poza oficjalnym procesem,
- presję na natychmiastowe wykonanie płatności.
HTTPS nie oznacza automatycznie uczciwego kasyna
Połączenie HTTPS szyfruje dane przesyłane pomiędzy przeglądarką a serwerem. Jest to podstawowy element bezpieczeństwa współczesnej strony internetowej, ale sama obecność kłódki w przeglądarce nie potwierdza reputacji operatora.
Również fałszywa lub nierzetelna strona może korzystać z certyfikatu HTTPS. Dlatego należy traktować szyfrowane połączenie jako minimum techniczne, a nie dowód, że kasyno posiada licencję i prawidłowo obsługuje pieniądze graczy.
Bezpieczny BLIK nie oznacza bezpiecznego kasyna
To najważniejsze rozróżnienie w tej sekcji. BLIK odpowiada za określony sposób inicjowania i autoryzowania płatności. Nie kontroluje jednak wszystkich późniejszych działań operatora kasyna.
Serwis może prawidłowo przyjąć depozyt BLIK, a jednocześnie posiadać niekorzystne zasady wypłaty, niejasne warunki bonusowe albo problemy z licencją. Dlatego ocena bezpieczeństwa powinna obejmować zarówno metodę płatności, jak i samą platformę.
| Element | Co oceniamy? |
|---|---|
| BLIK | Sposób autoryzacji konkretnej płatności |
| Bank | Dostęp do rachunku, limity i kontrolę transakcji |
| Payment processor | Przekazanie i rozliczenie płatności |
| Kasyno | Przechowywanie salda, grę, bonusy, KYC i wypłaty |
| Licencjodawca | Nadzór wynikający z konkretnego systemu regulacyjnego |
Jak sprawdzić, czy kasyno jest rzeczywiście licencjonowane?
Informacja o licencji w stopce nie powinna być przyjmowana bez weryfikacji. Fałszywa strona może skopiować logo organu regulacyjnego albo numer należący do innego operatora.
Jeżeli kasyno podaje zagraniczną licencję, warto sprawdzić ją w oficjalnych źródłach regulatora. Należy zweryfikować nie tylko nazwę firmy, ale również domenę, której dotyczy zezwolenie.
Jest to szczególnie ważne przy licencjach Curaçao. Curaçao Gaming Authority ostrzegała już przed stronami, które bezprawnie wykorzystywały logo regulatora oraz informacje o licencji. Prawidłowy status operatora należy sprawdzać w oficjalnym rejestrze, a nie wyłącznie na podstawie znaku umieszczonego w stopce kasyna.
Sprawdź domenę przed wykonaniem wpłaty
Gracz powinien upewnić się, że znajduje się na właściwej domenie operatora. Jedna zmieniona litera może prowadzić do innej strony.
Przydatne jest wejście do kasyna bezpośrednio z zapisanego wcześniej adresu zamiast każdorazowego korzystania z przypadkowej reklamy lub linku otrzymanego w wiadomości.
Przed wygenerowaniem kodu BLIK warto ponownie spojrzeć na pasek adresu. Ta prosta kontrola trwa kilka sekund i może zapobiec rozpoczęciu płatności na stronie podszywającej się pod właściwego operatora.
Fałszywy support i wiadomości w komunikatorach
Przestępcy mogą podszywać się nie tylko pod bank, ale również pod pracowników platformy. Wiadomość może informować o problemie z wypłatą, konieczności „potwierdzenia konta” albo specjalnym bonusie wymagającym wykonania płatności.
Szczególnie podejrzane są sytuacje, w których osoba kontaktująca się z użytkownikiem:
- prosi o podanie kodu BLIK,
- prosi o PIN do aplikacji bankowej,
- żąda hasła do bankowości internetowej,
- wysyła link do instalacji programu lub aplikacji spoza oficjalnego sklepu,
- żąda udostępnienia ekranu telefonu lub komputera,
- namawia do zatwierdzenia transakcji o innej kwocie,
- wywiera presję, twierdząc, że oferta lub wypłata zaraz wygaśnie.
W razie wątpliwości należy zakończyć rozmowę i samodzielnie otworzyć support z oficjalnej strony kasyna.
Nie instaluj programu do zdalnego dostępu na prośbę supportu
Do rozwiązania zwykłego problemu z depozytem pracownik kasyna nie powinien potrzebować zdalnej kontroli nad telefonem lub komputerem użytkownika.
Program umożliwiający zdalny dostęp może pozwolić drugiej osobie obserwować ekran, wykonywać działania na urządzeniu albo zobaczyć informacje wyświetlane podczas korzystania z aplikacji finansowych.
Jeżeli osoba podająca się za support prosi o instalację nieznanego programu do „weryfikacji BLIK”, jest to poważny sygnał ostrzegawczy.
Zabezpiecz telefon używany do płatności BLIK
Ponieważ BLIK działa w aplikacji bankowej, bezpieczeństwo urządzenia ma bezpośrednie znaczenie. Telefon powinien być zabezpieczony blokadą ekranu, a aplikacja bankowa dodatkową metodą uwierzytelnienia oferowaną przez bank.
Warto również:
- regularnie aktualizować system operacyjny,
- aktualizować aplikację bankową,
- instalować aplikacje wyłącznie z zaufanych źródeł,
- nie wyłączać zabezpieczeń urządzenia bez potrzeby,
- nie pozostawiać odblokowanego telefonu bez nadzoru,
- korzystać z blokady biometrycznej lub silnego PIN-u,
- nie udostępniać telefonu osobom trzecim podczas otwartej aplikacji bankowej.
Czy bezpiecznie jest płacić BLIKIEM przez publiczne Wi-Fi?
Najbezpieczniejszym rozwiązaniem przy operacjach finansowych jest korzystanie z własnego, zaufanego połączenia internetowego. Publiczne sieci Wi-Fi mogą być zarządzane przez nieznane podmioty albo posiadać niewłaściwą konfigurację.
Jeżeli użytkownik ma możliwość wyboru, przy logowaniu do kasyna i wykonywaniu płatności lepiej skorzystać z własnej transmisji danych lub zaufanej sieci.
Niezależnie od rodzaju połączenia nie należy ignorować ostrzeżeń przeglądarki dotyczących certyfikatu bezpieczeństwa lub próby przejścia na podejrzaną stronę.
Zabezpiecz również konto w kasynie
Bezpieczeństwo rachunku bankowego nie wystarcza, jeżeli konto kasynowe posiada słabe lub ponownie używane hasło. Przejęcie profilu może ujawnić informacje o historii gry, danych osobowych i dostępnych metodach wypłaty.
Dobre zabezpieczenie konta obejmuje:
- unikalne hasło, którego nie używa się w innych serwisach,
- długi i trudny do odgadnięcia ciąg znaków,
- 2FA, jeżeli operator udostępnia taką funkcję,
- zabezpieczony adres e-mail powiązany z kontem,
- regularną kontrolę historii logowań, jeśli jest dostępna,
- wylogowanie z konta na wspólnych urządzeniach.
Dlaczego 2FA jest przydatne?
Dwuskładnikowe uwierzytelnianie dodaje kolejny etap po wpisaniu hasła. Może wykorzystywać aplikację uwierzytelniającą, kod jednorazowy lub inne rozwiązanie oferowane przez operatora.
Jeżeli hasło zostanie ujawnione, dodatkowa warstwa utrudnia osobie trzeciej natychmiastowe przejęcie konta. BLIK również zaleca stosowanie uwierzytelniania dwuskładnikowego dla kont internetowych jako jednego z dobrych nawyków bezpieczeństwa.
Uważaj na fałszywe bonusy i „specjalne depozyty”
Oferta promocyjna może zostać wykorzystana jako pretekst do nakłonienia użytkownika do szybkiej płatności. Fałszywa wiadomość może przykładowo obiecywać wyjątkowy bonus dostępny tylko przez kilka minut i prosić o wykonanie BLIK na wskazany kod lub rachunek.
Prawdziwość promocji najlepiej sprawdzić po samodzielnym zalogowaniu się do kasyna. Nie należy wykonywać płatności wyłącznie na podstawie wiadomości otrzymanej w komunikatorze.
Jeżeli bonus istnieje, jego zasady powinny być dostępne na oficjalnej stronie lub w panelu użytkownika.
BLIK i zewnętrzne bramki płatnicze
Kasyno nie zawsze przetwarza BLIK bezpośrednio. Płatność może zostać przekazana do zewnętrznego operatora lub agregatora płatności.
Takie przekierowanie nie jest samo w sobie sygnałem oszustwa. Wielu sprzedawców internetowych korzysta z wyspecjalizowanych procesorów. Użytkownik powinien jednak wiedzieć, że płatność została rozpoczęta z oficjalnej strony kasyna i prowadzi przez oczekiwaną ścieżkę.
Jeżeli w trakcie transakcji następuje kilka niezrozumiałych przekierowań albo strona zaczyna prosić o dane niepotrzebne do BLIK, warto przerwać proces.
Czy korzystanie z pośrednika zmniejsza bezpieczeństwo?
Nie można tego ocenić wyłącznie na podstawie faktu, że występuje pośrednik. Kluczowe jest to, kim jest dostawca, jaką funkcję pełni oraz czy został prawidłowo zintegrowany przez operatora.
Pośrednik może być normalną częścią infrastruktury płatniczej. Jednocześnie każda dodatkowa firma przetwarzająca dane lub pieniądze jest kolejnym elementem całego procesu, dlatego warto znać nazwę dostawcy i przeczytać informacje wyświetlane przed autoryzacją.
Czy można cofnąć błędnie zatwierdzoną płatność BLIK?
Nie należy zakładać, że zatwierdzoną operację można anulować jednym kliknięciem. Po wykonaniu płatności dalsza procedura zależy od jej statusu oraz okoliczności.
Jeżeli użytkownik podejrzewa oszustwo lub zatwierdził transakcję, której nie zamierzał wykonać, powinien jak najszybciej skontaktować się ze swoim bankiem i postępować według jego instrukcji.
Jeżeli transakcja była prawidłowym depozytem, ale użytkownik chce odzyskać niewykorzystane środki, kwestia zwrotu podlega zasadom kasyna i nie jest zwykłym anulowaniem kodu BLIK.
Co zrobić po przypadkowym udostępnieniu kodu BLIK?
Jeżeli kod został wysłany innej osobie, najważniejsze jest uważne obserwowanie aplikacji bankowej i niezatwierdzanie żadnej operacji, której użytkownik sam nie rozpoczął.
W przypadku podejrzenia, że doszło do nieautoryzowanej transakcji, należy szybko skontaktować się z bankiem. Nie warto czekać na odpowiedź osoby, której kod został wcześniej przekazany.
Jeżeli istnieje podejrzenie przejęcia również innych danych lub konta, należy zmienić odpowiednie hasła oraz zabezpieczyć urządzenie.
Jak rozpoznać podejrzaną płatność?
Przed zatwierdzeniem warto zatrzymać się, jeżeli pojawia się przynajmniej jeden z następujących sygnałów:
- kwota w banku różni się od kwoty depozytu,
- płatność pojawiła się bez świadomego rozpoczęcia jej przez użytkownika,
- odbiorca wygląda inaczej niż oczekiwano i nie ma wyjaśnienia integratora,
- support prosi o przesłanie kodu BLIK,
- strona żąda PIN-u do aplikacji bankowej,
- formularz prosi o hasło do bankowości internetowej,
- użytkownik został przekierowany z podejrzanego linku,
- domena kasyna różni się od wcześniej używanej,
- operator naciska na szybkie zatwierdzenie bez sprawdzania szczegółów.
W każdej z tych sytuacji lepiej przerwać płatność i ponownie sprawdzić stronę niż zatwierdzić operację z założeniem, że problem zostanie później rozwiązany.
Bezpieczeństwo depozytu a bezpieczeństwo wypłaty
Prawidłowo zabezpieczona wpłata nie mówi jeszcze nic o szybkości i jakości późniejszej wypłaty. Po wykonaniu depozytu pieniądze znajdują się w systemie operatora, a dalsze zasady wynikają z regulaminu kasyna.
Przy ocenie platformy należy więc sprawdzić również:
- metody wypłaty,
- minimalną i maksymalną kwotę,
- procedurę KYC,
- czas przetwarzania zlecenia,
- opłaty za wypłatę,
- zasady dotyczące bonusów,
- limit max cashout, jeśli występuje.
Bezpieczny depozyt BLIK jest tylko pierwszym etapem całej drogi środków.
Bezpieczeństwo danych podczas KYC i płatności
Dokumenty KYC oraz dane dotyczące płatności powinny być przekazywane wyłącznie przez oficjalne kanały wskazane przez operatora. Nie należy wysyłać dowodu osobistego, wyciągu bankowego czy innych dokumentów do przypadkowej osoby kontaktującej się w mediach społecznościowych.
Jeżeli operator korzysta z zewnętrznego dostawcy weryfikacji, powinien jasno wskazać tę informację. Użytkownik powinien móc ustalić, kto przetwarza jego dane oraz w jakim celu.
Warto również unikać wykonywania zdjęć dokumentów na urządzeniach, do których dostęp mają inne osoby, oraz pozostawiania ich bez potrzeby w publicznie dostępnych folderach.
Czy warto zapisywać kod BLIK albo robić jego screenshot?
Nie ma takiej potrzeby. Kod pozostaje ważny tylko przez krótki czas i służy do rozpoczęcia konkretnej transakcji.
Do późniejszej reklamacji przydatne są dane zapisane w historii operacji bankowej: kwota, data, status oraz identyfikator transakcji. Screenshot kodu BLIK nie jest odpowiednikiem potwierdzenia płatności.
Im mniej aktualnych danych umożliwiających rozpoczęcie transakcji użytkownik przekazuje lub zapisuje bez potrzeby, tym mniejsze ryzyko ich niewłaściwego wykorzystania.
Bezpieczna płatność BLIK krok po kroku
- Wejdź na właściwą domenę kasyna.
- Zaloguj się na własne konto gracza.
- Otwórz oficjalną sekcję depozytu.
- Wybierz BLIK.
- Sprawdź kwotę oraz walutę płatności.
- Wygeneruj kod bezpośrednio w aplikacji swojego banku.
- Wpisz go wyłącznie w rozpoczętym przez siebie formularzu płatniczym.
- Otwórz powiadomienie bankowe.
- Sprawdź ponownie kwotę i odbiorcę.
- Zatwierdź tylko wtedy, gdy wszystkie dane się zgadzają.
- Sprawdź historię transakcji i saldo kasyna.
- Zachowaj identyfikator operacji do momentu prawidłowego zaksięgowania depozytu.
Najważniejsze zasady bezpiecznego korzystania z BLIK
| Rób | Nie rób |
|---|---|
| Sprawdzaj kwotę i odbiorcę przed autoryzacją | Nie zatwierdzaj transakcji „w ciemno” |
| Generuj kod samodzielnie w aplikacji banku | Nie przesyłaj kodu supportowi ani innym osobom |
| Sprawdzaj domenę kasyna | Nie korzystaj z przypadkowych linków do płatności |
| Korzystaj z własnego rachunku | Nie pożyczaj metody płatniczej od innej osoby |
| Zabezpiecz telefon i konto kasynowe | Nie pozostawiaj otwartej aplikacji bankowej bez nadzoru |
| Weryfikuj licencję operatora | Nie ufaj samemu logo licencji w stopce |
| Zachowuj identyfikator transakcji | Nie traktuj screenshotu kodu jako potwierdzenia wpłaty |
Czy warto korzystać z BLIK w kasynie?
Od strony technicznej BLIK ma istotne mechanizmy bezpieczeństwa: jednorazowy kod, krótki czas jego ważności, autoryzację w aplikacji bankowej oraz możliwość sprawdzenia danych operacji przed zatwierdzeniem. Do płatności kodem nie trzeba również przekazywać kasynu danych karty.
Największe ryzyko pojawia się wtedy, gdy użytkownik nie sprawdza tego, co zatwierdza, korzysta z fałszywej strony albo przekazuje kod osobie trzeciej. Bezpieczeństwo zależy więc zarówno od technologii, jak i od zachowania użytkownika.
Przy kasynach dochodzi jeszcze jeden poziom kontroli: wiarygodność operatora. Fakt, że depozyt BLIK został bezpiecznie autoryzowany, nie gwarantuje uczciwych bonusów, szybkiej wypłaty ani prawidłowej licencji. Te elementy należy zweryfikować oddzielnie przed wpłatą.
Legalne polskie kasyno online BLIK i regulacje prawne
Legalność kasyna internetowego w Polsce nie zależy od tego, czy serwis obsługuje BLIK, karty płatnicze, przelewy bankowe czy kryptowaluty. Metoda płatności jest wyłącznie sposobem przesyłania środków. O tym, czy działalność hazardowa jest legalna dla użytkownika znajdującego się w Polsce, decydują przepisy ustawy o grach hazardowych oraz uprawnienia posiadane przez operatora na polskim rynku.
Zgodnie z ustawą z 19 listopada 2009 r. o grach hazardowych urządzanie gier hazardowych przez Internet – z wyjątkiem zakładów wzajemnych i loterii promocyjnych – jest w Polsce objęte monopolem państwa. Monopol ten w zakresie internetowych gier kasynowych wykonuje Totalizator Sportowy Sp. z o.o.
Oznacza to, że zagraniczne kasyno posiadające licencję wydaną na Malcie, Curaçao albo w innej jurysdykcji nie staje się z tego powodu legalnym kasynem online w Polsce. Zagraniczna licencja może regulować działalność operatora w określonej jurysdykcji, ale nie zastępuje uprawnienia wymaganego przez polskie przepisy.
Czy w Polsce istnieje legalne kasyno online?
Tak, ale polskie przepisy przewidują w tym zakresie monopol państwa. Ministerstwo Finansów wskazuje, że internetowe gry kasynowe, gry na automatach, gry w karty oraz pozostałe gry objęte monopolem mogą być legalnie oferowane w sieci przez podmiot wykonujący monopol państwa.
Obecnie funkcję tę pełni Totalizator Sportowy Sp. z o.o. Nie należy mylić tego z rynkiem internetowych zakładów bukmacherskich, gdzie zasady są inne i działalność mogą prowadzić również prywatni operatorzy posiadający odpowiednie polskie zezwolenie.
| Rodzaj działalności online | Status w Polsce | Kto może ją prowadzić? |
|---|---|---|
| Kasyno online | Monopol państwa | Podmiot wykonujący monopol państwa |
| Gry na automatach online | Monopol państwa | Podmiot wykonujący monopol państwa |
| Gry w karty online | Monopol państwa | Podmiot wykonujący monopol państwa |
| Gry cylindryczne, np. ruletka | Monopol państwa | Podmiot wykonujący monopol państwa |
| Zakłady bukmacherskie online | Dopuszczalne po uzyskaniu zezwolenia | Operator posiadający polskie zezwolenie |
| Loterie promocyjne | Dopuszczalne po uzyskaniu odpowiedniego zezwolenia | Podmiot spełniający wymagania ustawy |
BLIK nie decyduje o legalności kasyna
Obecność BLIK w kasie płatniczej nie jest dowodem, że operator posiada uprawnienia do oferowania gier hazardowych w Polsce. Zagraniczny serwis może udostępniać polski język, PLN oraz lokalnie znane metody płatności, a mimo to nie posiadać prawa do prowadzenia internetowego kasyna na terytorium Polski.
Z punktu widzenia przepisów należy więc oddzielić dwie kwestie:
- czy technicznie można wykonać płatność BLIK,
- czy operator może legalnie oferować dane gry osobie znajdującej się w Polsce.
Pierwsza kwestia dotyczy infrastruktury płatniczej. Druga wynika z ustawy o grach hazardowych. Dostępność jednej nie potwierdza automatycznie drugiej.
Czy zagraniczna licencja MGA lub Curaçao wystarcza w Polsce?
Nie. Ministerstwo Finansów wyraźnie wskazuje, że licencja wydana przez inne państwo nie legalizuje działalności hazardowej w Polsce.
Operator może posiadać licencję Malta Gaming Authority, Curaçao Gaming Authority lub innego zagranicznego regulatora i zgodnie z nią prowadzić działalność na określonych rynkach. Nie oznacza to jednak, że może legalnie oferować internetowe kasyno osobie znajdującej się na terytorium Polski.
Dlatego przy opisie zagranicznego operatora należy rozróżniać:
- posiadanie ważnej zagranicznej licencji,
- legalność prowadzenia działalności w kraju wydającym licencję,
- legalność oferowania gier osobom znajdującym się w Polsce.
Te trzy kwestie nie są tożsame.
Polska licencja bukmacherska nie oznacza prawa do prowadzenia kasyna online
Kolejnym częstym źródłem nieporozumień jest mieszanie kasyn internetowych z zakładami wzajemnymi. Prywatna firma może uzyskać zezwolenie Ministra Finansów na prowadzenie zakładów bukmacherskich przez Internet.
Takie zezwolenie dotyczy jednak konkretnego rodzaju działalności. Nie pozwala automatycznie temu samemu operatorowi na uruchomienie pełnego kasyna internetowego z automatami, blackjackiem, ruletką czy grami live casino.
Przy sprawdzaniu operatora należy więc zwrócić uwagę nie tylko na to, czy posiada zezwolenie, ale również czego dokładnie ono dotyczy.
Jak sprawdzić legalność kasyna online w Polsce?
Nie wystarczy sprawdzić informacji znajdującej się w stopce serwisu. Najbardziej wiarygodnym źródłem są oficjalne informacje Ministerstwa Finansów oraz prowadzone przez administrację publiczną wykazy.
Przy weryfikacji warto:
- ustalić nazwę podmiotu prowadzącego serwis,
- sprawdzić, jaki rodzaj działalności oferuje,
- ustalić, czy dana działalność podlega monopolowi państwa,
- w przypadku zakładów wzajemnych sprawdzić polskie zezwolenie,
- sprawdzić domenę w Rejestrze domen służących do oferowania gier hazardowych niezgodnie z ustawą.
Informacja „licensed casino” umieszczona na stronie zagranicznego operatora nie jest wystarczająca do potwierdzenia legalności jego działalności w Polsce.
Rejestr nielegalnych domen hazardowych
Minister właściwy do spraw finansów publicznych prowadzi publiczny Rejestr domen służących do oferowania gier hazardowych niezgodnie z ustawą. Trafiają do niego domeny wykorzystywane do prowadzenia, reklamowania lub promowania działalności hazardowej niezgodnej z polskimi przepisami, jeżeli są dostępne dla użytkowników znajdujących się na terytorium Polski.
Rejestr jest publiczny, dlatego domenę można sprawdzić przed założeniem konta albo dokonaniem płatności.
Wpis do Rejestru może dotyczyć nie tylko samej strony, na której prowadzone są gry. Przepisy obejmują również domeny służące do reklamowania lub promowania hazardu prowadzonego niezgodnie z ustawą.
Co się dzieje po wpisaniu domeny do Rejestru?
Wpis do Rejestru uruchamia określone obowiązki po stronie dostawców Internetu oraz dostawców usług płatniczych.
Polscy przedsiębiorcy telekomunikacyjni świadczący dostęp do Internetu mają obowiązek zablokować możliwość korzystania z domeny wpisanej do Rejestru oraz przekierować użytkownika na stronę z odpowiednim komunikatem.
Ministerstwo Finansów wskazuje, że dostęp powinien zostać uniemożliwiony najpóźniej w ciągu 48 godzin od dokonania wpisu.
Co oznacza Rejestr dla płatności BLIK?
Przepisy dotyczą również dostawców usług płatniczych. Ustawa zabrania udostępniania usług płatniczych na stronach wykorzystujących domeny wpisane do Rejestru.
Jeżeli dostawca usług płatniczych obsługuje taką stronę w momencie wpisania domeny, ma obowiązek zaprzestać świadczenia usług w ustawowym terminie. Obecne przepisy przewidują na to 30 dni od dnia wpisania domeny do Rejestru.
Może to mieć praktyczne znaczenie także dla BLIK. Nawet jeżeli określona metoda płatności była wcześniej technicznie dostępna w kasie zagranicznego operatora, wpis domeny do Rejestru może prowadzić do zakończenia obsługi płatności przez podmioty podlegające polskim przepisom.
Brak BLIK w kasie zagranicznego operatora nie musi więc oznaczać awarii. Może wynikać również ze zmian po stronie procesora płatności, regulacji albo dostępności określonego kanału dla konkretnego rynku.
Czy blokada domeny oznacza, że konto gracza znika?
Wpisanie domeny do Rejestru powoduje ograniczenie dostępu z terytorium Polski, ale samo w sobie nie oznacza technicznego usunięcia kont użytkowników z systemów zagranicznego operatora.
Z punktu widzenia polskiego użytkownika ważniejszy jest jednak fakt, że dalsze korzystanie z nielegalnie oferowanych gier może wiązać się z konsekwencjami prawnymi, a kanały płatnicze mogą zostać ograniczone.
Nie należy traktować zmiany domeny, użycia mirror site albo innego technicznego sposobu obejścia blokady jako potwierdzenia, że działalność stała się legalna.
Mirror domains i nowe adresy tego samego kasyna
Niektórzy zagraniczni operatorzy korzystają z dodatkowych domen, jeżeli poprzedni adres przestaje być dostępny. Sama zmiana domeny nie zmienia statusu prawnego działalności.
Jeżeli ta sama oferta jest przenoszona na kolejny adres internetowy, należy ponownie sprawdzić podmiot, rodzaj oferowanych gier oraz status domeny.
Nowa domena, której jeszcze nie ma w publicznym Rejestrze, nie powinna być automatycznie uznawana za legalną. Rejestr jest narzędziem egzekwowania prawa, a nie listą wszystkich legalnych serwisów działających w Polsce.
Czy brak domeny w Rejestrze oznacza, że kasyno jest legalne?
Nie. To bardzo ważne rozróżnienie. Brak nazwy domeny w Rejestrze nie jest licencją ani zezwoleniem.
Domena może nie znajdować się w Rejestrze między innymi dlatego, że:
- jest nowa,
- nie została jeszcze wykryta,
- nie została jeszcze formalnie wpisana,
- operator korzysta z alternatywnego adresu.
Legalność należy więc potwierdzić na podstawie uprawnień operatora i zasad wynikających z ustawy, a nie wyłącznie poprzez brak domeny na liście blokowanych stron.
Czy polska wersja językowa oznacza legalną działalność?
Nie. Ministerstwo Finansów ostrzega, że nielegalny operator może przedstawiać ofertę w języku polskim, pojawiać się w wyszukiwarkach oraz rankingach i korzystać z rozwiązań dostosowanych do polskich użytkowników.
Do takich elementów mogą należeć:
- polski język strony,
- obsługa klienta po polsku,
- saldo w PLN,
- BLIK lub inne lokalne metody płatności,
- bonus opisany w złotych,
- polskie materiały marketingowe.
Żaden z tych elementów sam w sobie nie stanowi polskiego zezwolenia.
Czy korzystanie z zagranicznego kasyna jest legalne dla gracza?
Polskie przepisy zabraniają uczestniczenia w internetowych grach hazardowych urządzanych przez podmioty, które nie posiadają wymaganych w Polsce uprawnień.
Oznacza to, że regulacja nie dotyczy wyłącznie samego operatora. Konsekwencje mogą również dotyczyć osoby uczestniczącej w grze.
Ministerstwo Finansów wskazuje na odpowiedzialność administracyjną oraz karnoskarbową związaną z udziałem w nielegalnych grach hazardowych.
Jakie konsekwencje może ponieść uczestnik nielegalnej gry?
Zgodnie z informacjami publikowanymi przez Ministerstwo Finansów uczestnik gry hazardowej urządzanej bez wymaganej koncesji, zezwolenia albo zgłoszenia może podlegać karze pieniężnej.
W przypadku takiej kary jej wysokość może odpowiadać 100% uzyskanej wygranej, bez pomniejszania jej o wartość wpłaconych stawek.
Prawo przewiduje również odpowiedzialność karnoskarbową za uczestnictwo w określonych nielegalnych lub zagranicznych grach hazardowych. Dokładna odpowiedzialność zależy od okoliczności konkretnego przypadku.
Z tego względu wybór operatora powinien zaczynać się od sprawdzenia jego statusu prawnego, a nie dopiero od porównania bonusów czy metod płatności.
Przykład: zagraniczne kasyno z BLIK i licencją Curaçao
Załóżmy, że zagraniczny operator:
- posiada licencję Curaçao,
- ma polską wersję strony,
- pozwala prowadzić saldo w PLN,
- oferuje BLIK,
- posiada support w języku polskim.
Żaden z tych elementów nie daje mu automatycznie prawa do prowadzenia internetowego kasyna dla osób znajdujących się w Polsce.
Licencja Curaçao reguluje działalność zgodnie z systemem tej jurysdykcji. Polski status należy ustalić oddzielnie według polskiej ustawy o grach hazardowych.
Przykład: operator bukmacherski z polskim zezwoleniem
Inna sytuacja występuje w przypadku zakładów wzajemnych. Prywatna firma może posiadać polskie zezwolenie na przyjmowanie zakładów bukmacherskich online.
Jeżeli taki operator oferuje płatność BLIK, metoda może służyć do zasilenia legalnie prowadzonego konta bukmacherskiego.
Nie oznacza to jednak, że operator może na podstawie tego samego zezwolenia oferować internetowe automaty kasynowe, ruletkę czy blackjack. Zakres zezwolenia musi odpowiadać faktycznie prowadzonej działalności.
Legalność operatora a bezpieczeństwo pieniędzy
Status prawny i techniczne bezpieczeństwo płatności to różne kwestie, ale w praktyce są ze sobą powiązane. Legalnie działający operator podlega określonym obowiązkom dotyczącym organizacji gier, płatności, ochrony graczy i odpowiedzialnej gry.
Przy operatorze działającym poza polskim systemem użytkownik może nie mieć tych samych możliwości ochrony wynikających z krajowych regulacji.
Ministerstwo Finansów jako ryzyka związane z nielegalnym hazardem wskazuje między innymi brak odpowiedniej ochrony gracza, problemy z gwarancją wypłaty oraz zagrożenia dotyczące danych osobowych.
Legalne gry online muszą spełniać wymagania dotyczące płatności
Polska ustawa reguluje również sposób przeprowadzania transakcji płatniczych związanych z legalnie urządzanymi grami hazardowymi przez Internet. Podmioty działające na podstawie odpowiednich uprawnień muszą korzystać z określonych kategorii dostawców usług płatniczych.
W przypadku nielegalnych domen działa mechanizm odwrotny: dostawcy usług płatniczych nie mogą udostępniać swoich usług na stronach wpisanych do Rejestru.
System prawny obejmuje więc nie tylko samą organizację gry, ale również część infrastruktury służącej do przekazywania środków.
Regulamin odpowiedzialnej gry
Podmioty legalnie urządzające gry hazardowe przez Internet są zobowiązane do wdrożenia regulaminu odpowiedzialnej gry. Ma on służyć ochronie uczestników przed negatywnymi skutkami hazardu.
Przepisy wymagają między innymi prezentowania informacji dotyczących operatora oraz zasad odpowiedzialnego uczestnictwa w grach.
Jest to kolejny powód, dla którego samo logo BLIK, atrakcyjny bonus czy nowoczesna strona internetowa nie wystarczają do oceny operatora.
Hazard online jest dostępny wyłącznie dla osób pełnoletnich
W Polsce w grach hazardowych mogą uczestniczyć co do zasady osoby, które ukończyły 18 lat. Ograniczenie wieku dotyczy również gier prowadzonych przez Internet.
Operator powinien posiadać procedury pozwalające ograniczać dostęp osobom niepełnoletnim oraz weryfikować wymagane dane gracza.
Posiadanie aplikacji bankowej z funkcją BLIK albo rachunku bankowego nie zastępuje wymogu pełnoletności.
Jak sprawdzić domenę przed depozytem BLIK?
Przed pierwszą wpłatą można wykonać krótką kontrolę:
- Sprawdź dokładną nazwę domeny.
- Ustal podmiot prowadzący serwis.
- Sprawdź, jaki rodzaj gier oferuje.
- Zweryfikuj jego status w oficjalnych polskich źródłach.
- Sprawdź domenę w publicznym Rejestrze Ministerstwa Finansów.
- Nie traktuj zagranicznej licencji jako polskiego zezwolenia.
- Nie zakładaj, że obecność BLIK oznacza legalność działalności.
Legalne kasyno online a zagraniczne kasyno – najważniejsze różnice
| Kryterium | Operator legalnie oferujący kasyno online w Polsce | Zagraniczne kasyno bez polskiego uprawnienia |
|---|---|---|
| Podstawa działalności | Polska ustawa i monopol państwa | Zagraniczne zezwolenie lub inna podstawa działalności |
| Legalność kasyna online w Polsce | Tak | Nie wynika z samej zagranicznej licencji |
| Polski język | Możliwy | Również możliwy |
| PLN | Możliwy | Również może być dostępny |
| BLIK | Zależny od dostępnych metod płatności | Może być technicznie dostępny, ale nie legalizuje operatora |
| Zagraniczna licencja | Nie jest podstawą polskiego monopolu | Może regulować działalność poza Polską |
| Ryzyko wpisu domeny do Rejestru | Nie dotyczy legalnie prowadzonej działalności | Możliwe przy działalności niezgodnej z ustawą |
Czy można oceniać legalność po metodach płatności?
Nie. BLIK, Visa, Mastercard, portfel elektroniczny czy kryptowaluta nie są licencjami hazardowymi. Obecność znanej metody płatniczej może zwiększać wygodę użytkownika, ale nie potwierdza prawa operatora do oferowania gier w Polsce.
To samo dotyczy znanego dostawcy gier, profesjonalnej strony, certyfikatu SSL albo dużej liczby recenzji w Internecie. Są to odrębne elementy, które nie zastępują wymaganego statusu prawnego.
Co warto sprawdzić przed grą w Polsce?
- kto prowadzi stronę,
- jaki rodzaj hazardu jest oferowany,
- czy działalność jest objęta monopolem państwa,
- czy operator posiada wymagane polskie uprawnienia, jeśli dane gry mogą być oferowane na podstawie zezwolenia,
- czy domena znajduje się w Rejestrze Ministerstwa Finansów,
- jakie zasady dotyczą wpłat i wypłat,
- czy operator wdrożył wymagane mechanizmy odpowiedzialnej gry.
Podsumowanie – czy kasyno online BLIK jest legalne w Polsce?
Sama obsługa BLIK nie odpowiada na pytanie o legalność kasyna. W Polsce internetowe gry kasynowe są objęte monopolem państwa, który wykonuje Totalizator Sportowy Sp. z o.o. Prywatni operatorzy mogą natomiast prowadzić przez Internet między innymi zakłady wzajemne, jeżeli posiadają wymagane polskie zezwolenie.
Zagraniczna licencja MGA, Curaçao lub innego regulatora nie zastępuje polskiego uprawnienia. Podobnie polski język, PLN, BLIK i reklama skierowana do polskich użytkowników nie są dowodem legalności.
Przed dokonaniem depozytu warto sprawdzić operatora w oficjalnych źródłach Ministerstwa Finansów oraz zweryfikować domenę w publicznym Rejestrze domen służących do oferowania gier hazardowych niezgodnie z ustawą. Pozwala to oddzielić techniczną dostępność serwisu od jego rzeczywistego statusu prawnego w Polsce.
BLIK kasyno online na urządzeniach mobilnych
BLIK został zaprojektowany przede wszystkim z myślą o korzystaniu z aplikacji mobilnej banku, dlatego dobrze wpisuje się w sposób obsługi kasyna na smartfonie. Do standardowej płatności potrzebny jest telefon z aplikacją bankową obsługującą BLIK oraz dostęp do Internetu. Samo kasyno może działać w przeglądarce mobilnej albo, jeśli operator udostępnia takie rozwiązanie, w osobnej aplikacji.
Przy depozycie wykonywanym na jednym telefonie użytkownik przełącza się pomiędzy stroną kasyna a aplikacją swojego banku. Najpierw otwiera kasę operatora i wybiera BLIK, następnie generuje sześciocyfrowy kod w aplikacji bankowej, wraca do formularza depozytu i wpisuje kod, a na końcu ponownie przechodzi do aplikacji banku, aby zatwierdzić operację.
Cały proces nie wymaga wpisywania numeru karty płatniczej ani logowania się do bankowości internetowej w przeglądarce. Kluczowym elementem pozostaje aplikacja bankowa, w której użytkownik otrzymuje podsumowanie transakcji i podejmuje ostateczną decyzję o jej zatwierdzeniu.
Czego potrzeba do płatności BLIK na telefonie?
Do wykonania standardowego depozytu mobilnego potrzebnych jest kilka podstawowych elementów:
- smartfon z systemem obsługującym aplikację bankową,
- zainstalowana i aktywowana aplikacja banku,
- bank udostępniający usługę BLIK,
- aktywne połączenie z Internetem,
- konto kasynowe z dostępną metodą BLIK,
- środki na rachunku bankowym oraz odpowiedni limit transakcyjny.
Oficjalny BLIK działa na urządzeniach z Androidem i iOS. Dokładne wymagania dotyczące wersji systemu oraz aplikacji zależą jednak od konkretnego banku. Starszy telefon, na którym nie można już uruchomić aktualnej wersji aplikacji bankowej, może nie pozwalać na korzystanie ze wszystkich funkcji.
Jak wpłacić BLIKIEM z jednego telefonu?
Najczęstszy scenariusz mobilny wygląda następująco:
- Zaloguj się do kasyna w przeglądarce mobilnej lub oficjalnej aplikacji operatora.
- Otwórz sekcję wpłat.
- Wybierz BLIK.
- Wpisz kwotę depozytu i sprawdź walutę.
- Przejdź do aplikacji swojego banku.
- Wygeneruj sześciocyfrowy kod BLIK.
- Wróć do kasyna i wpisz kod w formularzu płatniczym.
- Ponownie otwórz aplikację bankową.
- Sprawdź kwotę i odbiorcę transakcji.
- Zatwierdź płatność dopiero wtedy, gdy dane się zgadzają.
- Wróć do kasyna i sprawdź, czy saldo zostało zaktualizowane.
Przełączanie się między aplikacjami nie powinno samo w sobie anulować transakcji. Trzeba jednak pamiętać, że kod BLIK pozostaje ważny tylko przez 2 minuty. Jeżeli użytkownik zbyt długo szuka formularza, wraca do innych aplikacji albo pozostawia stronę w tle, kod może wygasnąć przed jego wykorzystaniem.
Jak wpłacić BLIKIEM, gdy kasyno jest otwarte na komputerze?
BLIK nie wymaga, aby samo kasyno było otwarte na telefonie. Użytkownik może korzystać z serwisu na komputerze, a smartfona używać wyłącznie do wygenerowania kodu i zatwierdzenia transakcji.
W takim przypadku proces jest nawet prostszy:
- wybierz BLIK na stronie kasyna otwartej na komputerze,
- otwórz aplikację bankową na telefonie,
- wygeneruj kod,
- wpisz go na komputerze,
- sprawdź powiadomienie w aplikacji bankowej,
- zweryfikuj kwotę i odbiorcę,
- zatwierdź operację na telefonie.
Telefon pełni wtedy funkcję narzędzia autoryzacyjnego, natomiast formularz płatności pozostaje otwarty na drugim urządzeniu.
Kasyno mobilne w przeglądarce czy aplikacja?
Do korzystania z BLIK nie jest potrzebna specjalna aplikacja kasyna. Jeżeli strona operatora jest dobrze dostosowana do ekranów mobilnych, cały proces można przeprowadzić w przeglądarce.
Dedykowana aplikacja kasynowa może upraszczać logowanie i dostęp do konta, ale nie zmienia podstawowego sposobu działania BLIK. Kod nadal pochodzi z aplikacji bankowej, a transakcja wymaga jej zatwierdzenia.
| Cecha | Przeglądarka mobilna | Aplikacja kasyna |
|---|---|---|
| Instalacja | Nie jest potrzebna | Może być wymagana |
| Dostęp do BLIK | Jeśli metoda znajduje się w kasie | Jeśli operator udostępnia ją w aplikacji |
| Autoryzacja | W aplikacji bankowej | W aplikacji bankowej |
| Aktualizacja | Strona aktualizuje się po stronie operatora | Aplikacja może wymagać aktualizacji |
| Przełączanie między aplikacjami | Przeglądarka ↔ aplikacja banku | Aplikacja kasyna ↔ aplikacja banku |
Czy aplikacja kasyna jest potrzebna do płatności BLIK?
Nie. BLIK jest funkcją aplikacji bankowej, a nie aplikacji kasyna. Jeżeli mobilna wersja strony operatora udostępnia tę metodę w formularzu depozytowym, użytkownik może wykonać płatność bez instalowania dodatkowego programu.
To rozróżnienie jest ważne również ze względów bezpieczeństwa. Strona, która twierdzi, że do wygenerowania kodu BLIK konieczne jest zainstalowanie nieznanej aplikacji spoza banku, powinna wzbudzić ostrożność.
Kod BLIK powinien być generowany wyłącznie w oficjalnej aplikacji banku, z którego rachunku wykonywana jest płatność.
Android czy iPhone – czy system ma znaczenie?
BLIK jest dostępny na urządzeniach z Androidem i iOS, o ile użytkownik może korzystać z kompatybilnej aplikacji swojego banku. Sam sposób standardowej płatności kodem jest bardzo podobny na obu platformach.
Różnice mogą wynikać przede wszystkim z interfejsu aplikacji bankowej, sposobu obsługi powiadomień oraz dostępnych metod odblokowania urządzenia, takich jak odcisk palca czy rozpoznawanie twarzy.
Nie należy więc wybierać kasyna na podstawie samego systemu telefonu. Ważniejsze jest to, czy strona działa poprawnie na urządzeniu i czy formularz depozytu pozostaje czytelny po przejściu do aplikacji bankowej i powrocie.
Autoryzacja biometryczna płatności BLIK
Aplikacja bankowa może pozwalać użytkownikowi na logowanie albo potwierdzanie określonych czynności za pomocą biometrii, na przykład odcisku palca lub rozpoznawania twarzy. Dostępność takiego rozwiązania zależy od banku, urządzenia oraz ustawień użytkownika.
Biometria nie zmienia podstawowych zasad płatności. Przed zatwierdzeniem nadal trzeba przeczytać informacje dotyczące transakcji. Szybkie przyłożenie palca do czytnika bez sprawdzenia kwoty może doprowadzić do zaakceptowania operacji, której użytkownik nie zamierzał wykonać.
Powiadomienie z banku po wpisaniu kodu
Po wpisaniu kodu BLIK użytkownik otrzymuje w aplikacji bankowej prośbę o akceptację operacji. Ekran potwierdzenia zawiera dane transakcji, co najmniej kwotę i odbiorcę.
Przy płatności mobilnej łatwo potraktować powiadomienie jako kolejny automatyczny krok i zatwierdzić je bez czytania. Tego należy unikać. Właśnie ekran aplikacji bankowej stanowi ostatnią możliwość wykrycia błędnej kwoty lub nieoczekiwanego odbiorcy przed wykonaniem płatności.
Co zrobić, jeśli po powrocie do kasyna formularz zniknął?
Na niektórych telefonach system może po dłuższym pozostawieniu strony w tle odświeżyć kartę przeglądarki lub zakończyć sesję. Może się również zdarzyć, że formularz depozytu wygasł zanim użytkownik zdążył wpisać kod.
Jeżeli transakcja nie została jeszcze zatwierdzona i rachunek nie został obciążony, najlepiej ponownie otworzyć kasę i rozpocząć nową płatność.
Jeżeli natomiast bank pokazuje zakończoną transakcję, a po powrocie do kasyna nie ma potwierdzenia depozytu, nie należy automatycznie wykonywać drugiej wpłaty. Najpierw trzeba sprawdzić historię operacji bankowych i historię depozytów na koncie gracza.
Kod wygasł podczas przełączania aplikacji
Kod BLIK jest aktywny przez 2 minuty. Przy płatności na jednym telefonie czas może upłynąć szybciej, jeżeli użytkownik przełącza się pomiędzy kilkoma aplikacjami lub musi ponownie logować się do kasyna.
Po wygaśnięciu kodu należy wygenerować nowy. Nie ma potrzeby wielokrotnego wpisywania starego ciągu cyfr ani wykonywania kilku równoległych prób.
Najlepiej otworzyć wcześniej formularz depozytu i dopiero wtedy przejść do aplikacji bankowej po kod.
Co zrobić, jeśli aplikacja bankowa zamknęła przeglądarkę?
Smartfony zarządzają pamięcią urządzenia i mogą zamykać aplikacje działające w tle. Zjawisko występuje częściej na urządzeniach z niewielką ilością wolnej pamięci albo przy wielu otwartych programach.
Przed depozytem warto zamknąć niepotrzebne aplikacje i pozostawić otwarte wyłącznie kasyno oraz aplikację bankową. Zmniejsza to ryzyko, że system przeładuje stronę podczas przechodzenia między nimi.
Jeżeli strona została zamknięta po zatwierdzeniu płatności, najpierw należy sprawdzić rachunek bankowy. Status transakcji jest ważniejszy niż to, czy formularz nadal pozostaje widoczny w przeglądarce.
Czy można korzystać z BLIK bez dostępu do Internetu?
Do korzystania z BLIK potrzebne jest połączenie z Internetem. Telefon może korzystać z transmisji danych komórkowych albo sieci Wi-Fi.
Brak stabilnego połączenia może utrudnić wygenerowanie kodu, odebranie prośby o autoryzację albo komunikację aplikacji bankowej z serwerem.
Jeżeli połączenie zostanie przerwane w trakcie transakcji, nie należy zakładać, że operacja na pewno się nie udała. Po odzyskaniu dostępu do sieci trzeba sprawdzić jej status w historii bankowej.
Płatność BLIK przez mobilne Wi-Fi czy sieć komórkową?
Oba rodzaje połączenia mogą technicznie obsługiwać płatność. Przy operacjach finansowych lepiej jednak korzystać z zaufanej sieci niż z przypadkowego publicznego hotspotu.
Jeżeli użytkownik znajduje się poza domem, własna transmisja danych komórkowych jest zazwyczaj prostszym rozwiązaniem niż otwarta sieć Wi-Fi dostępna w kawiarni, hotelu czy centrum handlowym.
Niezależnie od rodzaju połączenia wszystkie ostrzeżenia przeglądarki dotyczące certyfikatu, domeny albo potencjalnie niebezpiecznej strony powinny zostać potraktowane poważnie.
Czy można zapamiętać BLIK na telefonie?
BLIK oferuje również rozwiązanie pozwalające na płatności internetowe bez każdorazowego wpisywania sześciocyfrowego kodu. Funkcja działa poprzez wcześniejsze zapamiętanie obsługiwanego sklepu lub przeglądarki w aplikacji bankowej.
Nie oznacza to jednak, że każdy serwis internetowy lub każde kasyno obsługuje taki model płatności. Dostępność zależy od integracji sprzedawcy, przeglądarki oraz banku użytkownika.
Jeżeli dana strona nie oferuje takiej funkcji, standardowy proces nadal wymaga wygenerowania kodu BLIK.
Lista zapamiętanych sklepów i przeglądarek jest zarządzana w aplikacji bankowej i użytkownik może usuwać zapisane pozycje. W przypadku kasyn warto zachować ostrożność z zapamiętywaniem urządzeń i stron, szczególnie na telefonie współdzielonym z innymi osobami.
Telefon współdzielony z innymi osobami
Smartfon używany do bankowości i hazardu nie powinien pozostawać odblokowany w rękach innych osób. Dotyczy to szczególnie urządzeń używanych również przez dzieci lub innych członków gospodarstwa domowego.
Warto aktywować:
- blokadę ekranu,
- PIN lub hasło do telefonu,
- biometrię, jeśli urządzenie ją obsługuje,
- osobne zabezpieczenie aplikacji bankowej,
- 2FA na koncie kasynowym, jeśli jest dostępne.
Nie należy również zapisywać danych logowania do kasyna na wspólnym urządzeniu bez dodatkowej ochrony.
Mobilny depozyt a limity BLIK
Korzystanie z telefonu nie zmienia limitów transakcyjnych ustalonych przez bank. Depozyt wykonywany w aplikacji mobilnej nadal podlega limitowi BLIK, limitowi płatności internetowych oraz ewentualnym ograniczeniom kasyna.
Jeżeli użytkownik próbuje wpłacić 500 zł, ale pozostały dzienny limit wynosi 300 zł, sama zmiana urządzenia albo ponowne uruchomienie aplikacji nie rozwiąże problemu.
Przed zwiększeniem limitu w aplikacji warto ponownie ocenić, czy wyższa wpłata mieści się w wcześniej ustalonym budżecie na grę.
Mobilny depozyt a bonus kasynowy
Sposób korzystania z telefonu nie powinien sam w sobie zmieniać zasad promocji. Kluczowe są warunki bonusu: minimalny depozyt, kwalifikowana metoda płatności, kod promocyjny, termin oraz sposób aktywacji.
Przy płatności mobilnej łatwo jednak przejść bezpośrednio do kasjera i pominąć wcześniejszy wybór promocji. Jeżeli bonus wymaga zaznaczenia oferty albo wpisania kodu przed wpłatą, należy zrobić to przed wygenerowaniem BLIK.
Po zatwierdzeniu depozytu warto sprawdzić oddzielnie saldo rzeczywiste i bonusowe.
Mobilny BLIK a wypłata z kasyna
Możliwość wykonania depozytu BLIK z telefonu nie oznacza, że wygrana zostanie wypłacona w ten sam sposób. Lista metod wypłaty zależy od operatora oraz konfiguracji konta.
Użytkownik może zlecić wypłatę z mobilnej wersji kasyna, ale środki mogą zostać wysłane przykładowo przelewem bankowym, do e-walleta albo inną metodą udostępnioną przez operatora.
Przed depozytem warto więc sprawdzić nie tylko mobilny formularz wpłat, ale również mobilną sekcję wypłat.
KYC na telefonie
Weryfikacja konta może być przeprowadzana również z poziomu urządzenia mobilnego. Operator może pozwolić na wykonanie zdjęcia dokumentu, przesłanie pliku, selfie albo przejście procedury rozpoznawania twarzy bezpośrednio w przeglądarce lub aplikacji.
Przed wykonaniem zdjęcia należy sprawdzić instrukcję dotyczącą jakości dokumentu. Zdjęcie powinno być ostre, odpowiednio oświetlone i obejmować wymagany zakres dokumentu.
Nie należy przesyłać materiałów KYC przez przypadkowy komunikator tylko dlatego, że korzystanie z niego jest łatwiejsze na telefonie. Dokumenty powinny trafiać wyłącznie przez oficjalny kanał wskazany przez operatora.
Czy mobilna wersja kasyna powinna mieć takie same funkcje jak desktop?
Dobrze przygotowana wersja mobilna powinna pozwalać użytkownikowi przynajmniej na dostęp do podstawowych funkcji konta: salda, depozytów, historii transakcji, wypłat, ustawień bezpieczeństwa i odpowiedzialnej gry.
Przy ocenie kasyna warto sprawdzić, czy na telefonie łatwo znaleźć:
- sekcję wpłat,
- sekcję wypłat,
- historię transakcji,
- status KYC,
- warunki bonusu,
- ustawienia limitów,
- support,
- narzędzia odpowiedzialnej gry.
Jeżeli ważne informacje są dostępne wyłącznie na komputerze albo ukryte w trudno dostępnym menu, korzystanie z serwisu mobilnego staje się mniej wygodne.
Gry kasynowe na smartfonie
Mobilne kasyno może udostępniać te same podstawowe kategorie gier co wersja desktopowa, między innymi automaty, gry stołowe i live casino. Dokładny katalog zależy od operatora oraz dostawców oprogramowania.
Nie każdy tytuł musi jednak działać identycznie na wszystkich ekranach. Starsze gry mogą być gorzej zoptymalizowane, a transmisje live casino wymagają stabilniejszego połączenia z Internetem niż prosty slot.
Przed grą warto sprawdzić, czy interfejs prawidłowo pokazuje stawkę, saldo i przyciski sterujące na małym ekranie. Przypadkowe kliknięcie wynikające z niewygodnego układu nie jest podstawą do zakładania, że operator automatycznie cofnie zakład.
Live casino na telefonie
Gry z krupierem na żywo przesyłają obraz w czasie rzeczywistym, dlatego zużywają więcej danych niż typowe automaty. Przy słabym połączeniu może pojawić się opóźnienie obrazu albo problemy z interfejsem.
Jeżeli użytkownik korzysta z transmisji mobilnej, warto uwzględnić również pakiet danych. Stabilne połączenie jest szczególnie istotne w grach, w których decyzję trzeba podjąć w określonym czasie.
Czy warto instalować aplikację kasyna?
Nie ma takiej konieczności, jeśli mobilna strona działa prawidłowo. Przeglądarka pozwala korzystać z serwisu bez instalowania dodatkowego oprogramowania.
Jeżeli operator oferuje aplikację, należy pobierać ją wyłącznie z oficjalnego źródła wskazanego przez kasyno. Szczególną ostrożność należy zachować wobec plików instalacyjnych wysyłanych przez nieznane osoby, reklamy lub komunikatory.
Aplikacja nie powinna żądać uprawnień niezwiązanych z jej działaniem bez jasnego uzasadnienia.
Problemy z BLIK na urządzeniu mobilnym
Do najczęstszych sytuacji związanych konkretnie z korzystaniem z telefonu należą:
- wygaśnięcie kodu podczas przełączania aplikacji,
- zamknięcie formularza depozytu działającego w tle,
- brak powiadomienia z banku,
- utrata połączenia z Internetem,
- wylogowanie z kasyna podczas płatności,
- nieaktualna wersja aplikacji bankowej,
- problem z odblokowaniem aplikacji biometrią,
- nieczytelny formularz na małym ekranie.
Jeżeli rachunek nie został obciążony, można zwykle rozpocząć nową transakcję po usunięciu problemu. Jeżeli pieniądze zostały pobrane, najpierw trzeba sprawdzić status wcześniejszej wpłaty.
Jak bezpiecznie korzystać z kasyna BLIK na telefonie?
Przed mobilnym depozytem warto zastosować krótką listę kontrolną:
- sprawdź dokładną domenę kasyna,
- korzystaj z aktualnej wersji przeglądarki i aplikacji bankowej,
- upewnij się, że telefon posiada blokadę ekranu,
- otwórz formularz depozytu przed wygenerowaniem kodu,
- sprawdź kwotę i walutę,
- nie przekazuj kodu BLIK innej osobie,
- przed zatwierdzeniem przeczytaj dane w aplikacji bankowej,
- nie wykonuj drugiego depozytu, jeśli status pierwszego jest niejasny,
- po wpłacie sprawdź historię transakcji,
- nie pozostawiaj zalogowanego kasyna na wspólnym telefonie.
Kasyno BLIK na telefonie – najważniejsze informacje
| Element | Jak wygląda na urządzeniu mobilnym? |
|---|---|
| Kod BLIK | Generowany w aplikacji bankowej |
| Ważność kodu | 2 minuty |
| Potwierdzenie | W aplikacji bankowej |
| Dane karty | Nie są potrzebne przy standardowej płatności kodem |
| Połączenie | Wi-Fi lub transmisja danych |
| System telefonu | Android lub iOS z obsługiwaną aplikacją banku |
| Aplikacja kasyna | Nie jest wymagana, jeśli działa mobilna strona |
| Wypłata | Zależy od metod udostępnionych przez operatora |
| KYC | Może być wykonywany również z telefonu |
Mobilne kasyno BLIK jest przede wszystkim wygodne dlatego, że cały depozyt można wykonać przy użyciu telefonu, na którym znajduje się już aplikacja bankowa. Użytkownik nie musi przepisywać danych karty ani logować się do bankowości internetowej w osobnej stronie.
Najważniejsze jest jednak zachowanie kontroli nad transakcją podczas przełączania między kasynem a aplikacją bankową. Kod należy wygenerować dopiero po przygotowaniu formularza, a przed zatwierdzeniem zawsze sprawdzić kwotę i odbiorcę. Mobilna wygoda nie powinna oznaczać automatycznego potwierdzania operacji bez przeczytania jej szczegółów.
Najczęstsze problemy podczas płatności BLIK w kasynach
Płatność BLIK jest zwykle realizowana szybko, ale podobnie jak przy innych metodach elektronicznych mogą wystąpić błędy na etapie generowania kodu, autoryzacji w aplikacji bankowej, komunikacji z operatorem płatności albo księgowania środków na koncie gracza. Sam komunikat „płatność nieudana” nie zawsze wskazuje, po której stronie powstał problem.
Najważniejsze jest ustalenie statusu transakcji przed wykonaniem kolejnej wpłaty. Jeżeli bank nie obciążył rachunku, można zazwyczaj rozpocząć nową operację. Jeżeli pieniądze zostały pobrane, ale saldo kasyna się nie zmieniło, nie należy od razu powtarzać płatności, ponieważ może to doprowadzić do podwójnego depozytu.
| Problem | Możliwa przyczyna | Co zrobić? |
|---|---|---|
| Kod BLIK nie działa | Kod wygasł lub został błędnie wpisany | Wygenerować nowy kod i rozpocząć nową płatność |
| Brak możliwości potwierdzenia | Problem z aplikacją bankową lub internetem | Sprawdzić aplikację i połączenie z siecią |
| Transakcja odrzucona | Limit, niewystarczające saldo albo decyzja systemu bankowego | Sprawdzić komunikat w aplikacji banku |
| Pieniądze pobrane, brak salda w kasynie | Opóźnienie między bankiem, integratorem i kasynem | Nie wykonywać od razu drugiej wpłaty; sprawdzić historię i skontaktować się z supportem |
| Status „pending” | Operator nie otrzymał jeszcze końcowego potwierdzenia | Poczekać na aktualizację statusu i zachować dane transakcji |
| Wpłata poniżej minimum | Kwota nie spełnia limitu kasyna lub bramki | Sprawdzić minimum przed kolejną próbą |
| Wpłata powyżej limitu | Przekroczony limit banku albo kasyna | Porównać oba limity i dopiero wtedy ponowić operację |
| Bonus nie został przyznany | Kwota lub metoda nie spełnia warunków promocji | Sprawdzić regulamin bonusu i historię depozytu |
Wygasł kod BLIK
Standardowy kod BLIK składa się z sześciu cyfr i jest ważny przez 2 minuty. Jeżeli użytkownik wygeneruje kod, ale zbyt długo czeka z jego wpisaniem albo potwierdzeniem operacji, system może odrzucić płatność.
Po wygaśnięciu kodu nie należy próbować używać go ponownie. Trzeba wrócić do aplikacji bankowej, wygenerować nowy kod i rozpocząć nową transakcję w kasie.
Warto również sprawdzić, czy formularz płatności nadal dotyczy tej samej kwoty. Jeżeli sesja kasjera wygasła razem z kodem, najlepiej rozpocząć cały proces od początku zamiast wpisywać nowy kod do starego formularza.
Płatność nie została potwierdzona na czas
Po wpisaniu kodu BLIK użytkownik musi jeszcze zatwierdzić operację w aplikacji bankowej. Jeżeli nie zrobi tego w wymaganym czasie, transakcja zostanie przerwana.
Przed potwierdzeniem aplikacja banku pokazuje informacje dotyczące operacji, w tym jej kwotę oraz odbiorcę. Należy je sprawdzić przed użyciem PIN-u, odcisku palca lub innego mechanizmu autoryzacji.
Jeżeli ekran potwierdzenia nie pojawia się w aplikacji, warto sprawdzić połączenie z internetem, ponownie otworzyć aplikację bankową oraz upewnić się, że transakcja nie została już anulowana.
Płatność BLIK została odrzucona przez bank
Komunikat o odrzuceniu płatności nie zawsze oznacza awarię BLIK. Bank może odmówić wykonania operacji z wielu powodów związanych z rachunkiem lub ustawieniami bezpieczeństwa.
Do typowych przyczyn należą:
- niewystarczające środki na rachunku,
- przekroczony dzienny limit BLIK,
- przekroczony limit płatności internetowych,
- błędne potwierdzenie lub PIN,
- odrzucenie transakcji przez użytkownika,
- wygaśnięcie czasu na autoryzację,
- czasowe ograniczenie zastosowane przez bank,
- problem techniczny po stronie aplikacji lub systemu bankowego.
Najpierw należy odczytać komunikat wyświetlony w aplikacji bankowej. To bank posiada informacje o tym, dlaczego konkretna operacja została zaakceptowana albo odrzucona.
Przekroczony limit BLIK
Jednym z częstszych powodów odrzucenia większego depozytu jest limit ustawiony w aplikacji bankowej. Może to być ograniczenie pojedynczej płatności, limit dzienny albo osobny limit dla transakcji internetowych.
Problem może pojawić się nawet wtedy, gdy na rachunku znajduje się wystarczająca ilość pieniędzy.
Przykład:
- dzienny limit BLIK: 1 000 zł,
- wykorzystane wcześniej tego dnia: 800 zł,
- pozostały dostępny limit: 200 zł,
- planowany depozyt: 300 zł.
W tym przypadku rachunek może posiadać znacznie więcej niż 300 zł, ale płatność nadal zostanie odrzucona ze względu na pozostały limit.
Nie należy też zapominać o drugim poziomie ograniczeń. Kasyno albo jego operator płatności może posiadać własne minimum i maksimum niezależne od limitów banku.
Pieniądze zostały pobrane, ale nie pojawiły się na koncie kasyna
To sytuacja, która wymaga szczególnej ostrożności. Jeżeli rachunek bankowy został obciążony, ale saldo w kasynie nadal pokazuje starą wartość, nie należy natychmiast wykonywać drugiego identycznego depozytu.
Transakcja przechodzi przez kilka systemów. Bank potwierdza operację, integrator płatności przekazuje jej status, a kasyno musi przypisać wpłatę do właściwego konta użytkownika. Opóźnienie w komunikacji pomiędzy tymi elementami może spowodować, że pieniądze zostaną pobrane wcześniej niż pojawią się na saldzie gracza.
Najpierw należy:
- sprawdzić historię rachunku bankowego,
- ustalić, czy transakcja ma status zakończonej, oczekującej czy anulowanej,
- sprawdzić historię depozytów na koncie kasynowym,
- odświeżyć saldo lub ponownie zalogować się na konto,
- zachować numer lub identyfikator transakcji,
- w razie dalszego braku środków skontaktować się z obsługą płatności kasyna.
Jakie dane przygotować dla supportu?
Obsługa kasyna będzie mogła szybciej znaleźć płatność, jeżeli zgłoszenie zawiera konkretne dane zamiast samej informacji „depozyt nie dotarł”.
Przydatne są przede wszystkim:
- kwota depozytu,
- dokładna data transakcji,
- orientacyjna godzina wykonania płatności,
- metoda płatności – BLIK,
- numer lub identyfikator transakcji widoczny w historii banku,
- identyfikator depozytu widoczny na koncie kasynowym, jeśli został wygenerowany,
- status operacji widoczny w banku,
- zrzut lub potwierdzenie transakcji, jeżeli support tego wymaga.
Nie ma potrzeby podawania wykorzystanego sześciocyfrowego kodu BLIK. Kod jest krótkotrwały i służy jedynie do rozpoczęcia konkretnej transakcji. Przy późniejszej identyfikacji płatności ważniejszy jest jej numer referencyjny lub identyfikator zapisany w historii bankowej.
Czy wysyłać supportowi pełny wyciąg bankowy?
Nie należy automatycznie wysyłać całego wyciągu zawierającego historię innych operacji. Jeżeli kasyno potrzebuje dowodu płatności, najpierw warto sprawdzić dokładnie, jakiego dokumentu wymaga.
Do identyfikacji pojedynczego depozytu często wystarcza potwierdzenie konkretnej operacji zawierające kwotę, datę, dane transakcji i informacje niezbędne do jej odnalezienia.
Wrażliwe dane niezwiązane ze zgłoszeniem nie powinny być udostępniane bez potrzeby. Dokumenty należy przesyłać wyłącznie przez oficjalny panel użytkownika lub kanał wskazany przez operatora.
Status pending – co oznacza oczekujący depozyt?
Status „pending”, „processing” albo „oczekująca” oznacza, że transakcja nie otrzymała jeszcze ostatecznego statusu w jednym z systemów uczestniczących w płatności.
Może to oznaczać między innymi, że:
- bank przetwarza jeszcze operację,
- integrator oczekuje na finalne potwierdzenie,
- kasyno otrzymało informację o płatności, ale nie przypisało jeszcze środków,
- wystąpiło chwilowe opóźnienie komunikacji pomiędzy systemami.
Dopóki status pierwszej transakcji nie jest jasny, wykonywanie kolejnego identycznego depozytu zwiększa ryzyko podwójnego obciążenia.
Podwójny depozyt BLIK
Podwójna wpłata może powstać wtedy, gdy użytkownik uzna pierwszą transakcję za nieudaną i natychmiast rozpocznie drugą, podczas gdy pierwsza zostanie ostatecznie poprawnie rozliczona.
Jeżeli na rachunku pojawiły się dwie zakończone transakcje, należy najpierw sprawdzić saldo oraz historię depozytów w kasynie. Jeżeli oba depozyty zostały zaksięgowane, są to dwie oddzielne płatności.
Nie należy zakładać, że jedna z nich zostanie automatycznie cofnięta. Jeżeli druga wpłata była niezamierzona, trzeba skontaktować się z supportem i zapytać o procedurę zwrotu niewykorzystanych środków.
Przed rozpoczęciem gry z przypadkowo wpłaconym depozytem warto poczekać na odpowiedź operatora, ponieważ użycie środków może zmienić sposób ich późniejszego rozliczenia.
BLIK pobrał niewłaściwą kwotę – co zrobić?
Kwota wyświetlona przez kasyno i kwota pokazana do zatwierdzenia w aplikacji bankowej powinny zostać sprawdzone przed autoryzacją. Jeżeli wartości się różnią, transakcji nie należy zatwierdzać do momentu wyjaśnienia przyczyny.
Różnica może wynikać z przewalutowania, prowizji pośrednika albo błędu w formularzu płatniczym. Przy koncie kasynowym prowadzonym w EUR lub innej walucie trzeba szczególnie uważać na sposób prezentacji wartości końcowej.
Jeżeli błędna kwota została już zatwierdzona, należy zachować potwierdzenie i skontaktować się z kasynem oraz – jeżeli problem dotyczy samego przebiegu transakcji bankowej – ze swoim bankiem.
Inny odbiorca pojawił się w aplikacji bankowej
Przed zatwierdzeniem BLIK aplikacja bankowa pokazuje podstawowe dane operacji. Jeśli nazwa odbiorcy albo kwota nie odpowiadają płatności rozpoczętej przez użytkownika, należy przerwać operację.
Nie zawsze nazwa widoczna w aplikacji musi być identyczna z marką kasyna. Operator może korzystać z zewnętrznego integratora płatności. Informacja powinna jednak odpowiadać legalnej ścieżce płatniczej wskazanej przez serwis.
Jeżeli formularz niespodziewanie przekierowuje użytkownika do nieznanej strony, żąda podania danych logowania do banku poza oficjalnym procesem albo wyświetla niezgodną kwotę, płatności nie należy zatwierdzać.
Nie działa aplikacja bankowa lub BLIK jest chwilowo niedostępny
Brak możliwości wygenerowania kodu nie zawsze jest związany z kasynem. Przyczyną może być przerwa techniczna banku, brak połączenia z internetem, nieaktualna aplikacja albo czasowy problem z usługą.
W takim przypadku warto:
- sprawdzić połączenie Wi-Fi lub transmisję danych,
- ponownie uruchomić aplikację bankową,
- sprawdzić komunikaty banku dotyczące prac technicznych,
- upewnić się, że BLIK jest aktywny na rachunku,
- nie próbować wielokrotnie potwierdzać tej samej niejasnej transakcji.
Jeżeli kodu nie można wygenerować również przy innych płatnościach, problem prawdopodobnie nie dotyczy samego kasyna.
BLIK zadziałał, ale bonus nie został przyznany
Prawidłowo zaksięgowany depozyt i aktywacja bonusu to dwa różne zdarzenia. Środki mogą znaleźć się na koncie bez dodatkowej premii, jeżeli nie zostały spełnione warunki promocji.
Przyczyną może być:
- depozyt poniżej wymaganego minimum bonusowego,
- brak aktywacji promocji przed wpłatą,
- brak wymaganego kodu promocyjnego,
- wyłączenie danej metody płatniczej z promocji,
- wykorzystanie oferty wcześniej,
- wygaśnięcie promocji,
- konto lub kraj niespełniający warunków kampanii.
Nie należy wykonywać drugiego depozytu tylko po to, aby „uruchomić” brakujący bonus bez wcześniejszego sprawdzenia zasad. Najpierw trzeba ustalić, czy pierwsza wpłata była kwalifikowana.
Wpłata trafiła na inne saldo niż oczekiwano
Niektóre kasyna prowadzą osobno saldo rzeczywiste i bonusowe. Po wykonaniu depozytu środki własne mogą pojawić się na real balance, podczas gdy przyznana premia zostanie zapisana na bonus balance.
Jeżeli całkowita wartość wydaje się nieprawidłowa, przed zgłoszeniem problemu warto sprawdzić wszystkie części salda oraz historię promocji.
Przykładowo depozyt 100 zł i bonus 100 zł mogą zostać pokazane jako:
- 100 zł salda rzeczywistego,
- 100 zł salda bonusowego,
- 200 zł salda całkowitego.
Nie oznacza to błędu płatności. Problemy z bonusem należy odróżnić od problemów z samym zaksięgowaniem depozytu.
Czy można anulować zakończoną płatność BLIK?
Po prawidłowym zatwierdzeniu i rozliczeniu płatności nie należy traktować BLIK jak niezrealizowanego przelewu oczekującego na ręczne zatwierdzenie. Jeżeli użytkownik chce odzyskać środki z już wykonanej transakcji, dalsza procedura zależy od przyczyny oraz zasad odbiorcy.
Jeżeli wpłata została poprawnie zaksięgowana przez kasyno, pytanie o zwrot należy skierować do operatora. Jeżeli problem dotyczy samego przebiegu transakcji BLIK – na przykład niezgodnego statusu lub obciążenia rachunku – właściwym punktem kontaktu jest bank, z którego aplikacji wykonano płatność.
Gdzie złożyć reklamację dotyczącą transakcji BLIK?
Polski Standard Płatności nie posiada danych klientów banków ani numerów ich rachunków, dlatego nie rozpatruje bezpośrednio indywidualnych reklamacji dotyczących przebiegu konkretnej transakcji.
Jeżeli problem dotyczy samej operacji BLIK, reklamację lub zapytanie należy złożyć w banku, którego aplikacja została użyta do wykonania płatności. Bank posiada dane potrzebne do sprawdzenia transakcji i w razie potrzeby może skontaktować się z operatorem BLIK oraz integratorem obsługującym odbiorcę płatności.
Jeżeli natomiast bank potwierdza prawidłowe zakończenie operacji, ale kasyno nie zaksięgowało wpłaty, należy równolegle zgłosić problem do działu płatności operatora i przekazać mu identyfikator transakcji.
Bank czy support kasyna – z kim się kontaktować?
| Sytuacja | Pierwszy kontakt |
|---|---|
| Bank odrzucił transakcję | Bank |
| Nie można wygenerować kodu BLIK | Bank |
| Przekroczony limit BLIK | Sprawdzić ustawienia banku |
| Rachunek obciążony, depozytu nie ma w kasynie | Support kasyna + w razie potrzeby bank |
| Depozyt zaksięgowany na niewłaściwe konto | Support kasyna |
| Nie przyznano bonusu | Support kasyna |
| Błędny status transakcji bankowej | Bank |
| Pytanie o refund zaksięgowanego depozytu | Support kasyna |
Jak uniknąć problemów z wpłatą BLIK?
Większości problemów nie da się całkowicie wyeliminować, ale kilka prostych czynności ogranicza ryzyko błędu:
- sprawdź aktualny limit BLIK przed większą wpłatą,
- upewnij się, że saldo rachunku jest wystarczające,
- sprawdź minimum i maksimum depozytu w kasynie,
- generuj kod dopiero wtedy, gdy formularz płatności jest gotowy,
- przed zatwierdzeniem sprawdź kwotę i odbiorcę w aplikacji bankowej,
- nie przekazuj kodu BLIK innej osobie,
- nie wykonuj drugiej wpłaty, dopóki status pierwszej nie jest jasny,
- zachowaj identyfikator operacji do momentu zaksięgowania środków,
- sprawdź warunki bonusu przed, a nie po wykonaniu depozytu.
Co zrobić krok po kroku, jeśli depozyt BLIK nie dotarł?
- Nie wykonuj od razu kolejnego depozytu.
- Otwórz historię operacji w aplikacji bankowej.
- Sprawdź, czy rachunek rzeczywiście został obciążony.
- Zanotuj kwotę, datę, godzinę oraz identyfikator transakcji.
- Sprawdź historię płatności na koncie kasynowym.
- Wyloguj się i ponownie sprawdź saldo po krótkim czasie.
- Jeżeli wpłata nadal nie jest widoczna, skontaktuj się z supportem kasyna.
- Prześlij dane konkretnej transakcji, jeśli operator o nie poprosi.
- Jeżeli problem dotyczy statusu operacji po stronie BLIK lub banku, zgłoś reklamację do swojego banku.
Najważniejsze jest zachowanie danych umożliwiających odnalezienie konkretnej operacji. Wygasły kod BLIK nie jest później potrzebny do reklamacji – znacznie ważniejsze są kwota, czas, status i identyfikator transakcji zapisany przez bank.
Alternatywne metody płatności w kasynach
BLIK nie jest jedynym sposobem zasilania konta w kasynie internetowym. W zależności od operatora gracze mogą korzystać również z kart Visa i Mastercard, przelewów bankowych, portfeli elektronicznych, kryptowalut, kart przedpłaconych oraz innych lokalnych systemów płatniczych.
Najlepsza metoda nie zawsze jest tą, która najszybciej realizuje depozyt. Przy wyborze należy wziąć pod uwagę również możliwość późniejszej wypłaty, obsługiwaną walutę, prowizje, minimalne i maksymalne kwoty transakcji, wymagania KYC oraz zasady promocji.
W przypadku gracza posiadającego polski rachunek bankowy BLIK jest wygodny ze względu na bezpośrednią autoryzację w aplikacji. Inne rozwiązania mogą jednak okazać się korzystniejsze, jeżeli priorytetem jest wypłata tą samą metodą, obsługa wielu walut albo oddzielenie głównego rachunku bankowego od konta używanego do płatności internetowych.
| Metoda | Wpłata | Wypłata | PLN | Najważniejsza cecha |
|---|---|---|---|---|
| BLIK | Zwykle bardzo szybka | Zależy od integracji operatora | Tak | Autoryzacja w aplikacji bankowej bez podawania danych karty |
| Visa / Mastercard | Zwykle szybka | Nie zawsze dostępna | Tak | Szeroka dostępność i prosty proces płatności |
| MiFinity | Zwykle szybka po zasileniu portfela | Możliwa, jeśli kasyno ją obsługuje | Tak | Oddzielny portfel obsługujący wiele walut |
| Jeton | Zwykle szybka | Zależy od operatora | Dostępne rozwiązania dla Polski | Portfel elektroniczny i lokalne metody zasilania |
| Przelew bankowy | Od szybkiego do kilku dni | Często dostępna | Tak | Bezpośredni transfer pomiędzy rachunkami |
| Bitcoin / USDT / inne crypto | Po potwierdzeniu sieci | Często szybka po zatwierdzeniu kasyna | Nie bezpośrednio | Transfer środków przez blockchain |
| Apple Pay / Google Pay | Zwykle szybka | Najczęściej nie jako osobna metoda wypłaty | Zależy od karty źródłowej | Wygodne wykorzystanie zapisanej karty |
| Vouchery / prepaid | Zwykle szybka | Zwykle nie | Zależy od produktu | Możliwość wcześniejszego ustalenia kwoty wydatku |
BLIK czy karta Visa i Mastercard?
Karta płatnicza jest jedną z najbardziej znanych alternatyw dla BLIK. Przy depozycie użytkownik podaje dane karty albo korzysta z zapisanej metody płatności, a bank może wymagać dodatkowego potwierdzenia operacji.
W przypadku BLIK nie trzeba wpisywać numeru karty, daty ważności ani kodu CVV. Gracz generuje jednorazowy kod w aplikacji bankowej i tam zatwierdza transakcję. Z punktu widzenia wygody jest to istotna różnica, szczególnie przy korzystaniu z telefonu.
Karty mają natomiast jedną potencjalną przewagę: część operatorów umożliwia zarówno depozyty, jak i późniejsze zwroty lub wypłaty na zweryfikowaną kartę. Nie jest to jednak dostępne w każdym kasynie ani dla każdej karty.
Przed wyborem Visa lub Mastercard warto sprawdzić:
- czy operator przyjmuje karty wydane w Polsce,
- czy depozyt może być rozliczony w PLN,
- czy bank pobiera opłatę za przewalutowanie,
- czy karta może później przyjąć wypłatę,
- czy dana metoda kwalifikuje się do bonusu,
- jaki jest minimalny i maksymalny depozyt.
Bezpieczeństwo płatności kartą
Płatności kartowe w internecie mogą wykorzystywać dodatkowe mechanizmy uwierzytelnienia takie jak 3-D Secure. Transakcja może wymagać potwierdzenia w aplikacji bankowej, kodem albo inną metodą identyfikacji stosowaną przez bank.
Visa wykorzystuje również tokenizację w wybranych rozwiązaniach cyfrowych. Oznacza to, że rzeczywiste dane karty mogą być zastępowane unikalnym tokenem podczas obsługi płatności.
Nie zmienia to podstawowej zasady: dane karty należy wpisywać wyłącznie w prawidłowym formularzu płatniczym. Podejrzane przekierowanie, brak zabezpieczonego połączenia albo żądanie przesłania pełnych danych karty przez chat lub e-mail powinny być sygnałem ostrzegawczym.
BLIK czy portfel elektroniczny?
Portfel elektroniczny działa jako dodatkowa warstwa pomiędzy rachunkiem bankowym użytkownika a kasynem. Zamiast wykonywać każdą transakcję bezpośrednio z banku, gracz może wcześniej zasilić e-wallet, a następnie korzystać z jego salda.
Takie rozwiązanie może być wygodne dla użytkowników, którzy korzystają z kilku serwisów lub różnych walut. Trzeba jednak pamiętać, że dodatkowy etap oznacza również dodatkowy regulamin, limity oraz możliwe prowizje.
Całą drogę pieniędzy można przedstawić w prosty sposób:
- rachunek bankowy → portfel elektroniczny,
- portfel → kasyno,
- kasyno → portfel po wypłacie,
- portfel → rachunek bankowy.
Każdy z tych etapów może posiadać własne minimum, maksimum, czas realizacji, kurs walutowy oraz prowizję. Dlatego informacja, że transfer pomiędzy kasynem a portfelem jest darmowy, nie wystarcza do oceny całkowitego kosztu.
MiFinity w kasynach online
MiFinity jest portfelem elektronicznym obsługującym wiele walut, w tym PLN. Użytkownik może prowadzić saldo portfela oddzielnie od podstawowego rachunku bankowego, a następnie korzystać z niego u obsługiwanych sprzedawców.
Portfel może być zasilany różnymi metodami. Aktualna tabela opłat MiFinity pokazuje między innymi obsługę BLIK, kart oraz przelewów bankowych. Oznacza to, że w niektórych przypadkach BLIK może być wykorzystywany nie bezpośrednio w kasynie, lecz jako sposób wcześniejszego zasilenia portfela.
To ważne rozróżnienie. Schemat:
BLIK → MiFinity → kasyno
nie jest tym samym co:
BLIK → kasyno.
W pierwszym przypadku pojawia się dodatkowy dostawca płatności. Może on stosować własne opłaty oraz kursy walutowe. Dlatego należy sprawdzić koszt całej ścieżki, a nie tylko drugi etap transferu.
Opłaty MiFinity i przewalutowanie
Aktualna publiczna tabela opłat MiFinity pokazuje, że poszczególne sposoby zasilania portfela mogą mieć różne prowizje. Przykładowo dla BLIK widnieje obecnie opłata procentowa, podczas gdy niektóre przelewy bankowe mogą być bezpłatne.
MiFinity stosuje również własny mechanizm przewalutowania, jeżeli transakcja wymaga zmiany waluty. Dlatego użytkownik posiadający PLN, który wysyła środki do operatora rozliczającego konto w EUR, powinien sprawdzić kurs przed zatwierdzeniem transakcji.
Najważniejsze jest to, że e-wallet nie gwarantuje automatycznie niższych kosztów od BLIK. Może być wygodniejszy do wypłat lub obsługi różnych walut, ale rzeczywistą opłacalność trzeba policzyć dla konkretnej ścieżki.
Wypłata przez MiFinity
MiFinity umożliwia użytkownikom wypłatę środków z portfela przez dostępne na koncie kanały. W zależności od konfiguracji mogą to być między innymi zweryfikowana karta, osobisty rachunek bankowy lub kryptowaluta.
Jeżeli kasyno pozwala wypłacić wygraną do MiFinity, nie oznacza to jeszcze, że pieniądze automatycznie znajdą się na rachunku bankowym. Po otrzymaniu ich w portfelu trzeba wykonać drugi transfer.
Przy porównaniu z BLIK warto więc sprawdzić:
- koszt wpłaty do portfela,
- koszt transferu do kasyna,
- koszt wypłaty z kasyna do portfela,
- koszt wypłaty z portfela na konto bankowe,
- ewentualne przewalutowanie na każdym etapie.
Jeton jako alternatywa dla BLIK
Jeton jest kolejnym portfelem elektronicznym wykorzystywanym do płatności internetowych. Dostępne metody zasilania i limity zależą od kraju użytkownika.
Aktualna tabela Jeton obejmuje Polskę i pokazuje między innymi możliwość zasilania przez BLIK. Dla tej metody dostawca publikuje własny zakres kwot oraz informacje dotyczące opłat.
Podobnie jak przy MiFinity, BLIK użyty do zasilenia Jeton nie oznacza, że kasyno posiada bezpośrednią integrację BLIK. Techniczna ścieżka może wyglądać:
BLIK → Jeton → kasyno.
Jeżeli później wypłata wraca do Jeton, użytkownik powinien dodatkowo sprawdzić warunki wypłacenia pieniędzy z portfela do swojego banku.
Czy e-wallet jest szybszy od BLIK?
Po wcześniejszym zasileniu portfela transfer z e-walleta do kasyna może być bardzo szybki. BLIK ma jednak tę przewagę, że użytkownik nie musi utrzymywać pieniędzy u dodatkowego dostawcy.
Porównanie zależy więc od sposobu korzystania:
- jednorazowa wpłata z polskiego banku – BLIK jest prostą ścieżką,
- częste transakcje w kilku walutach – portfel może być wygodniejszy,
- wypłata z kasyna – e-wallet może oferować dodatkowy kanał odbioru,
- mały depozyt – należy sprawdzić, czy ewentualne opłaty portfela nie stanowią dużej części kwoty.
BLIK czy tradycyjny przelew bankowy?
Klasyczny przelew bankowy przesyła środki bezpośrednio pomiędzy rachunkami. W zależności od zastosowanego systemu może zostać rozliczony szybko albo wymagać oczekiwania na sesję bankową.
BLIK jest wygodniejszy przy depozycie wymagającym natychmiastowego zaksięgowania, ponieważ użytkownik autoryzuje operację bezpośrednio w aplikacji mobilnej. Przelew bankowy może mieć jednak przewagę po stronie wypłat, ponieważ wiele kasyn wykorzystuje go jako podstawowy sposób wysyłania pieniędzy na zweryfikowane rachunki użytkowników.
Przy przelewie należy sprawdzić:
- numer IBAN,
- walutę rachunku odbiorcy,
- czy przelew jest krajowy czy zagraniczny,
- możliwe opłaty bankowe,
- minimalną kwotę kasyna,
- czas przetwarzania przez operatora,
- czas księgowania przez bank.
Przelew krajowy i przelew zagraniczny
Nie każdy „bank transfer” oznacza tę samą operację. Jeżeli rachunek operatora lub dostawcy płatności znajduje się za granicą, przelew może podlegać innym zasadom niż zwykła krajowa transakcja PLN.
Może pojawić się:
- przewalutowanie,
- opłata za przelew zagraniczny,
- bank pośredniczący,
- dłuższy czas księgowania,
- wymóg podania BIC/SWIFT.
Przed wykonaniem przelewu warto więc ustalić nie tylko jego nazwę, ale również kraj, walutę i dane rachunku docelowego.
BLIK czy kryptowaluty?
Kryptowaluty działają w całkowicie inny sposób niż BLIK. BLIK korzysta z infrastruktury bankowej i rachunku prowadzonego w tradycyjnej walucie. Przy Bitcoinie, USDT i innych aktywach środki są przesyłane pomiędzy adresami w sieci blockchain.
Największa różnica dotyczy odpowiedzialności za dane transakcji. Przy transferze kryptowalut użytkownik musi sprawdzić nie tylko adres odbiorcy, ale często również właściwą sieć.
Przykładowo USDT może funkcjonować w kilku sieciach blockchain. Adres i sieć wskazane przez kasyno muszą odpowiadać parametrom używanym przez portfel nadawcy. Błąd może doprowadzić do problemów z odzyskaniem środków.
Czas depozytu kryptowalutowego
Transakcja crypto nie powinna być opisywana wyłącznie jako „natychmiastowa”. Sieć blockchain musi ją zarejestrować, a operator może wymagać określonej liczby potwierdzeń przed dodaniem środków do salda.
Czas zależy między innymi od:
- wybranej kryptowaluty,
- sieci blockchain,
- aktualnego obciążenia sieci,
- wysokości opłaty sieciowej,
- liczby potwierdzeń wymaganych przez operatora.
Dlatego nie należy wpisywać jednej uniwersalnej wartości czasu dla wszystkich kryptowalut.
Koszt płatności kryptowalutą
Transfer może wiązać się z opłatą sieciową. Jeżeli użytkownik najpierw kupuje kryptowalutę za PLN, a po wypłacie ponownie sprzedaje ją za złote, dochodzą również koszty platformy wymiany oraz możliwe różnice kursowe.
Pełna ścieżka może więc wyglądać następująco:
- PLN → zakup kryptowaluty,
- opłata lub spread przy zakupie,
- transfer blockchain do kasyna,
- opłata sieciowa,
- wypłata crypto,
- ponowna sprzedaż do PLN.
Sam fakt, że kasyno nie nalicza prowizji od depozytu crypto, nie oznacza zatem braku wszystkich kosztów.
Czy kryptowaluty są anonimowe?
Nie należy traktować kryptowalut jako gwarancji anonimowości. Transakcje w wielu publicznych sieciach blockchain pozostawiają zapis możliwy do prześledzenia, a giełdy, portfele i kasyna mogą stosować procedury identyfikacji użytkowników.
Użycie kryptowaluty nie zwalnia również automatycznie z KYC. Jeżeli operator wymaga weryfikacji przed wypłatą, sposób wcześniejszego depozytu nie musi mieć na to wpływu.
Bitcoin czy stablecoin USDT?
Bitcoin i USDT spełniają różne funkcje. Cena BTC zmienia się w stosunku do PLN i innych walut, więc wartość środków może wzrosnąć lub spaść pomiędzy depozytem a późniejszą wypłatą.
USDT jest stablecoinem zaprojektowanym tak, aby utrzymywać wartość powiązaną z dolarem amerykańskim. Ogranicza to jeden rodzaj zmienności, ale nadal pozostaje ryzyko związane z wyborem sieci, opłatami, dostawcą portfela oraz kursem przy wymianie PLN na USD lub USDT.
| Cecha | BLIK | Kryptowaluty |
|---|---|---|
| Źródło środków | Rachunek bankowy | Portfel kryptowalutowy |
| Waluta | Najczęściej PLN | BTC, USDT lub inne aktywa |
| Autoryzacja | Aplikacja bankowa | Podpisanie i wysłanie transakcji z portfela |
| Możliwość cofnięcia błędu | Zależna od statusu i procedury płatniczej | Potwierdzonego transferu blockchain zwykle nie można po prostu cofnąć |
| KYC | Może być wymagany przez kasyno | Również może być wymagany |
| Dodatkowy koszt | Możliwa prowizja lub FX | Opłata sieciowa, spread i możliwe FX |
Apple Pay i Google Pay w kasynach
Apple Pay i Google Pay nie są samodzielnym źródłem pieniędzy w taki sam sposób jak rachunek bankowy czy saldo portfela. Użytkownik zazwyczaj korzysta z wcześniej dodanej karty płatniczej.
Ich zaletą jest wygodne zatwierdzanie płatności z telefonu oraz wykorzystanie mechanizmów bezpieczeństwa urządzenia. Przy niektórych rozwiązaniach dane rzeczywistej karty są zastępowane tokenem.
Przed użyciem należy jednak sprawdzić, czy dana opcja występuje w kasie oraz czy płatność kwalifikuje się do promocji.
Przy wypłacie sytuacja może wyglądać inaczej. Operator może nie oferować osobnego przycisku „Apple Pay” albo „Google Pay” w sekcji wypłat i zamiast tego korzystać z karty lub innej zweryfikowanej metody.
Vouchery i karty przedpłacone
Rozwiązania prepaid pozwalają wcześniej ustalić kwotę środków przeznaczonych do wykorzystania. Użytkownik kupuje voucher albo doładowanie o określonej wartości, a następnie wykorzystuje kod u obsługiwanego operatora.
Może to ułatwiać kontrolowanie wydatków, ponieważ użytkownik nie udostępnia kasynu bezpośrednio swojej głównej karty czy rachunku. Wadą jest natomiast to, że wiele metod prepaid służy wyłącznie do wpłat.
Przed zakupem trzeba sprawdzić:
- czy kasyno obsługuje konkretny voucher,
- czy można używać go w Polsce,
- dostępne nominały,
- opłatę przy zakupie,
- termin ważności,
- czy depozyt kwalifikuje się do bonusu,
- jaką metodą będzie później realizowana wypłata.
Metoda depozytu nie musi być metodą wypłaty
To jedna z najważniejszych zasad przy porównywaniu alternatyw dla BLIK. Sposób, którym można szybko wpłacić pieniądze, nie musi obsługiwać transferów wychodzących.
Typowe przykłady to:
- voucher używany wyłącznie do depozytu,
- Apple Pay wykorzystywany do wpłaty, ale niepokazywany jako osobna opcja wypłaty,
- BLIK dostępny przy depozycie, lecz nie przy cashoucie,
- karta przyjmująca płatności, ale niedostępna dla wypłat u konkretnego operatora.
Dlatego przed pierwszą wpłatą należy otworzyć także sekcję wypłat i sprawdzić pełną drogę środków.
Jak metoda płatności wpływa na bonus?
Operator może wykluczyć określone metody z promocji albo zastosować inne minimum bonusowe niż zwykłe minimum depozytu. Dotyczy to szczególnie portfeli elektronicznych, voucherów i niektórych alternatywnych kanałów.
Nie należy zakładać, że oferta reklamowana na stronie głównej będzie aktywowana przy każdej metodzie. Przed wpłatą trzeba sprawdzić:
- listę kwalifikowanych metod,
- minimalny depozyt bonusowy,
- wymagany kod promocji,
- termin aktywacji,
- ewentualne wyłączenia dla e-walleti i prepaid.
KYC a wybrana metoda płatnicza
Zmiana BLIK na portfel, kartę albo kryptowalutę nie oznacza automatycznie możliwości korzystania z kasyna bez weryfikacji. Operator może przeprowadzić KYC niezależnie od sposobu depozytu.
Dodatkowo może wymagać potwierdzenia własności instrumentu płatniczego. W zależności od metody może to oznaczać potwierdzenie rachunku bankowego, zweryfikowaną kartę, konto e-wallet albo adres i historię transakcji crypto.
Wypłata na instrument należący do innej osoby może zostać odrzucona. Z tego względu wszystkie metody płatności najlepiej prowadzić na dane zgodne z kontem gracza.
Jak porównać całkowity koszt metody?
Porównanie samej opłaty depozytowej może prowadzić do błędnego wniosku. Należy policzyć cały cykl od rachunku użytkownika do kasyna i później z powrotem.
Przykład:
| Etap | BLIK bezpośrednio | Portfel elektroniczny | Kryptowaluta |
|---|---|---|---|
| Zasilenie metody | Niepotrzebne – rachunek bankowy | Możliwa opłata za zasilenie | Zakup crypto i możliwy spread |
| Depozyt do kasyna | Możliwa opłata operatora | Zależna od portfela i kasyna | Opłata sieciowa |
| Wypłata | Może wymagać innej metody | Kasyno → e-wallet | Kasyno → adres crypto |
| Powrót do PLN | Przelew na rachunek, jeśli dostępny | Wypłata z portfela do banku | Sprzedaż crypto + wypłata PLN |
| Ryzyko FX | Przy walucie innej niż PLN | Przy różnych walutach portfela | Tak, plus zmiana ceny części aktywów |
BLIK, karta, e-wallet czy crypto – co wybrać?
Nie istnieje jedna metoda najlepsza dla wszystkich użytkowników. Wybór zależy od tego, który parametr jest najważniejszy.
- BLIK – wygodny dla użytkownika polskiego banku, który chce szybko zatwierdzić depozyt w aplikacji.
- Karta – praktyczna ze względu na szeroką dostępność, ale wypłata na kartę nie zawsze jest możliwa.
- E-wallet – przydatny przy wielu walutach i oddzieleniu płatności od głównego rachunku, lecz może wprowadzać dodatkowe prowizje.
- Przelew bankowy – mniej wygodny przy szybkim depozycie, ale często używany do wypłat.
- Kryptowaluty – oferują inną infrastrukturę transferu, lecz wymagają znajomości adresów, sieci i kosztów blockchain.
- Voucher – pozwala ograniczyć kwotę wpłaty z góry, ale zazwyczaj wymaga innej metody do wypłaty.
Najważniejsze pytania przed wyborem metody płatności
Przed pierwszym depozytem warto odpowiedzieć na kilka pytań:
- Czy metoda jest dostępna dla konta zarejestrowanego w Polsce?
- Czy można wpłacać w PLN?
- Jaka jest minimalna kwota?
- Jaki jest maksymalny limit?
- Czy występuje prowizja?
- Czy będzie potrzebne przewalutowanie?
- Czy metoda kwalifikuje się do bonusu?
- Czy można nią również wypłacić pieniądze?
- Jakie KYC jest wymagane?
- Ile kosztuje pełna droga od rachunku bankowego do kasyna i z powrotem?
Dopiero porównanie tych parametrów pokazuje, czy alternatywa rzeczywiście jest korzystniejsza od BLIK. Metoda z natychmiastową wpłatą może okazać się mniej praktyczna, jeśli później wymaga dodatkowego portfela, przewalutowania albo droższej wypłaty.
Porównanie BLIK z alternatywami
| Kryterium | BLIK | Karta | E-wallet | Crypto | Przelew bankowy |
|---|---|---|---|---|---|
| Wygoda depozytu | Wysoka | Wysoka | Wysoka po zasileniu | Wymaga portfela | Zależna od rodzaju przelewu |
| Obsługa PLN | Tak | Tak | Zależna od portfela; MiFinity obsługuje PLN | Nie bezpośrednio | Tak przy rachunkach PLN |
| Dane karty | Nie | Tak lub token cyfrowy | Zależnie od sposobu zasilenia | Nie | Nie |
| Wypłata tą samą metodą | Nie zawsze | Nie zawsze | Często możliwa, jeśli kasyno obsługuje portfel | Często możliwa | Często możliwa |
| Możliwy FX | Tak | Tak | Tak | Tak | Tak |
| Dodatkowy pośrednik | Możliwy | Sieć kartowa / processor | Tak | Sieć blockchain / giełda | Banki |
| KYC kasyna | Możliwy | Możliwy | Możliwy | Możliwy | Możliwy |
Dla gracza korzystającego z polskiego rachunku BLIK pozostaje jedną z najprostszych metod szybkiego depozytu. Alternatywy mają jednak sens wtedy, gdy zapewniają wygodniejszą wypłatę, lepszą obsługę waluty albo niższy całkowity koszt transakcji. Z tego względu metodę płatności warto oceniać jako cały proces – od wpłaty aż do późniejszego odbioru środków.
Odpowiedzialna gra a szybkie płatności BLIK
BLIK upraszcza proces wpłaty, ponieważ do rozpoczęcia transakcji wystarczy aplikacja bankowa i jednorazowy kod. Wygoda nie powinna jednak prowadzić do częstszych lub większych depozytów niż wcześniej zaplanowano. Hazard pozostaje formą rozrywki obarczoną ryzykiem utraty pieniędzy, niezależnie od tego, czy konto jest zasilane BLIKIEM, kartą, przelewem czy inną metodą.
Szybkość płatności może skrócić czas pomiędzy decyzją o kolejnym depozycie a faktycznym wydaniem pieniędzy. Z tego względu warto ustalić własne limity jeszcze przed rozpoczęciem gry, a nie dopiero po wykorzystaniu pierwszego salda.
Podstawową zasadą odpowiedzialnej gry jest korzystanie wyłącznie z pieniędzy przeznaczonych na rozrywkę. Środki potrzebne na czynsz, rachunki, raty, żywność, oszczędności lub inne zobowiązania nie powinny być przeznaczane na hazard.
Ustal budżet przed pierwszym depozytem
Najlepiej określić maksymalną kwotę jeszcze zanim zostanie otwarty formularz płatności. Budżet powinien oznaczać kwotę, której całkowita utrata nie wpłynie na codzienne wydatki ani zobowiązania finansowe.
Przykładowo użytkownik może określić miesięczny budżet rozrywkowy w wysokości 200 zł. Jeżeli cała kwota zostanie wykorzystana wcześniej, zakończenie gry powinno nastąpić niezależnie od wyników poprzednich sesji.
Budżetu nie należy zwiększać tylko dlatego, że:
- poprzedni depozyt został szybko przegrany,
- do wypłaty brakuje niewielkiej kwoty obrotu,
- pojawił się nowy bonus,
- gracz chce natychmiast odzyskać wcześniejszą stratę,
- kasyno oferuje wyższy poziom programu VIP,
- bank pozwala technicznie wykonać większą płatność BLIK.
Limit bankowy BLIK nie jest budżetem na grę
Limit ustawiony w aplikacji bankowej określa maksymalną techniczną wartość transakcji, a nie bezpieczną kwotę przeznaczoną na hazard. Jeżeli bank pozwala wykonać kilka tysięcy złotych płatności dziennie, nie oznacza to, że taka suma powinna być traktowana jako dostępny budżet gracza.
Warto rozdzielić trzy różne poziomy:
| Rodzaj limitu | Co oznacza? | Kto go ustala? |
|---|---|---|
| Limit BLIK w banku | Maksymalną możliwość wykonania płatności | Bank i użytkownik w ustawieniach rachunku |
| Limit depozytu kasyna | Zakres kwot przyjmowanych przez operatora | Kasyno lub dostawca płatności |
| Osobisty budżet na grę | Kwotę, którą użytkownik świadomie przeznacza na rozrywkę | Sam gracz |
Najważniejszy z punktu widzenia odpowiedzialnej gry jest trzeci poziom. Powinien być niższy od kwoty, którą technicznie pozwalają przesłać bank i kasyno.
Limity depozytów w kasynie
Jeżeli operator udostępnia narzędzia odpowiedzialnej gry, warto ustawić limit depozytów bezpośrednio na koncie. Może on ograniczać łączną kwotę wpłat w określonym okresie, na przykład w ciągu dnia, tygodnia lub miesiąca.
Limit depozytu jest szczególnie przydatny przy BLIK, ponieważ kolejna płatność może zostać wykonana bardzo szybko. Automatyczne ograniczenie zmniejsza możliwość podejmowania impulsywnej decyzji bezpośrednio po przegranej.
Przed ustawieniem limitu należy sprawdzić:
- czy dotyczy wszystkich metod płatności razem,
- czy liczony jest dziennie, tygodniowo czy miesięcznie,
- kiedy okres zostaje odnowiony,
- czy obniżenie limitu działa natychmiast,
- czy zwiększenie limitu wymaga okresu oczekiwania.
Limit strat
Niektóre serwisy oferują możliwość ustawienia maksymalnej wartości strat w określonym czasie. Takie narzędzie różni się od limitu depozytu.
Limit depozytu kontroluje ilość pieniędzy wpłacanych na konto, natomiast limit strat odnosi się do wyniku gry. Jeżeli użytkownik osiągnie określony wcześniej poziom strat, dalsza gra może zostać ograniczona zgodnie z zasadami operatora.
Nie należy jednak polegać wyłącznie na mechanizmie platformy. Własny budżet powinien obowiązywać niezależnie od tego, czy kasyno udostępnia dodatkowe narzędzia kontroli.
Limit czasu gry
Kontrolowanie czasu jest równie ważne jak kontrolowanie pieniędzy. Długa sesja może utrudniać racjonalną ocenę wydatków i zwiększać skłonność do podejmowania kolejnych decyzji bez przerwy.
Przed rozpoczęciem można ustalić konkretny czas zakończenia sesji. Jeżeli operator oferuje przypomnienia o czasie gry lub limity długości sesji, warto z nich korzystać.
Dobrą praktyką jest również robienie regularnych przerw, podczas których użytkownik nie obserwuje gry, salda ani dostępnych promocji.
Nie próbuj odrabiać strat kolejnym depozytem
Jednym z najbardziej ryzykownych zachowań jest tzw. chasing losses, czyli zwiększanie stawek albo wykonywanie kolejnych wpłat w celu szybkiego odzyskania przegranych pieniędzy.
BLIK może ułatwić technicznie wykonanie kolejnego depozytu w krótkim czasie, dlatego warto wcześniej ustalić zasadę, że osiągnięcie zaplanowanego limitu kończy sesję.
Przykład:
- budżet sesji: 100 zł,
- pierwszy depozyt: 50 zł,
- drugi depozyt: 50 zł,
- pozostały budżet po ich wykorzystaniu: 0 zł.
W takim scenariuszu kolejna wpłata nie powinna być wykonywana tylko dlatego, że aplikacja bankowa nadal pozwala wygenerować nowy kod BLIK.
Nie zwiększaj stawki po przegranej
Zmiana stawki w celu szybkiego odzyskania wcześniejszych strat nie zmienia matematycznej przewagi kasyna. Może natomiast spowodować, że zaplanowany budżet zostanie wykorzystany znacznie szybciej.
Strategie polegające na podwajaniu zakładu po przegranej nie eliminują ryzyka. Każda gra posiada własne prawdopodobieństwo wyników i nie istnieje gwarancja, że kolejna runda zrekompensuje wcześniejszą stratę.
Wygrana nie oznacza, że trzeba grać dalej
Odpowiedzialna gra dotyczy również momentu, w którym saldo wzrosło. Wygrana może prowadzić do przekonania, że kolejna sesja przyniesie podobny wynik, chociaż poprzednie rezultaty nie gwarantują przyszłych.
Użytkownik może jeszcze przed rozpoczęciem gry określić punkt, przy którym kończy sesję lub zleca wypłatę. Pomaga to uniknąć sytuacji, w której cała wcześniejsza wygrana zostaje ponownie przeznaczona na kolejne rundy.
Bonus nie jest darmową gotówką
Promocja zwiększająca saldo nie powinna być powodem do przekroczenia własnego budżetu. Bonus może posiadać wagering, maksymalną stawkę, termin ważności oraz inne warunki opisane wcześniej w tym poradniku.
Jeżeli minimalny depozyt wymagany przez promocję jest wyższy od kwoty, którą użytkownik planował przeznaczyć na rozrywkę, rozsądniejszym rozwiązaniem jest rezygnacja z bonusu niż zwiększanie wpłaty wyłącznie w celu jego otrzymania.
Przykładowo gracz planujący wydać maksymalnie 50 zł nie powinien zwiększać depozytu do 100 zł tylko dlatego, że od tej kwoty rozpoczyna się oferta powitalna.
Nie traktuj hazardu jako sposobu zarabiania
Gry kasynowe nie powinny być wykorzystywane jako metoda uzupełniania domowego budżetu, spłacania zadłużenia ani generowania regularnego dochodu.
Wynik pojedynczej sesji może być dodatni, ale gry kasynowe są projektowane z matematyczną przewagą operatora. Długoterminowego wyniku nie należy więc planować tak jak wynagrodzenia, oszczędności lub inwestycji.
Kwota przeznaczona na grę powinna być traktowana jako koszt rozrywki, który może zostać utracony w całości.
Nie pożyczaj pieniędzy na depozyt
Hazard finansowany kredytem, pożyczką lub pieniędzmi przeznaczonymi na inne zobowiązania zwiększa ryzyko problemów finansowych. Dotyczy to również pożyczania pieniędzy od rodziny lub znajomych w celu kontynuowania gry.
Jeżeli użytkownik nie posiada środków w ustalonym budżecie rozrywkowym, brak depozytu powinien oznaczać zakończenie gry, a nie poszukiwanie dodatkowego źródła finansowania.
Przerwa w grze – cooling-off
Jeżeli operator oferuje funkcję krótkiej przerwy, może ona czasowo uniemożliwić korzystanie z gier lub ograniczyć dostęp do konta. Nazwa narzędzia może występować jako „cooling-off”, „time-out”, „take a break” albo jej lokalny odpowiednik.
Przerwa może być użyteczna wtedy, gdy użytkownik zauważa, że podejmuje decyzje szybciej niż planował, regularnie przekracza budżet albo wraca do gry bezpośrednio po przegranej.
Nie należy traktować okresu przerwy jako czasu oczekiwania na kolejny bonus. Jego celem jest faktyczne odseparowanie się od aktywności hazardowej.
Samowykluczenie
Samowykluczenie jest bardziej zdecydowanym narzędziem niż krótka przerwa. Jeżeli kasyno je udostępnia, użytkownik może poprosić o zablokowanie dostępu do gry na określony czas albo zgodnie z zasadami operatora.
Przed aktywacją warto sprawdzić:
- dostępne okresy samowykluczenia,
- czy blokada obejmuje powiązane marki operatora,
- co dzieje się z pozostałym saldem,
- jak zostaną rozliczone oczekujące wypłaty,
- czy konto można ponownie aktywować przed upływem wybranego okresu.
Osoba, która zdecydowała się na samowykluczenie, nie powinna próbować omijać blokady poprzez zakładanie nowych kont lub korzystanie z innych danych.
Sygnały ostrzegawcze związane z grą
Problem nie musi zaczynać się od bardzo wysokich strat. Ważniejsza jest utrata kontroli nad zachowaniem. Sygnałem ostrzegawczym może być sytuacja, w której hazard zaczyna wpływać na finanse, obowiązki lub relacje.
Warto zwrócić uwagę między innymi na:
- regularne przekraczanie wcześniej ustalonego budżetu,
- wykonywanie kolejnych depozytów bez wcześniejszego planu,
- próby natychmiastowego odzyskania strat,
- ukrywanie wydatków związanych z grą przed bliskimi,
- pożyczanie pieniędzy na hazard,
- rezygnowanie z innych wydatków w celu dalszej gry,
- wydłużanie sesji mimo wcześniejszej decyzji o zakończeniu,
- rozdrażnienie lub silną potrzebę powrotu do gry,
- zaniedbywanie pracy, nauki, snu albo relacji,
- traktowanie hazardu jako sposobu rozwiązania problemów finansowych.
Pojawienie się takich zachowań jest dobrym powodem do przerwania gry i skorzystania z dodatkowego wsparcia.
Jak szybkość BLIK może wpływać na decyzje?
Jedną z największych zalet BLIK jest niewielka liczba kroków potrzebnych do wykonania płatności. W kontekście hazardu ta sama wygoda oznacza jednak, że pomiędzy impulsem a kolejnym depozytem pozostaje niewiele czasu na ponowne przemyślenie decyzji.
Można ograniczyć ten efekt poprzez wprowadzenie własnych zasad, na przykład:
- nie wykonywać kolejnego depozytu podczas tej samej sesji,
- ustalać budżet przed zalogowaniem do kasyna,
- po wykorzystaniu salda zrobić minimum kilkugodzinną przerwę,
- nie zwiększać bankowego limitu BLIK podczas gry,
- nie dokonywać wpłat pod wpływem alkoholu ani silnych emocji.
Nie podnoś limitu BLIK pod wpływem chwili
Banki umożliwiają użytkownikom zmianę limitów płatności BLIK. Funkcja ta służy zarządzaniu rachunkiem, ale w trakcie gry może ułatwić przekroczenie wcześniej przyjętej granicy wydatków.
Jeżeli transakcja została odrzucona dlatego, że osiągnięto ustawiony limit, nie powinno się automatycznie zwiększać go tylko po to, aby kontynuować sesję.
Osiągnięcie limitu może być dobrym momentem do zakończenia gry i ponownego przeanalizowania budżetu poza kontekstem aktywnej sesji.
Oddziel środki na rozrywkę od podstawowego budżetu
Pomocne może być wcześniejsze określenie kwoty przeznaczonej na wszystkie formy rozrywki w danym miesiącu, a następnie wydzielenie z niej maksymalnej części na hazard.
Przykład:
| Kategoria | Przykładowy miesięczny limit |
|---|---|
| Cały budżet rozrywkowy | 500 zł |
| Maksymalna część przeznaczona na hazard | 100 zł |
| Wykorzystano | 70 zł |
| Pozostały budżet na hazard | 30 zł |
To wyłącznie przykład sposobu prowadzenia budżetu, a nie rekomendowana kwota. Odpowiednia wartość zależy od indywidualnej sytuacji finansowej, a dla części osób właściwym limitem będzie 0 zł.
Historia transakcji pomaga kontrolować depozyty
Płatności BLIK pozostawiają zapis w historii rachunku bankowego. Warto okresowo sprawdzać łączną wartość transakcji związanych z grą, zamiast oceniać wydatki na podstawie pamięci.
Kilka niewielkich depozytów może wydawać się mniej znaczących niż jedna duża wpłata, chociaż ich suma może być identyczna albo wyższa.
Przykładowo:
- 5 depozytów po 20 zł = 100 zł,
- 4 depozyty po 50 zł = 200 zł,
- 10 depozytów po 30 zł = 300 zł.
Dlatego przy ustalaniu miesięcznego budżetu należy sumować wszystkie wpłaty, a nie oceniać każdą transakcję oddzielnie.
Responsible gambling a wypłata wygranej
Po wygranej nie ma obowiązku utrzymywania środków na koncie tylko po to, aby kontynuować grę. Jeżeli saldo jest dostępne do wypłaty i wszystkie warunki zostały spełnione, zlecenie wypłaty może pomóc oddzielić uzyskane środki od kolejnego budżetu przeznaczonego na hazard.
Niektóre platformy pozwalają cofnąć oczekującą wypłatę i ponownie przenieść środki na saldo. Jeżeli pierwotną decyzją było zakończenie gry, anulowanie cashoutu może prowadzić do ponownego wykorzystania pieniędzy, które miały zostać wypłacone.
Hazard wyłącznie dla osób pełnoletnich
W Polsce udział w grach hazardowych jest przeznaczony dla osób, które ukończyły 18 lat. Konto oraz metody płatnicze nie powinny być udostępniane osobom niepełnoletnim.
Jeżeli telefon jest używany również przez dzieci lub innych domowników, warto zabezpieczyć aplikację bankową oraz dostęp do konta kasynowego kodem, biometrią lub innym mechanizmem oferowanym przez urządzenie.
Kodu BLIK nie należy przekazywać innej osobie w celu finansowania jej gry.
Kiedy warto całkowicie przerwać grę?
Przerwanie gry jest szczególnie istotne, gdy użytkownik przestaje przestrzegać wcześniej ustalonych zasad lub hazard zaczyna powodować problemy finansowe i emocjonalne.
Należy rozważyć całkowitą przerwę, jeżeli:
- nie udaje się utrzymać własnych limitów,
- gra służy poprawianiu nastroju po problemach lub stresie,
- wydatki są ukrywane przed rodziną,
- pojawia się zadłużenie związane z hazardem,
- kolejne wpłaty służą głównie odzyskiwaniu strat,
- gra wpływa na pracę, zdrowie, sen lub relacje,
- samodzielne ograniczenie czasu i pieniędzy przestaje działać.
Gdzie szukać pomocy w Polsce?
Osoba, która zauważa u siebie problemy z kontrolowaniem hazardu, nie musi ograniczać się wyłącznie do narzędzi dostępnych w kasynie. W Polsce działają specjalistyczne formy pomocy dotyczące uzależnień behawioralnych.
| Forma pomocy | Kontakt | Dostępność |
|---|---|---|
| Telefon Zaufania Uzależnienia Behawioralne | 801 889 880 | Codziennie 17:00–22:00 |
| Ogólnopolski Telefon Zaufania Uzależnienia | 800 199 990 | Codziennie 16:00–21:00, połączenie bezpłatne |
| Poradnia internetowa | uzaleznieniabehawioralne.pl | Pomoc specjalistów oraz baza placówek |
Krajowe Centrum Przeciwdziałania Uzależnieniom prowadzi również bazę placówek, w których można uzyskać profesjonalną pomoc w swojej okolicy.
Krótka lista zasad odpowiedzialnej gry
- Ustal maksymalny budżet przed rozpoczęciem gry.
- Traktuj całą wpłaconą kwotę jako pieniądze, które możesz stracić.
- Nie zwiększaj budżetu po przegranej.
- Nie pożyczaj pieniędzy na hazard.
- Nie zwiększaj limitu BLIK tylko po to, aby kontynuować sesję.
- Ustal maksymalny czas gry.
- Rób regularne przerwy.
- Nie graj pod wpływem alkoholu ani silnych emocji.
- Nie traktuj bonusu jako powodu do wpłacenia większej kwoty.
- Regularnie sprawdzaj historię wszystkich depozytów.
- Korzystaj z limitów depozytów, time-out i samowykluczenia, jeśli są dostępne.
- Jeżeli przestajesz kontrolować grę, zakończ ją i skorzystaj z pomocy.
Szybka płatność BLIK powinna pozostawać wyłącznie wygodnym sposobem technicznego wykonania wcześniej zaplanowanego depozytu. Nie powinna decydować o wysokości budżetu ani ułatwiać impulsywnego dokładania kolejnych środków. Najważniejsze limity ustala gracz przed rozpoczęciem sesji, a nie aplikacja bankowa ani kasyno.
Podsumowanie – które nowe kasyno online BLIK wybrać?
Wybór odpowiedniego serwisu zależy od indywidualnych potrzeb gracza oraz oferowanych bonusów. Należy zwracać uwagę na licencję, limity wpłat oraz dostępność obsługi klienta.
Przeanalizowanie warunków depozytu i wypłat pozwala uniknąć nieprzyjemnych niespodzianek podczas rozgrywki. Bezpieczeństwo środków powinno być zawsze głównym kryterium przy wyborze platformy.
FAQ – Najczęstsze pytania o płatności BLIK 2026
Które kasyna internetowe akceptują płatności BLIK?
Wiele zagranicznych platform hazardowych działających na polskim rynku akceptuje kasyno online BLIK jako główną metodę wpłaty. Gracze mogą wybierać spośród marek posiadających licencje Curaçao lub MGA.
Czy można wpłacić 5 zł przez BLIK w kasynie?
Tak, wybrane serwisy oferują minimalne depozyty na tym poziomie. Jest to jednak rzadka opcja i najczęściej dotyczy wybranych akcji promocyjnych.
Czy istnieje kasyno z depozytem BLIK od 10 zł?
Tak, na rynku dostępne są serwisy akceptujące wpłaty w wysokości 10 PLN. Takie rozwiązanie pozwala na rozpoczęcie gry przy minimalnym nakładzie finansowym.
Czy można wypłacić pieniądze z kasyna za pomocą BLIK?
Standardowy system kodów płatniczych nie wspiera bezpośrednich wypłat na konto gracza. Do odbioru wygranych należy wybrać alternatywną metodę, taką jak przelew bankowy lub portfel elektroniczny.
Czy istnieją kasyna internetowe BLIK bez weryfikacji?
Szybka wpłata za pomocą kodu mobilnego jest możliwa, lecz sprawdzony serwis zachowuje rygorystyczne procedury bezpieczeństwa. Wybrane kasyno online BLIK przeprowadza weryfikację tożsamości KYC użytkownika przed zrealizowaniem pierwszej wygranej. Taki krok zapobiega nadużyciom finansowym i chroni konta graczy.
Czy płacenie BLIK w kasynie jest bezpieczne?
Płatności są bardzo bezpieczne dzięki jednorazowym kodom autoryzacyjnym generowanym w aplikacji banku. Użytkownik nie podaje w kasynie swoich danych osobowych ani numeru karty.
Czy depozyt BLIK kwalifikuje się do promocji?
W większości serwisów depozyty złożone tą metodą uprawniają do odebrania bonusów powitalnych. Warto jednak każdorazowo sprawdzić regulamin konkretnej promocji przed dokonaniem wpłaty.